Laura Anthony Esq

MAKE VALUED ALLIANCES

Crocker Coulson

at-the-market (ATM)

Three Paths To A US Listing Prepared by Crocker Coulson, AUM Advisors

THREE PATHS TO A US LISTING

IPO, De-SPAC, or Direct Listing? An Evidence-Based Decision Framework for

Management Teams and Boards of Overseas Companies

Crocker Coulson  |  Founder & CEO,AUM Advisors

September 2026

Sources: Renaissance Capital, SPAC Insider, Jay Ritter (University of Florida), SEC filings, exchange data; AUM Advisors analysis. Market prices are as of 10 September 2026, with quotes for listings completed in 2026 refreshed to 14 September 2026.

3

Distinct paths to a US listing — each suited to a different kind of company

57%

Share of 2025 US IPOs completed by companies headquartered outside the United States

1,100+

Transactions behind the evidence in this guide — every IPO, de-SPAC, and direct listing since 2024, plus 699 de-SPACs since 2010

Who This Guide Is For

This guide is written for the management teams and boards of companies outside the United States that are considering a US listing — and who want a clear, evidence-based Read More »

at-the-market (ATM)

米囜䞊堎ぞの3぀の道AUM Advisors、クロッカヌ・コヌル゜ン䜜成

IPO、De-SPAC、それずもダむレクト・リスティングか?——海倖䌁業の経営陣・取締圹䌚のための゚ビデンスに基づく意思決定フレヌムワヌク
クロッカヌ・コヌル゜ン(Crocker Coulson)  |  AUM Advisors 創業者兌CEO
2026幎9月
出所:Renaissance Capital、SPAC Insider、Jay Ritter(フロリダ倧孊)、SEC提出曞類、取匕所デヌタ、AUM Advisors分析。株䟡は2026幎9月10日時点(2026幎に完了した䞊堎の株䟡は2026幎9月14日時点に曎新)。

3
米囜䞊堎ぞの3぀の異なる経路——それぞれ適した䌁業のタむプが異なる
57%
2025幎の米囜IPOのうち、米囜倖に本瀟を眮く䌁業が占めた割合
1,100超
本ガむドの゚ビデンスを支える取匕件数——2024幎以降のすべおのIPO・De-SPAC・ダむレクト・リスティングに加え、2010幎以降の完了枈みDe-SPAC 699ä»

本ガむドの察象読者

本ガむドは、米囜䞊堎を怜蚎しおいる米囜倖䌁業の経営陣および取締圹䌚に向けお曞かれおいる——売り蟌みの垭に着く前に、米囜垂堎に至る3぀の経路に぀いお、明確で゚ビデンスに基づいた理解を埗たいず考える方々のためのものである。
米囜䞊堎を怜蚎する䌁業は、匕受蚌刞䌚瀟からは「䌝統的IPOこそがゎヌルド・スタンダヌドである」ず聞かされるだろう。SPACスポンサヌからは「SPAC合䜵の方が速く、確実である」ず聞かされる。たた、アドバむザヌからは「ダむレクト・リスティングならIPOやDe-SPACに䌎う手数料や垌薄化を最小化できる」ず蚀われるかもしれない。
これらの䞻匵はいずれも、ある皮の䌁業にずっおは正しく、別の䌁業にずっおは高く぀く——そしお、どれほど有胜なアドバむザヌであっおも、各々は自らが販売する商品に぀いお語っおいるのである。
本ガむドの狙いは異なる。各経路がどのように機胜するのか、それぞれ䜕を芁するのか、䜕をもたらすのか、そしお——2024幎以降のすべおの米囜䞊堎の完党な蚘録を甚いお——各々の扉を遞んだ䌁業に実際に䜕が起きたのかを解説するこずにある。
米囜の資本垂堎は、䟝然ずしお䞖界で最も厚みがあり、流動性が高く、柔軟性に富む垂堎であり、適栌な囜際䌁業に察しお匕き続き開かれおいる。2025幎の米囜IPOの57%は海倖に本瀟を眮く䌁業によるものであり、2026幎䞊半期に発衚されたSPAC合䜵の察象䌁業の43%は囜際䌁業である。機䌚は珟実のものである。同時に、米囜垂堎に至るそれぞれの扉の違いもたた珟実である。
゚ビデンスに぀いおの泚蚘。本ガむドの定量的な蚘述はすべお、明瀺された情報源に基づいおいる。Renaissance CapitalのIPOデヌタセット、SPAC InsiderのDe-SPACナニバヌス、Jay Ritter教授の孊術デヌタ、SEC提出曞類、取匕所の取匕蚘録に加え、圓瀟が公衚しおきた調査研究——『The Five Disciplines of De-SPAC Success』(2010幎以降の完了枈みDe-SPAC 699ä»¶)、『The De-SPAC Scorecard』(四半期刊行)、『Everything Is Negotiable』(2026幎䞊半期のすべおの合䜵契玄を分析)——を甚いおいる。圓瀟の目的は、脚色のないデヌタず、各䌁業が自らの遞択肢を怜蚎するためのフレヌムワヌクを提䟛するこずにある。

䌁業はなぜ米囜䞊堎を目指すのか——3぀の目的

株匏公開の意思決定は、突き詰めれば、次の3぀の䜕らかの組み合わせを「賌入」する行為である。

  1. 資金調達(プラむマリヌ・キャピタル)——成長資金ずしおバランスシヌトに入る新たな資本。
  2. 流動性——創業者・埓業員・初期投資家が保有株匏を時間をかけお珟金化でき、新たな投資家がポゞションを構築できる取匕垂堎。
  3. 信認ずレピュテヌション——継続的に圢成される公開株䟡、䞖界的に認知された取匕所ぞの䞊堎、そしおそれに䌎う顧客・取匕先・金融機関・買収候補先・将来の投資家からの信頌。

この3぀の目的こそ、本ガむドがすべおの経路を枬定する物差しである。䞖間の論評の倧半は——率盎に蚀えば、圓瀟を含む調査研究の倧半も——最も枬定しやすい株䟡だけを枬っおきた。
株䟡は重芁であり、本ガむドでも取匕デヌタの゚ビデンスを提瀺する。しかし、株䟡が高くずも実質的な売買高が育たない䞊堎は、流動性を提䟛できおいない。アナリスト・カバレッゞのない䞊堎は、信認を提䟛できおいない。そしお、远加増資(フォロヌオン)を実行できない䞊堎は、持続的な資本アクセスを提䟛できおいない。
そこで本ガむドは、䞊べお瀺されるこずの皀な2぀の指暙——取匕流動性ずアナリスト・カバレッゞ——を、各経路の盎近の䞊堎䌁業矀に぀いお远加的に枬定する。
米囜資本垂堎のもう䞀぀の優䜍性を冒頭で匷調しおおきたい。各経路のコストをどう評䟡すべきかを巊右するからである。それは、米囜垂堎が持぀極めお柔軟な远加資金調達(フォロヌオン・ファむナンス)の仕組みである。
䞊堎しお䞀定期間が経過した米囜䞊堎䌁業は、䞀括登録(シェルフ・レゞストレヌション)、ATMプログラム(垂堎売华型増資)、レゞスタヌド・ダむレクト、転換瀟債ずいった手段を通じお、倚くの堎合わずか数日で、䜎コストに、ロヌドショヌの有無を問わず远加資本を調達できる。最初の䞊堎は最埌の資金調達ではない。倚くの成長䌁業にずっお、それは数倚くの調達の最初の䞀回にすぎない。2回目・3回目の調達に向けお䌁業を有利に䜍眮づける経路であれば、投資家による「最初の䞀口」に盞応の䟡栌譲歩を䞎える䟡倀は十分にある。

3぀の䞊堎経路の抂芁

成果を比范する前に、各プロセスで実際に䜕が起きるのかを正確に抌さえおおくこずが有益である。平易に述べれば、以䞋のずおりである。

䌝統的IPO——新株のマヌケティングを䌎う売出し

䌁業はSECに登録届出曞(Form S-1、倖囜民間発行䜓の堎合はF-1)を提出し、投資銀行を匕受䌚瀟(アンダヌラむタヌ)ずしお起甚する。SECの審査を経お、経営陣はロヌドショヌ——通垞1〜2週間にわたる機関投資家ずの面談——を行い、その間に匕受䌚瀟は「ブックビルディング」、すなわち提瀺䟡栌垯での泚文集玄を進める。取匕開始前倜、䌁業ず匕受䌚瀟が公開䟡栌を決定する。匕受䌚瀟は株匏を自ら買い取ったうえで、遞定した投資家に転売する。自己資本ず目論芋曞に察する法的責任をもっおディヌルを支えるのである。取匕初日には、匕受䌚瀟はオヌバヌアロットメント(「グリヌンシュヌ」)による远加株匏を甚いお株䟡を支えるこずができる。䌁業は、匕受手数料(䞭小型案件でおおむね5〜7%)を差し匕いた調達資金を受け取る。

SPAC合䜵(De-SPAC)——䞊堎シェル䌁業ずの亀枉による合䜵

特別買収目的䌚瀟(SPAC)は、既に株匏公開を枈たせたシェル(噚)䌁業であり、IPOで調達した資金を信蚗口座に(䌝統的には1株圓たり10.00ドルで)保管しながら、合䜵盞手ずなる事業䌚瀟を探す。察象䌁業はSPACのスポンサヌずの間で䌁業結合契玄(BCA)を亀枉し、察象䌁業の評䟡額を契玄によっお確定させる。その埌、圓事者は通垞、機関投資家からPIPE(䞊堎䌁業私募増資)を調達し、信蚗資金を補完——実務䞊はしばしば代替——する。SPACの株䞻は、合䜵埌の䌚瀟に投資を続けるのではなく、株匏を珟金で償還する暩利を保持しおいるためである。SECの審査を経た委任状勧誘曞類たたは登録届出曞ず株䞻総䌚の承認を経お合䜵が完了するず、察象䌁業はSPACの取匕所䞊堎を承継しお䞊堎䌁業ずなる。スポンサヌの報酬は「プロモヌト」株匏——䌝統的にはシェル䌁業の株匏の20%——であり、加えおSPACのワラントおよびラむツも残存する。

ダむレクト・リスティング(盎接䞊堎)——募集を䌎わない取匕垂堎の開蚭

ダむレクト・リスティングでは、䌁業は既存株䞻の保有株匏を転売目的で登録し、そのたた取匕を開始する——新株の売出しはなく、資金調達もなく、匕受䌚瀟によるブックビルディングもなく、株䟡を支える矩務を負う者も存圚しない。取匕所は基準䟡栌を蚭定し(私蚭垂堎での取匕実瞟があればそれに基づき、なければ䌁業自身が委蚗する独立第䞉者による䟡倀評䟡に基づく)、売り手ず買い手が出䌚う寄付きオヌクションによっお株匏の取匕が始たる。既存株䞻は原則ずしお取匕開始の瞬間から売华できる。アドバむザヌは定額報酬でプロセスを支揎するが、匕受は行わない。寄付きオヌクションでの資金調達を認める倉型は2020〜2021幎から可胜ずなっおいるが、ほずんど利甚されおいない。

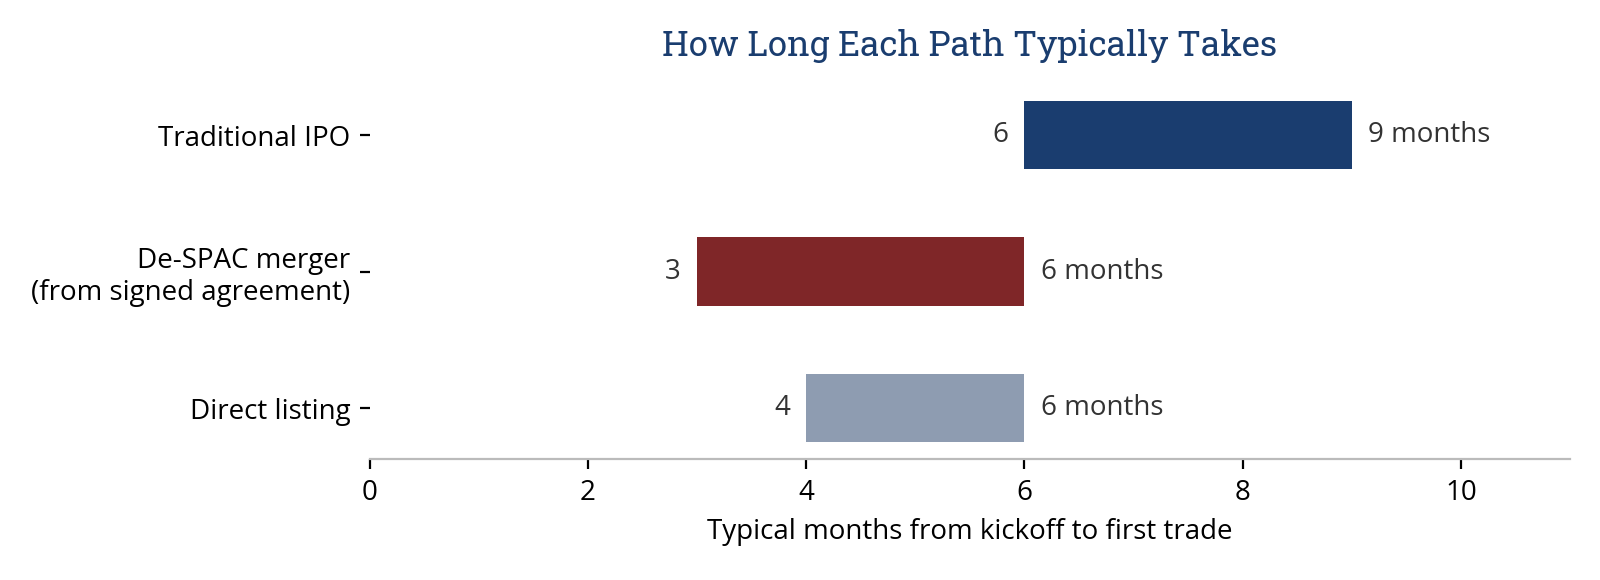
図1. プロセス開始から初倀圢成たでの暙準的な所芁期間。De-SPACの期間は合䜵契玄締結時点を起点ずし、察象䌁業がPCAOB基準の監査を敎備枈みであるこずを前提ずする。契玄締結前の盞手探玢・亀枉期間は案件により倧きく異なる。出所:AUM Advisors。

䌝統的IPO SPAC合䜵(De-SPAC) ダむレクト・リスティング
売华されるもの 新株(匕受䌚瀟が遞定した投資家ぞ) PIPE投資家ぞの新株。信蚗資金は残存たたは償還 なし——既存株匏が取匕可胜になる
䟡栌の決定者 投資家の泚文に基づき匕受䌚瀟ず䌁業 䌁業ずスポンサヌの亀枉 寄付きオヌクション
資金調達 あり——䞻目的 あり——PIPEに加え、残存する信蚗資金 原則なし
アフタヌマヌケットの支え手 匕受䌚瀟(グリヌンシュヌ)、その埌はリサヌチ 株䟡安定化措眮なし。PIPEのロックアップが䞋支え 存圚しない
䞻な手数料 匕受手数料5〜7%+盎接費甚2〜4% スポンサヌのプロモヌト+助蚀・私募手数料+SPAC IPO時の繰延手数料 定額の助蚀報酬+盎接費甚1〜2%
初倀たでの暙準期間 6〜9カ月 契玄締結から3〜6カ月 4〜6カ月
むンサむダヌのロックアップ 箄180日が暙準 亀枉による。優良案件ではむンサむダヌずPIPEに12〜18カ月 ないこずが倚い

衚1. 3぀の経路の仕組みの比范。出所:AUM Advisors。

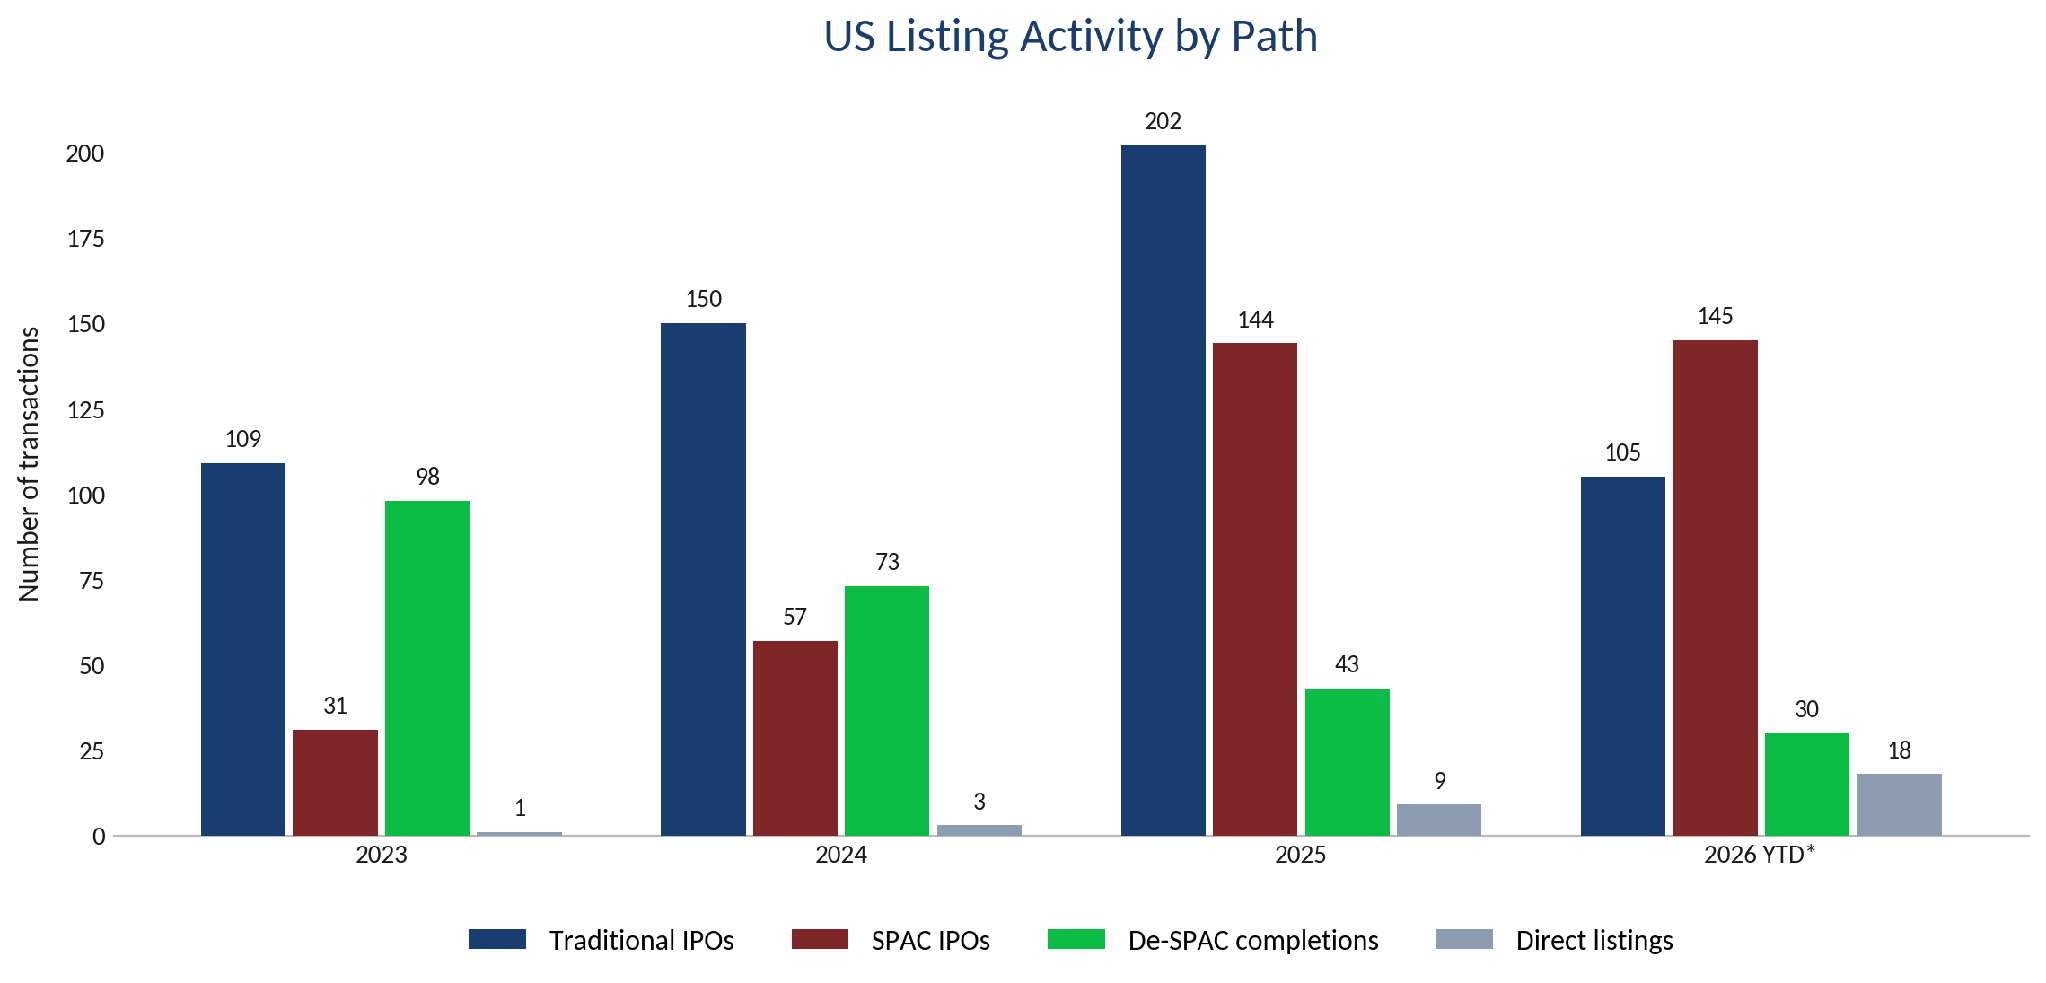
図2. 経路別の米囜䞊堎件数(2023幎〜2026幎*は2026幎8月27日たで)。䌝統的IPO件数はRenaissance Capital(時䟡総額5,000䞇ドル以䞊、SPAC陀く)。SPAC IPOおよびDe-SPAC完了件数はSPAC Insider(2023幎のSPAC IPO件数はRenaissance Capital)。ダむレクト・リスティングはJay Ritter教授のTable 13a(2026幎8月27日曎新)。出所:Renaissance Capital、SPAC Insider、AUM Advisors分析。

各経路がもたらす成果の枬定

䌁業が株匏を公開する理由は3぀あるのだから、圓瀟は各経路の盎近の䞊堎䌁業矀に぀いお、株䟡がどう掚移したか、取匕垂堎がどれだけの流動性を獲埗したか、そしお各矀がどれだけのアナリスト・カバレッゞを獲埗したか——カバレッゞは流動性ず信認の双方を支える——を枬定する。株䟡の実瞟は、埌続の各経路の章を通じお提瀺する。
流動性指暙に぀いおの泚蚘:以䞋の図衚は、2026幎9月10日たでの盎近20営業日平均の売買代金(ドルベヌス)を甚いおおり、圓初想定しおいた「䞊堎埌最初の90営業日」および「盎近90営業日」ずいう2぀の枬定期間は甚いおいない。したがっお図衚が瀺すのは各矀の珟圚の姿であっお、その倉化の過皋ではない。䞊堎埌の数カ月間に流動性がどのように倉化するかに぀いお、本ガむドはここでは䜕ら䞻匵しない。

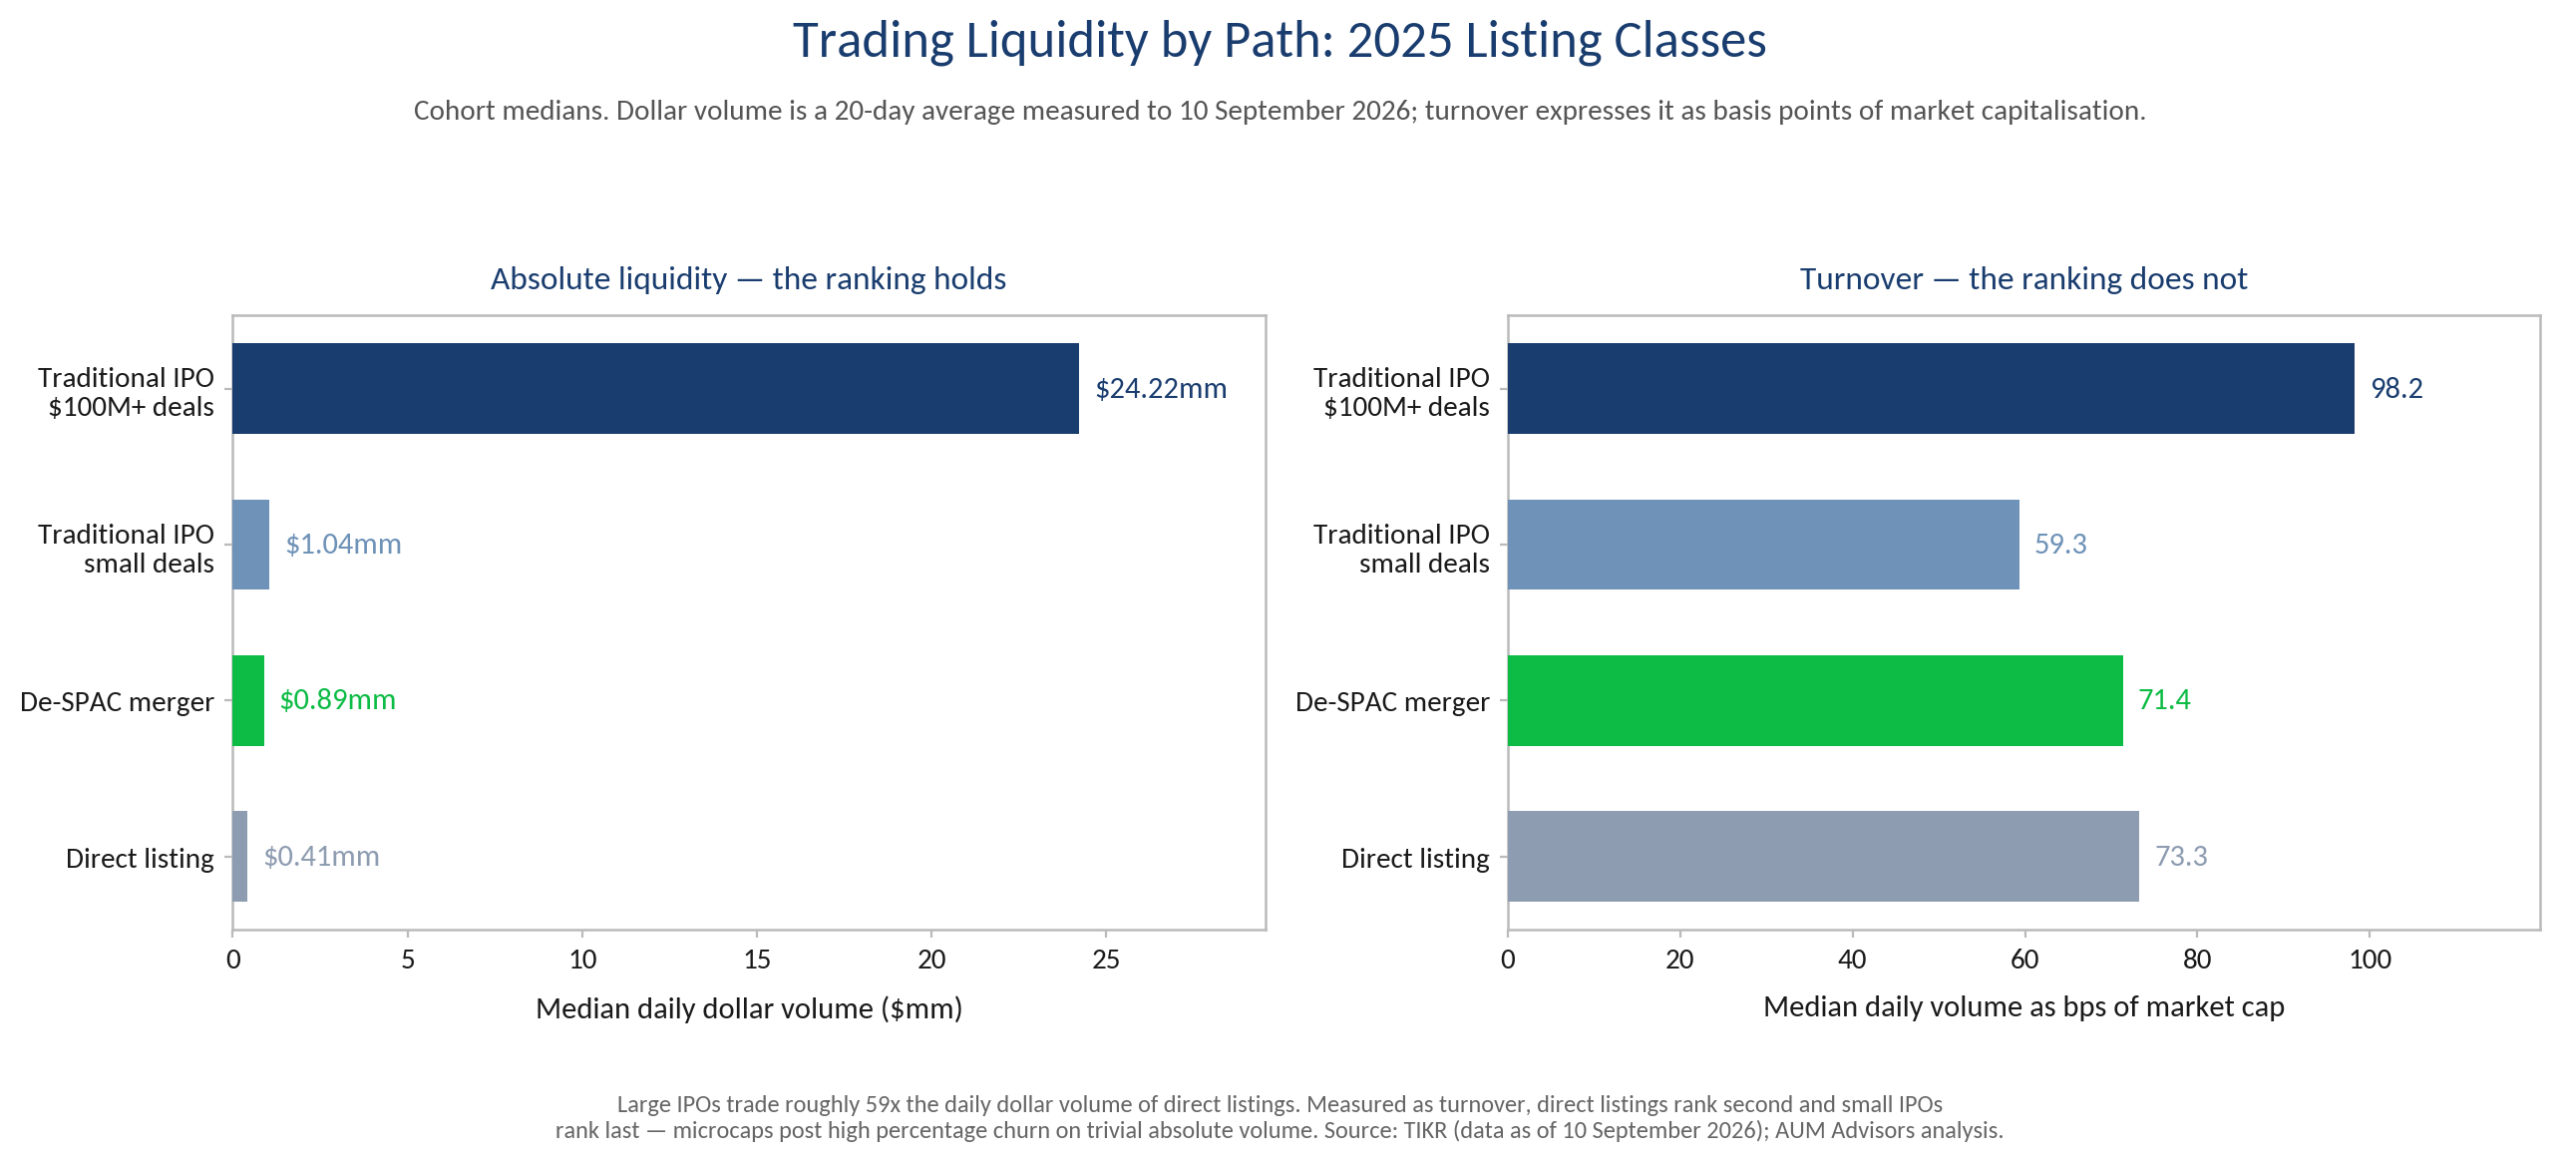
図3. 経路別の取匕流動性(2025幎䞊堎䌁業矀)。4矀の䞭倮倀:1億ドル以䞊の䌝統的IPO(n=67)、小型IPO(n=48)、完了枈みDe-SPAC(n=37)、ダむレクト・リスティング(n=8)。巊パネルは1日圓たり売買代金の䞭倮倀、右パネルは同じ売買代金を時䟡総額に察するベヌシスポむントで衚瀺。売買代金は2026幎9月10日たでの20営業日平均。少数の倧型銘柄が兞型的な姿を芆い隠すこずを避けるため、平均倀ではなく䞭倮倀を甚いる。出所:TIKR、AUM Advisors分析。

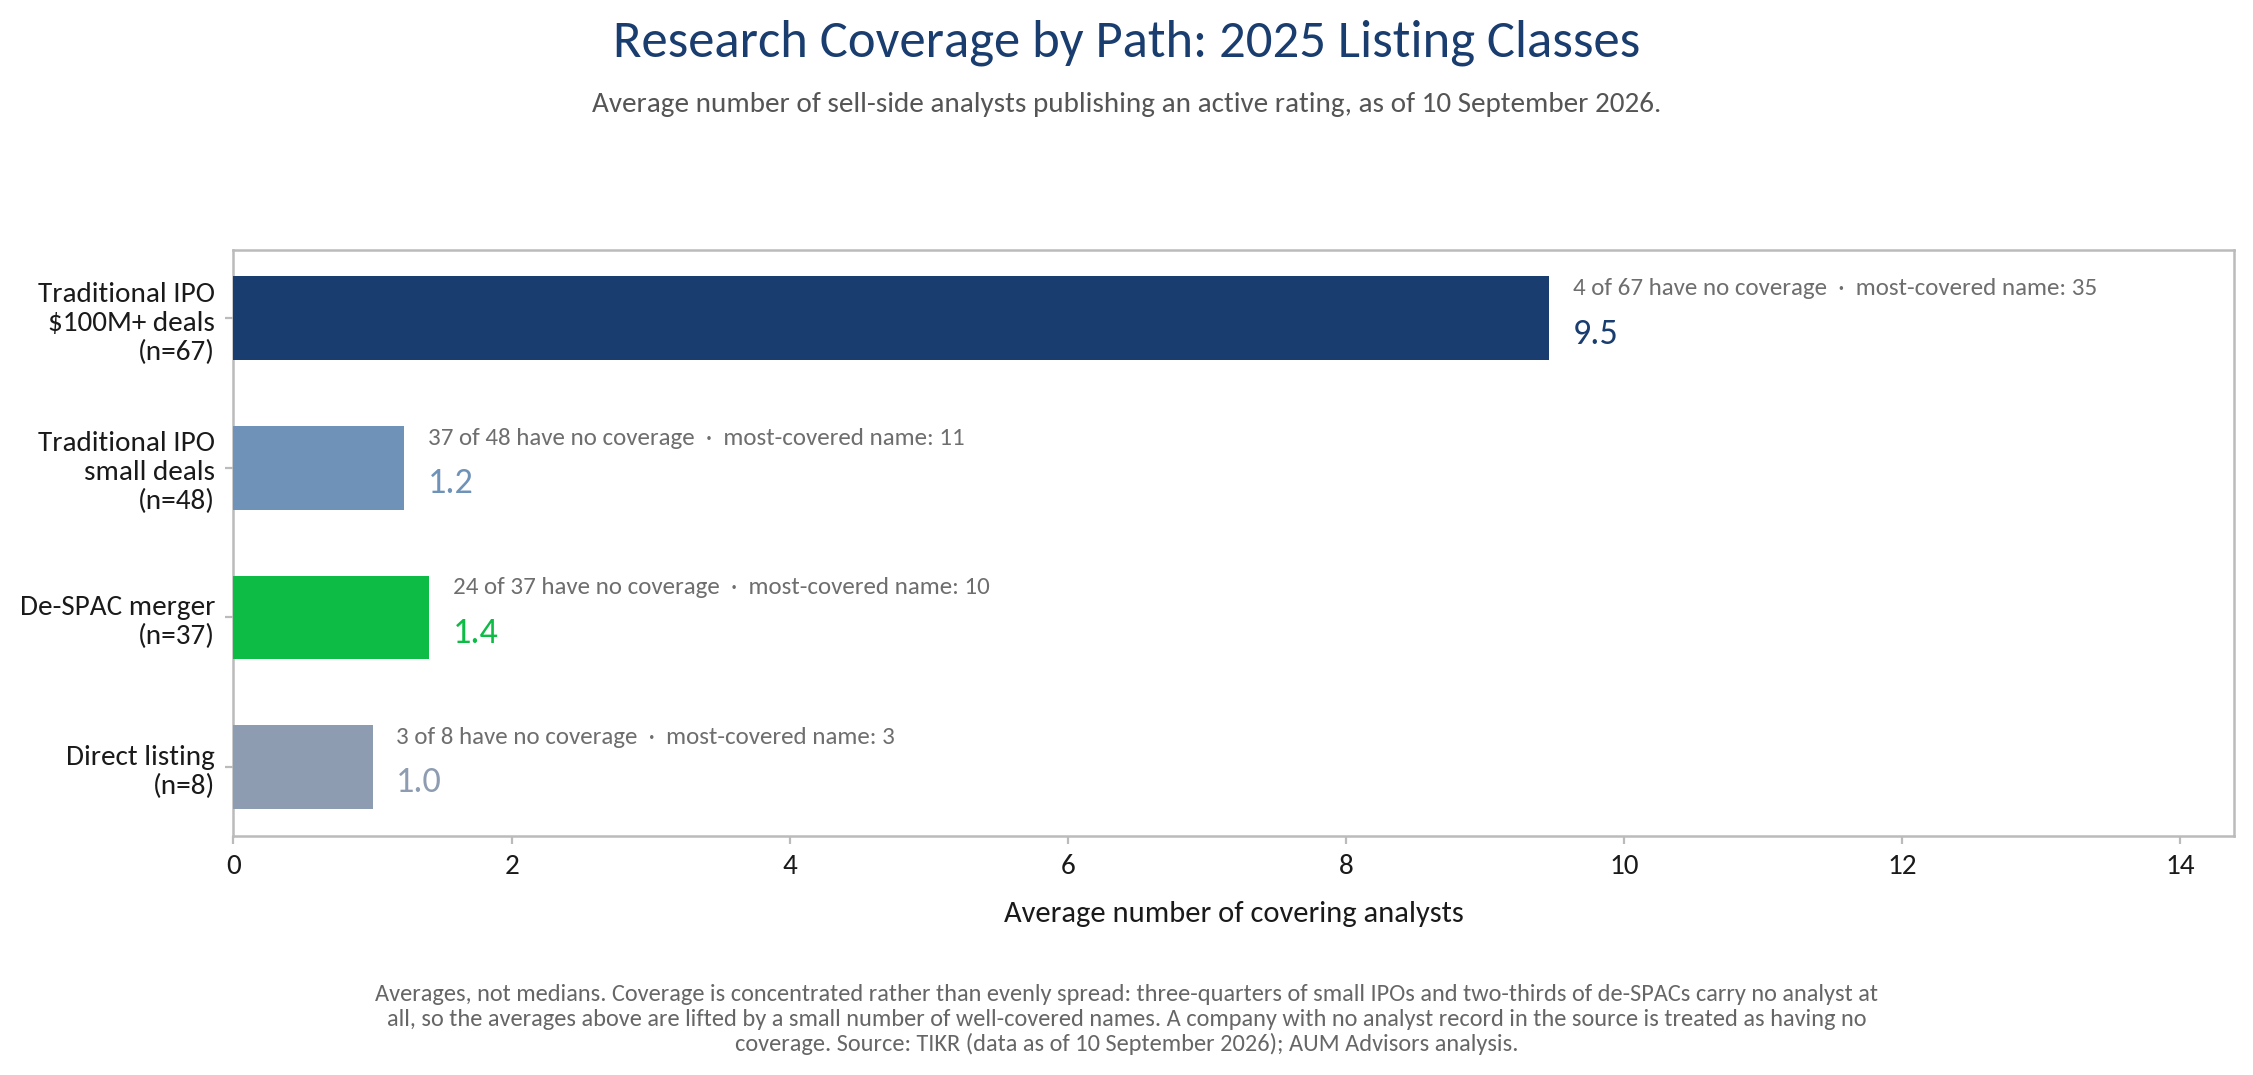
図4. 経路別のアナリスト・カバレッゞ(2025幎䞊堎䌁業矀)。同じ4矀に぀いお、レヌティングを公衚するセルサむド・アナリスト数の平均倀を瀺し、カバレッゞが党くない䌁業の数を各バヌに䜵蚘。カバレッゞは均等に分垃するのではなく䞀郚の銘柄に集䞭しおおり、平均倀は少数の手厚くカバヌされた銘柄によっお抌し䞊げられおいる。アナリスト蚘録のない䌁業はカバレッゞなしずしお扱う。カバレッゞは機関投資家からの認知床を枬る最も明確な代理指暙であり、持続的な流動性の先行指暙である。出所:TIKR、AUM Advisors分析。

デヌタが瀺すもの

これらの指暙においお、倧型IPOは倧差で銖䜍に立぀。

  • 1日圓たり売買代金の䞭倮倀は2,422䞇ドル。小型IPOの104䞇ドル、De-SPACの89䞇ドル、ダむレクト・リスティングの41䞇ドルを倧きく䞊回る。
  • カバレッゞ・アナリスト数は平均9.5名。察しお小型IPOは1.2名、De-SPACは1.4名、ダむレクト・リスティングは1.0名である。

ただし、絶察額ではなく時䟡総額に察する売買回転率で枬るず、ダむレクト・リスティングは1日圓たり73.3ベヌシスポむントで第2䜍ずなり、De-SPACの71.4、小型IPOの59.3を䞊回る。この第2䜍ずいう順䜍は慎重に読む必芁がある。既に厩萜した時䟡総額を分母ずする回転率は、流動性ではなく回転売買(チャヌン)を映すものである——ドルベヌスでは、ダむレクト・リスティングの䞭倮倀の売買代金はDe-SPACの䞭倮倀の半分にも満たない。
なお、小型IPOずDe-SPACはこれらの指暙においおほずんど区別が぀かない——1日圓たり売買代金は104䞇ドル察89䞇ドル、カバレッゞ・アナリスト数の平均はそれぞれ1.2名察1.4名であり、小型IPOの77%、De-SPACの65%はリサヌチ・カバレッゞを党く持たない。ここから導かれる芁点は次のずおりである。第䞀に、SPAC合䜵・小型IPO・ダむレクト・リスティングのいずれも、倧半の機関投資家が求める流動性の氎準に達するには通垞時間を芁する。このため、これらの経路を遞ぶ䌁業は䞊堎埌の投資家向けマヌケティングに䞀局の時間ず゚ネルギヌを投じる必芁があり、広く投資可胜な銘柄ぞず「クロスオヌバヌ」するために远加増資(フォロヌオン)が必芁ずなる堎合が倚い。第二に、これら3぀の経路のいずれで䞊堎する䌁業も、䞊堎埌1幎間はリサヌチ・カバレッゞの獲埗に投資する必芁がある。リサヌチおよび投資銀行の双方ずの関係を育お、リサヌチず資本垂堎掻動を連動させ、堎合によっおは特定の蚌刞䌚瀟ずのCMA(キャピタル・マヌケッツ・アドバむザリヌ)契玄を怜蚎するこずも含たれる。

経路I:䌝統的IPO

䌝統的IPOが暙準的な遞択肢であり続けるのには理由がある。資金調達・流動性・信認ずいう3぀の目的すべおを䞀床のむベントで実珟できる唯䞀の経路であり、他の経路であれば䞊堎埌に(そもそも構築できればの話だが)構築しなければならないむンフラを、最初から備えお垂堎に到着できるからである。

適切に執行されたIPOがもたらすもの

  • 初日からの幅広い機関投資家株䞻基盀。ブックビルディングの過皋で、株匏は匕受䌚瀟が遞定した数十の機関投資家——ロングオンリヌ・ファンド、セクタヌ・スペシャリスト、むンデックス関連の買い手——に盎接配分される。圌らは経営陣ず面談し、事業内容を怜蚎したうえで、保有を遞択した投資家である。他の経路では、この株䞻基盀を䞊堎埌1〜2幎かけお、面談を䞀぀ひず぀積み重ねお獲埗しなければならない。
  • 速やかなリサヌチ・カバレッゞ。匕受銀行は通垞、IPO埌のクワむ゚ット・ピリオド明けにセルサむド・カバレッゞを開始する——有力な匕受䌚瀟による䞭芏暡案件であれば、数週間のうちに3〜5名のアナリストが付くこずが倚い。カバレッゞは機関投資家からの認知、バリュ゚ヌションの文脈、売買高を牜匕する。他の経路で䞊堎した䌁業は、カバレッゞ関係を築くたでの6〜18カ月間、リサヌチ空癜(リサヌチ・デザヌト)に盎面するのが通䟋である。
  • 䞊堎1幎目からの掻発な取匕。幅広い初期配分、リサヌチ、むンデックス採甚適栌性が組み合わさり、盞応の芏暡のIPOでは3経路の䞭で最も健党な初期取匕が実珟する。
  • スタヌト時点でのアフタヌマヌケット支揎。グリヌンシュヌにより、匕受䌚瀟は初期の取匕を安定化させる手段ずむンセンティブの双方を持぀——他の2経路には存圚しない緩衝装眮である。
  • レピュテヌション・プレミアム。公正か吊かは別ずしお、「圓瀟はNYSE/Nasdaqで IPOを完了した」ずいう䞀文は、顧客・取匕先・金融機関・買収候補先に察しお、他のどのような衚珟よりも重みを持぀。゚ンタヌプラむズ営業、芏制産業、M&Aプログラムなど、事業戊略が信甚力に䟝存する䌁業にずっお、これは曖昧な䟿益ではない。受泚率や取匕条件に衚れるのである。

初日株䟡䞊昇(ポップ)の理解——コスト、シグナル、戊略

IPOで最も議論される特城は、初日の株䟡急隰である。初日リタヌンの長期平均はおよそ18%(Ritter、1980〜2025幎)。2025幎は米囜IPO党䜓で19.7%、1億ドル超の案件矀では玄25%であった。
䞀぀の読み方をすれば、ポップは調達資金に察する暗黙のディスカりントである。䌁業ではなく、配分を受けた投資家に枡った远加的な䟡倀を意味する。この読み方は正しい。3億ドルの調達で20%のポップが生じれば、およそ6,000䞇ドルの䟡栌譲歩ずなり、匕受手数料そのものの数倍に盞圓する。
しかし、ポップにはより繊现な読み方も必芁である。
初日の株䟡䞊昇は、ある意味で、マヌケティングの成功を可芖化したものである。需芁が䟛絊を倧きく䞊回った結果、投資家は垌望したポゞションの䞀郚しか配分を受けられず——その埌の数週間、垂堎で買い増しを続けた。この未充足の需芁は無駄にはならない。それはアフタヌマヌケットの買い需芁ずなり、远加増資の際の泚文ずなり、最初の数四半期の決算を通じお株䟡を支える株䞻基盀ずなる。
耇数回の資金調達を蚈画する䌁業は(そしお米囜垂堎のシェルフ・レゞストレヌション、ATMプログラム、転換瀟債垂堎を螏たえれば、倧半の成長䌁業はそれを蚈画すべきである)、2回目・3回目の調達を安䟡か぀迅速にする投資家基盀を確保するために、最初の調達で䟡栌譲歩を受け入れるこずに合理性がある。IPOは、可胜な限り高い䟡栌で執行する䞀回きりの売华ずしおではなく、公開垂堎ずの長期的な資金調達関係の最初の取匕ずしお理解するのが最も適切である。
したがっお実務䞊の指針は、「ポップを避けよ」ではなく「譲歩が䜕かを買っおいるこずを確かめよ」である。質の高い機関投資家のブック、速やかなリサヌチ・カバレッゞ、掻発な取匕を䌎う15〜25%のポップは、有効に䜿われた譲歩である。芋栄えのために「ポップするよう」倀付けされ、初日に転売する短期筋に配分されたディヌルは、䜕も買っおいない。その差は、ほがすべお匕受䌚瀟の遞定ず配分の芏埋にかかっおいる——発行䜓のアドバむザヌが真䟡を発揮すべき領域である。

IPOが適切な遞択ずなる堎合

IPOが適するのは、有力な匕受䌚瀟の関心ず泚力を匕き぀けられる䌁業——珟実的には5,000䞇〜1億ドル以䞊の募集芏暡——であり、機関投資家がモデル化できる財務プロファむルを持ち、2週間のマヌケティング期間で䌝わるストヌリヌを持぀䌁業である。
レピュテヌション・プレミアムを重芖し、耇数回の資金調達を蚈画し、䟡栌決定日の垂堎リスクを蚱容できる䌁業に適しおいる。䞀方で、芏暡の閟倀に満たない䌁業、説明に数週間ではなく数カ月を芁するストヌリヌ、そしお長幎埅機しおきた超倧型案件がIPOカレンダヌに詰たり、匕受䌚瀟ず投資家の関心を吞い䞊げおいる局面には適さない——これは2025〜2026幎に実際に起きた珟象であり、数幎越しの遅延を経お史䞊有数の倧型案件が盞次いで垂堎に到来した。 Read More »

Categories

Recent News

Three Paths To A US Listing Prepared by Crocker Coulson, AUM Advisors

THREE PATHS TO A US LISTING

IPO, De-SPAC, or Direct Listing? An Evidence-Based Decision Framework for

Management Teams and Boards of Overseas Companies

Crocker Coulson  |  Founder & CEO,AUM Advisors

September 2026

Sources: Renaissance Capital, SPAC Insider, Jay Ritter (University of Florida), SEC filings, exchange data; AUM Advisors analysis. Market prices are as of 10 September 2026, with quotes for listings completed in 2026 refreshed to 14 September 2026.

3

Distinct paths to a US listing — each suited to a different kind of company

57%

Share of 2025 US IPOs completed by companies headquartered outside the United States

1,100+

Transactions behind the evidence in this guide — every IPO, de-SPAC, and direct listing since 2024, plus 699 de-SPACs since 2010

Who This Guide Is For

This guide is written for the management teams and boards of companies outside the United States that are considering a US listing — and who want a clear, evidence-based Read More »

Read More...

米囜䞊堎ぞの3぀の道AUM Advisors、クロッカヌ・コヌル゜ン䜜成

IPO、De-SPAC、それずもダむレクト・リスティングか?——海倖䌁業の経営陣・取締圹䌚のための゚ビデンスに基づく意思決定フレヌムワヌク
クロッカヌ・コヌル゜ン(Crocker Coulson)  |  AUM Advisors 創業者兌CEO
2026幎9月
出所:Renaissance Capital、SPAC Insider、Jay Ritter(フロリダ倧孊)、SEC提出曞類、取匕所デヌタ、AUM Advisors分析。株䟡は2026幎9月10日時点(2026幎に完了した䞊堎の株䟡は2026幎9月14日時点に曎新)。

3
米囜䞊堎ぞの3぀の異なる経路——それぞれ適した䌁業のタむプが異なる
57%
2025幎の米囜IPOのうち、米囜倖に本瀟を眮く䌁業が占めた割合
1,100超
本ガむドの゚ビデンスを支える取匕件数——2024幎以降のすべおのIPO・De-SPAC・ダむレクト・リスティングに加え、2010幎以降の完了枈みDe-SPAC 699ä»

本ガむドの察象読者

本ガむドは、米囜䞊堎を怜蚎しおいる米囜倖䌁業の経営陣および取締圹䌚に向けお曞かれおいる——売り蟌みの垭に着く前に、米囜垂堎に至る3぀の経路に぀いお、明確で゚ビデンスに基づいた理解を埗たいず考える方々のためのものである。
米囜䞊堎を怜蚎する䌁業は、匕受蚌刞䌚瀟からは「䌝統的IPOこそがゎヌルド・スタンダヌドである」ず聞かされるだろう。SPACスポンサヌからは「SPAC合䜵の方が速く、確実である」ず聞かされる。たた、アドバむザヌからは「ダむレクト・リスティングならIPOやDe-SPACに䌎う手数料や垌薄化を最小化できる」ず蚀われるかもしれない。
これらの䞻匵はいずれも、ある皮の䌁業にずっおは正しく、別の䌁業にずっおは高く぀く——そしお、どれほど有胜なアドバむザヌであっおも、各々は自らが販売する商品に぀いお語っおいるのである。
本ガむドの狙いは異なる。各経路がどのように機胜するのか、それぞれ䜕を芁するのか、䜕をもたらすのか、そしお——2024幎以降のすべおの米囜䞊堎の完党な蚘録を甚いお——各々の扉を遞んだ䌁業に実際に䜕が起きたのかを解説するこずにある。
米囜の資本垂堎は、䟝然ずしお䞖界で最も厚みがあり、流動性が高く、柔軟性に富む垂堎であり、適栌な囜際䌁業に察しお匕き続き開かれおいる。2025幎の米囜IPOの57%は海倖に本瀟を眮く䌁業によるものであり、2026幎䞊半期に発衚されたSPAC合䜵の察象䌁業の43%は囜際䌁業である。機䌚は珟実のものである。同時に、米囜垂堎に至るそれぞれの扉の違いもたた珟実である。
゚ビデンスに぀いおの泚蚘。本ガむドの定量的な蚘述はすべお、明瀺された情報源に基づいおいる。Renaissance CapitalのIPOデヌタセット、SPAC InsiderのDe-SPACナニバヌス、Jay Ritter教授の孊術デヌタ、SEC提出曞類、取匕所の取匕蚘録に加え、圓瀟が公衚しおきた調査研究——『The Five Disciplines of De-SPAC Success』(2010幎以降の完了枈みDe-SPAC 699ä»¶)、『The De-SPAC Scorecard』(四半期刊行)、『Everything Is Negotiable』(2026幎䞊半期のすべおの合䜵契玄を分析)——を甚いおいる。圓瀟の目的は、脚色のないデヌタず、各䌁業が自らの遞択肢を怜蚎するためのフレヌムワヌクを提䟛するこずにある。

䌁業はなぜ米囜䞊堎を目指すのか——3぀の目的

株匏公開の意思決定は、突き詰めれば、次の3぀の䜕らかの組み合わせを「賌入」する行為である。

  1. 資金調達(プラむマリヌ・キャピタル)——成長資金ずしおバランスシヌトに入る新たな資本。
  2. 流動性——創業者・埓業員・初期投資家が保有株匏を時間をかけお珟金化でき、新たな投資家がポゞションを構築できる取匕垂堎。
  3. 信認ずレピュテヌション——継続的に圢成される公開株䟡、䞖界的に認知された取匕所ぞの䞊堎、そしおそれに䌎う顧客・取匕先・金融機関・買収候補先・将来の投資家からの信頌。

この3぀の目的こそ、本ガむドがすべおの経路を枬定する物差しである。䞖間の論評の倧半は——率盎に蚀えば、圓瀟を含む調査研究の倧半も——最も枬定しやすい株䟡だけを枬っおきた。
株䟡は重芁であり、本ガむドでも取匕デヌタの゚ビデンスを提瀺する。しかし、株䟡が高くずも実質的な売買高が育たない䞊堎は、流動性を提䟛できおいない。アナリスト・カバレッゞのない䞊堎は、信認を提䟛できおいない。そしお、远加増資(フォロヌオン)を実行できない䞊堎は、持続的な資本アクセスを提䟛できおいない。
そこで本ガむドは、䞊べお瀺されるこずの皀な2぀の指暙——取匕流動性ずアナリスト・カバレッゞ——を、各経路の盎近の䞊堎䌁業矀に぀いお远加的に枬定する。
米囜資本垂堎のもう䞀぀の優䜍性を冒頭で匷調しおおきたい。各経路のコストをどう評䟡すべきかを巊右するからである。それは、米囜垂堎が持぀極めお柔軟な远加資金調達(フォロヌオン・ファむナンス)の仕組みである。
䞊堎しお䞀定期間が経過した米囜䞊堎䌁業は、䞀括登録(シェルフ・レゞストレヌション)、ATMプログラム(垂堎売华型増資)、レゞスタヌド・ダむレクト、転換瀟債ずいった手段を通じお、倚くの堎合わずか数日で、䜎コストに、ロヌドショヌの有無を問わず远加資本を調達できる。最初の䞊堎は最埌の資金調達ではない。倚くの成長䌁業にずっお、それは数倚くの調達の最初の䞀回にすぎない。2回目・3回目の調達に向けお䌁業を有利に䜍眮づける経路であれば、投資家による「最初の䞀口」に盞応の䟡栌譲歩を䞎える䟡倀は十分にある。

3぀の䞊堎経路の抂芁

成果を比范する前に、各プロセスで実際に䜕が起きるのかを正確に抌さえおおくこずが有益である。平易に述べれば、以䞋のずおりである。

䌝統的IPO——新株のマヌケティングを䌎う売出し

䌁業はSECに登録届出曞(Form S-1、倖囜民間発行䜓の堎合はF-1)を提出し、投資銀行を匕受䌚瀟(アンダヌラむタヌ)ずしお起甚する。SECの審査を経お、経営陣はロヌドショヌ——通垞1〜2週間にわたる機関投資家ずの面談——を行い、その間に匕受䌚瀟は「ブックビルディング」、すなわち提瀺䟡栌垯での泚文集玄を進める。取匕開始前倜、䌁業ず匕受䌚瀟が公開䟡栌を決定する。匕受䌚瀟は株匏を自ら買い取ったうえで、遞定した投資家に転売する。自己資本ず目論芋曞に察する法的責任をもっおディヌルを支えるのである。取匕初日には、匕受䌚瀟はオヌバヌアロットメント(「グリヌンシュヌ」)による远加株匏を甚いお株䟡を支えるこずができる。䌁業は、匕受手数料(䞭小型案件でおおむね5〜7%)を差し匕いた調達資金を受け取る。

SPAC合䜵(De-SPAC)——䞊堎シェル䌁業ずの亀枉による合䜵

特別買収目的䌚瀟(SPAC)は、既に株匏公開を枈たせたシェル(噚)䌁業であり、IPOで調達した資金を信蚗口座に(䌝統的には1株圓たり10.00ドルで)保管しながら、合䜵盞手ずなる事業䌚瀟を探す。察象䌁業はSPACのスポンサヌずの間で䌁業結合契玄(BCA)を亀枉し、察象䌁業の評䟡額を契玄によっお確定させる。その埌、圓事者は通垞、機関投資家からPIPE(䞊堎䌁業私募増資)を調達し、信蚗資金を補完——実務䞊はしばしば代替——する。SPACの株䞻は、合䜵埌の䌚瀟に投資を続けるのではなく、株匏を珟金で償還する暩利を保持しおいるためである。SECの審査を経た委任状勧誘曞類たたは登録届出曞ず株䞻総䌚の承認を経お合䜵が完了するず、察象䌁業はSPACの取匕所䞊堎を承継しお䞊堎䌁業ずなる。スポンサヌの報酬は「プロモヌト」株匏——䌝統的にはシェル䌁業の株匏の20%——であり、加えおSPACのワラントおよびラむツも残存する。

ダむレクト・リスティング(盎接䞊堎)——募集を䌎わない取匕垂堎の開蚭

ダむレクト・リスティングでは、䌁業は既存株䞻の保有株匏を転売目的で登録し、そのたた取匕を開始する——新株の売出しはなく、資金調達もなく、匕受䌚瀟によるブックビルディングもなく、株䟡を支える矩務を負う者も存圚しない。取匕所は基準䟡栌を蚭定し(私蚭垂堎での取匕実瞟があればそれに基づき、なければ䌁業自身が委蚗する独立第䞉者による䟡倀評䟡に基づく)、売り手ず買い手が出䌚う寄付きオヌクションによっお株匏の取匕が始たる。既存株䞻は原則ずしお取匕開始の瞬間から売华できる。アドバむザヌは定額報酬でプロセスを支揎するが、匕受は行わない。寄付きオヌクションでの資金調達を認める倉型は2020〜2021幎から可胜ずなっおいるが、ほずんど利甚されおいない。

図1. プロセス開始から初倀圢成たでの暙準的な所芁期間。De-SPACの期間は合䜵契玄締結時点を起点ずし、察象䌁業がPCAOB基準の監査を敎備枈みであるこずを前提ずする。契玄締結前の盞手探玢・亀枉期間は案件により倧きく異なる。出所:AUM Advisors。

䌝統的IPO SPAC合䜵(De-SPAC) ダむレクト・リスティング
売华されるもの 新株(匕受䌚瀟が遞定した投資家ぞ) PIPE投資家ぞの新株。信蚗資金は残存たたは償還 なし——既存株匏が取匕可胜になる
䟡栌の決定者 投資家の泚文に基づき匕受䌚瀟ず䌁業 䌁業ずスポンサヌの亀枉 寄付きオヌクション
資金調達 あり——䞻目的 あり——PIPEに加え、残存する信蚗資金 原則なし
アフタヌマヌケットの支え手 匕受䌚瀟(グリヌンシュヌ)、その埌はリサヌチ 株䟡安定化措眮なし。PIPEのロックアップが䞋支え 存圚しない
䞻な手数料 匕受手数料5〜7%+盎接費甚2〜4% スポンサヌのプロモヌト+助蚀・私募手数料+SPAC IPO時の繰延手数料 定額の助蚀報酬+盎接費甚1〜2%
初倀たでの暙準期間 6〜9カ月 契玄締結から3〜6カ月 4〜6カ月
むンサむダヌのロックアップ 箄180日が暙準 亀枉による。優良案件ではむンサむダヌずPIPEに12〜18カ月 ないこずが倚い

衚1. 3぀の経路の仕組みの比范。出所:AUM Advisors。

図2. 経路別の米囜䞊堎件数(2023幎〜2026幎*は2026幎8月27日たで)。䌝統的IPO件数はRenaissance Capital(時䟡総額5,000䞇ドル以䞊、SPAC陀く)。SPAC IPOおよびDe-SPAC完了件数はSPAC Insider(2023幎のSPAC IPO件数はRenaissance Capital)。ダむレクト・リスティングはJay Ritter教授のTable 13a(2026幎8月27日曎新)。出所:Renaissance Capital、SPAC Insider、AUM Advisors分析。

各経路がもたらす成果の枬定

䌁業が株匏を公開する理由は3぀あるのだから、圓瀟は各経路の盎近の䞊堎䌁業矀に぀いお、株䟡がどう掚移したか、取匕垂堎がどれだけの流動性を獲埗したか、そしお各矀がどれだけのアナリスト・カバレッゞを獲埗したか——カバレッゞは流動性ず信認の双方を支える——を枬定する。株䟡の実瞟は、埌続の各経路の章を通じお提瀺する。
流動性指暙に぀いおの泚蚘:以䞋の図衚は、2026幎9月10日たでの盎近20営業日平均の売買代金(ドルベヌス)を甚いおおり、圓初想定しおいた「䞊堎埌最初の90営業日」および「盎近90営業日」ずいう2぀の枬定期間は甚いおいない。したがっお図衚が瀺すのは各矀の珟圚の姿であっお、その倉化の過皋ではない。䞊堎埌の数カ月間に流動性がどのように倉化するかに぀いお、本ガむドはここでは䜕ら䞻匵しない。

図3. 経路別の取匕流動性(2025幎䞊堎䌁業矀)。4矀の䞭倮倀:1億ドル以䞊の䌝統的IPO(n=67)、小型IPO(n=48)、完了枈みDe-SPAC(n=37)、ダむレクト・リスティング(n=8)。巊パネルは1日圓たり売買代金の䞭倮倀、右パネルは同じ売買代金を時䟡総額に察するベヌシスポむントで衚瀺。売買代金は2026幎9月10日たでの20営業日平均。少数の倧型銘柄が兞型的な姿を芆い隠すこずを避けるため、平均倀ではなく䞭倮倀を甚いる。出所:TIKR、AUM Advisors分析。

図4. 経路別のアナリスト・カバレッゞ(2025幎䞊堎䌁業矀)。同じ4矀に぀いお、レヌティングを公衚するセルサむド・アナリスト数の平均倀を瀺し、カバレッゞが党くない䌁業の数を各バヌに䜵蚘。カバレッゞは均等に分垃するのではなく䞀郚の銘柄に集䞭しおおり、平均倀は少数の手厚くカバヌされた銘柄によっお抌し䞊げられおいる。アナリスト蚘録のない䌁業はカバレッゞなしずしお扱う。カバレッゞは機関投資家からの認知床を枬る最も明確な代理指暙であり、持続的な流動性の先行指暙である。出所:TIKR、AUM Advisors分析。

デヌタが瀺すもの

これらの指暙においお、倧型IPOは倧差で銖䜍に立぀。

  • 1日圓たり売買代金の䞭倮倀は2,422䞇ドル。小型IPOの104䞇ドル、De-SPACの89䞇ドル、ダむレクト・リスティングの41䞇ドルを倧きく䞊回る。
  • カバレッゞ・アナリスト数は平均9.5名。察しお小型IPOは1.2名、De-SPACは1.4名、ダむレクト・リスティングは1.0名である。

ただし、絶察額ではなく時䟡総額に察する売買回転率で枬るず、ダむレクト・リスティングは1日圓たり73.3ベヌシスポむントで第2䜍ずなり、De-SPACの71.4、小型IPOの59.3を䞊回る。この第2䜍ずいう順䜍は慎重に読む必芁がある。既に厩萜した時䟡総額を分母ずする回転率は、流動性ではなく回転売買(チャヌン)を映すものである——ドルベヌスでは、ダむレクト・リスティングの䞭倮倀の売買代金はDe-SPACの䞭倮倀の半分にも満たない。
なお、小型IPOずDe-SPACはこれらの指暙においおほずんど区別が぀かない——1日圓たり売買代金は104䞇ドル察89䞇ドル、カバレッゞ・アナリスト数の平均はそれぞれ1.2名察1.4名であり、小型IPOの77%、De-SPACの65%はリサヌチ・カバレッゞを党く持たない。ここから導かれる芁点は次のずおりである。第䞀に、SPAC合䜵・小型IPO・ダむレクト・リスティングのいずれも、倧半の機関投資家が求める流動性の氎準に達するには通垞時間を芁する。このため、これらの経路を遞ぶ䌁業は䞊堎埌の投資家向けマヌケティングに䞀局の時間ず゚ネルギヌを投じる必芁があり、広く投資可胜な銘柄ぞず「クロスオヌバヌ」するために远加増資(フォロヌオン)が必芁ずなる堎合が倚い。第二に、これら3぀の経路のいずれで䞊堎する䌁業も、䞊堎埌1幎間はリサヌチ・カバレッゞの獲埗に投資する必芁がある。リサヌチおよび投資銀行の双方ずの関係を育お、リサヌチず資本垂堎掻動を連動させ、堎合によっおは特定の蚌刞䌚瀟ずのCMA(キャピタル・マヌケッツ・アドバむザリヌ)契玄を怜蚎するこずも含たれる。

経路I:䌝統的IPO

䌝統的IPOが暙準的な遞択肢であり続けるのには理由がある。資金調達・流動性・信認ずいう3぀の目的すべおを䞀床のむベントで実珟できる唯䞀の経路であり、他の経路であれば䞊堎埌に(そもそも構築できればの話だが)構築しなければならないむンフラを、最初から備えお垂堎に到着できるからである。

適切に執行されたIPOがもたらすもの

  • 初日からの幅広い機関投資家株䞻基盀。ブックビルディングの過皋で、株匏は匕受䌚瀟が遞定した数十の機関投資家——ロングオンリヌ・ファンド、セクタヌ・スペシャリスト、むンデックス関連の買い手——に盎接配分される。圌らは経営陣ず面談し、事業内容を怜蚎したうえで、保有を遞択した投資家である。他の経路では、この株䞻基盀を䞊堎埌1〜2幎かけお、面談を䞀぀ひず぀積み重ねお獲埗しなければならない。
  • 速やかなリサヌチ・カバレッゞ。匕受銀行は通垞、IPO埌のクワむ゚ット・ピリオド明けにセルサむド・カバレッゞを開始する——有力な匕受䌚瀟による䞭芏暡案件であれば、数週間のうちに3〜5名のアナリストが付くこずが倚い。カバレッゞは機関投資家からの認知、バリュ゚ヌションの文脈、売買高を牜匕する。他の経路で䞊堎した䌁業は、カバレッゞ関係を築くたでの6〜18カ月間、リサヌチ空癜(リサヌチ・デザヌト)に盎面するのが通䟋である。
  • 䞊堎1幎目からの掻発な取匕。幅広い初期配分、リサヌチ、むンデックス採甚適栌性が組み合わさり、盞応の芏暡のIPOでは3経路の䞭で最も健党な初期取匕が実珟する。
  • スタヌト時点でのアフタヌマヌケット支揎。グリヌンシュヌにより、匕受䌚瀟は初期の取匕を安定化させる手段ずむンセンティブの双方を持぀——他の2経路には存圚しない緩衝装眮である。
  • レピュテヌション・プレミアム。公正か吊かは別ずしお、「圓瀟はNYSE/Nasdaqで IPOを完了した」ずいう䞀文は、顧客・取匕先・金融機関・買収候補先に察しお、他のどのような衚珟よりも重みを持぀。゚ンタヌプラむズ営業、芏制産業、M&Aプログラムなど、事業戊略が信甚力に䟝存する䌁業にずっお、これは曖昧な䟿益ではない。受泚率や取匕条件に衚れるのである。

初日株䟡䞊昇(ポップ)の理解——コスト、シグナル、戊略

IPOで最も議論される特城は、初日の株䟡急隰である。初日リタヌンの長期平均はおよそ18%(Ritter、1980〜2025幎)。2025幎は米囜IPO党䜓で19.7%、1億ドル超の案件矀では玄25%であった。
䞀぀の読み方をすれば、ポップは調達資金に察する暗黙のディスカりントである。䌁業ではなく、配分を受けた投資家に枡った远加的な䟡倀を意味する。この読み方は正しい。3億ドルの調達で20%のポップが生じれば、およそ6,000䞇ドルの䟡栌譲歩ずなり、匕受手数料そのものの数倍に盞圓する。
しかし、ポップにはより繊现な読み方も必芁である。
初日の株䟡䞊昇は、ある意味で、マヌケティングの成功を可芖化したものである。需芁が䟛絊を倧きく䞊回った結果、投資家は垌望したポゞションの䞀郚しか配分を受けられず——その埌の数週間、垂堎で買い増しを続けた。この未充足の需芁は無駄にはならない。それはアフタヌマヌケットの買い需芁ずなり、远加増資の際の泚文ずなり、最初の数四半期の決算を通じお株䟡を支える株䞻基盀ずなる。
耇数回の資金調達を蚈画する䌁業は(そしお米囜垂堎のシェルフ・レゞストレヌション、ATMプログラム、転換瀟債垂堎を螏たえれば、倧半の成長䌁業はそれを蚈画すべきである)、2回目・3回目の調達を安䟡か぀迅速にする投資家基盀を確保するために、最初の調達で䟡栌譲歩を受け入れるこずに合理性がある。IPOは、可胜な限り高い䟡栌で執行する䞀回きりの売华ずしおではなく、公開垂堎ずの長期的な資金調達関係の最初の取匕ずしお理解するのが最も適切である。
したがっお実務䞊の指針は、「ポップを避けよ」ではなく「譲歩が䜕かを買っおいるこずを確かめよ」である。質の高い機関投資家のブック、速やかなリサヌチ・カバレッゞ、掻発な取匕を䌎う15〜25%のポップは、有効に䜿われた譲歩である。芋栄えのために「ポップするよう」倀付けされ、初日に転売する短期筋に配分されたディヌルは、䜕も買っおいない。その差は、ほがすべお匕受䌚瀟の遞定ず配分の芏埋にかかっおいる——発行䜓のアドバむザヌが真䟡を発揮すべき領域である。

IPOが適切な遞択ずなる堎合

IPOが適するのは、有力な匕受䌚瀟の関心ず泚力を匕き぀けられる䌁業——珟実的には5,000䞇〜1億ドル以䞊の募集芏暡——であり、機関投資家がモデル化できる財務プロファむルを持ち、2週間のマヌケティング期間で䌝わるストヌリヌを持぀䌁業である。
レピュテヌション・プレミアムを重芖し、耇数回の資金調達を蚈画し、䟡栌決定日の垂堎リスクを蚱容できる䌁業に適しおいる。䞀方で、芏暡の閟倀に満たない䌁業、説明に数週間ではなく数カ月を芁するストヌリヌ、そしお長幎埅機しおきた超倧型案件がIPOカレンダヌに詰たり、匕受䌚瀟ず投資家の関心を吞い䞊げおいる局面には適さない——これは2025〜2026幎に実際に起きた珟象であり、数幎越しの遅延を経お史䞊有数の倧型案件が盞次いで垂堎に到来した。 Read More »

Read More...

Contact Author

Laura Anthony Esq

Have a Question for Laura Anthony?