Laura Anthony Esq

MAKE VALUED ALLIANCES

Form S-1 Registration

米国上場への3つの道(AUM Advisors、クロッカー・コールソン作成)

IPO、De-SPAC、それともダイレクト・リスティングか?——海外企業の経営陣・取締役会のためのエビデンスに基づく意思決定フレームワーク クロッカー・コールソン(Crocker Coulson)  |  AUM Advisors 創業者兼CEO 2026年9月 出所:Renaissance Capital、SPAC Insider、Jay Ritter(フロリダ大学)、SEC提出書類、取引所データ、AUM Advisors分析。株価は2026年9月10日時点(2026年に完了した上場の株価は2026年9月14日時点に更新)。
3 米国上場への3つの異なる経路——それぞれ適した企業のタイプが異なる 57% 2025年の米国IPOのうち、米国外に本社を置く企業が占めた割合 1,100超 本ガイドのエビデンスを支える取引件数——2024年以降のすべてのIPO・De-SPAC・ダイレクト・リスティングに加え、2010年以降の完了済みDe-SPAC 699件

本ガイドの対象読者

本ガイドは、米国上場を検討している米国外企業の経営陣および取締役会に向けて書かれている——売り込みの席に着く前に、米国市場に至る3つの経路について、明確でエビデンスに基づいた理解を得たいと考える方々のためのものである。 米国上場を検討する企業は、引受証券会社からは「伝統的IPOこそがゴールド・スタンダードである」と聞かされるだろう。SPACスポンサーからは「SPAC合併の方が速く、確実である」と聞かされる。また、アドバイザーからは「ダイレクト・リスティングならIPOやDe-SPACに伴う手数料や希薄化を最小化できる」と言われるかもしれない。 これらの主張はいずれも、ある種の企業にとっては正しく、別の企業にとっては高くつく——そして、どれほど有能なアドバイザーであっても、各々は自らが販売する商品について語っているのである。 本ガイドの狙いは異なる。各経路がどのように機能するのか、それぞれ何を要するのか、何をもたらすのか、そして——2024年以降のすべての米国上場の完全な記録を用いて——各々の扉を選んだ企業に実際に何が起きたのかを解説することにある。 米国の資本市場は、依然として世界で最も厚みがあり、流動性が高く、柔軟性に富む市場であり、適格な国際企業に対して引き続き開かれている。2025年の米国IPOの57%は海外に本社を置く企業によるものであり、2026年上半期に発表されたSPAC合併の対象企業の43%は国際企業である。機会は現実のものである。同時に、米国市場に至るそれぞれの扉の違いもまた現実である。 エビデンスについての注記。本ガイドの定量的な記述はすべて、明示された情報源に基づいている。Renaissance CapitalのIPOデータセット、SPAC InsiderのDe-SPACユニバース、Jay Ritter教授の学術データ、SEC提出書類、取引所の取引記録に加え、当社が公表してきた調査研究——『The Five Disciplines of De-SPAC Success』(2010年以降の完了済みDe-SPAC 699件)、『The De-SPAC Scorecard』(四半期刊行)、『Everything Is Negotiable』(2026年上半期のすべての合併契約を分析)——を用いている。当社の目的は、脚色のないデータと、各企業が自らの選択肢を検討するためのフレームワークを提供することにある。

企業はなぜ米国上場を目指すのか——3つの目的

株式公開の意思決定は、突き詰めれば、次の3つの何らかの組み合わせを「購入」する行為である。
  1. 資金調達(プライマリー・キャピタル)——成長資金としてバランスシートに入る新たな資本。
  2. 流動性——創業者・従業員・初期投資家が保有株式を時間をかけて現金化でき、新たな投資家がポジションを構築できる取引市場。
  3. 信認とレピュテーション——継続的に形成される公開株価、世界的に認知された取引所への上場、そしてそれに伴う顧客・取引先・金融機関・買収候補先・将来の投資家からの信頼。
この3つの目的こそ、本ガイドがすべての経路を測定する物差しである。世間の論評の大半は——率直に言えば、当社を含む調査研究の大半も——最も測定しやすい株価だけを測ってきた。 株価は重要であり、本ガイドでも取引データのエビデンスを提示する。しかし、株価が高くとも実質的な売買高が育たない上場は、流動性を提供できていない。アナリスト・カバレッジのない上場は、信認を提供できていない。そして、追加増資(フォローオン)を実行できない上場は、持続的な資本アクセスを提供できていない。 そこで本ガイドは、並べて示されることの稀な2つの指標——取引流動性とアナリスト・カバレッジ——を、各経路の直近の上場企業群について追加的に測定する。 米国資本市場のもう一つの優位性を冒頭で強調しておきたい。各経路のコストをどう評価すべきかを左右するからである。それは、米国市場が持つ極めて柔軟な追加資金調達(フォローオン・ファイナンス)の仕組みである。 上場して一定期間が経過した米国上場企業は、一括登録(シェルフ・レジストレーション)、ATMプログラム(市場売却型増資)、レジスタード・ダイレクト、転換社債といった手段を通じて、多くの場合わずか数日で、低コストに、ロードショーの有無を問わず追加資本を調達できる。最初の上場は最後の資金調達ではない。多くの成長企業にとって、それは数多くの調達の最初の一回にすぎない。2回目・3回目の調達に向けて企業を有利に位置づける経路であれば、投資家による「最初の一口」に相応の価格譲歩を与える価値は十分にある。

3つの上場経路の概要

成果を比較する前に、各プロセスで実際に何が起きるのかを正確に押さえておくことが有益である。平易に述べれば、以下のとおりである。

伝統的IPO——新株のマーケティングを伴う売出し

企業はSECに登録届出書(Form S-1、外国民間発行体の場合はF-1)を提出し、投資銀行を引受会社(アンダーライター)として起用する。SECの審査を経て、経営陣はロードショー——通常1〜2週間にわたる機関投資家との面談——を行い、その間に引受会社は「ブックビルディング」、すなわち提示価格帯での注文集約を進める。取引開始前夜、企業と引受会社が公開価格を決定する。引受会社は株式を自ら買い取ったうえで、選定した投資家に転売する。自己資本と目論見書に対する法的責任をもってディールを支えるのである。取引初日には、引受会社はオーバーアロットメント(「グリーンシュー」)による追加株式を用いて株価を支えることができる。企業は、引受手数料(中小型案件でおおむね5〜7%)を差し引いた調達資金を受け取る。

SPAC合併(De-SPAC)——上場シェル企業との交渉による合併

特別買収目的会社(SPAC)は、既に株式公開を済ませたシェル(器)企業であり、IPOで調達した資金を信託口座に(伝統的には1株当たり10.00ドルで)保管しながら、合併相手となる事業会社を探す。対象企業はSPACのスポンサーとの間で企業結合契約(BCA)を交渉し、対象企業の評価額を契約によって確定させる。その後、当事者は通常、機関投資家からPIPE(上場企業私募増資)を調達し、信託資金を補完——実務上はしばしば代替——する。SPACの株主は、合併後の会社に投資を続けるのではなく、株式を現金で償還する権利を保持しているためである。SECの審査を経た委任状勧誘書類または登録届出書と株主総会の承認を経て合併が完了すると、対象企業はSPACの取引所上場を承継して上場企業となる。スポンサーの報酬は「プロモート」株式——伝統的にはシェル企業の株式の20%——であり、加えてSPACのワラントおよびライツも残存する。

ダイレクト・リスティング(直接上場)——募集を伴わない取引市場の開設

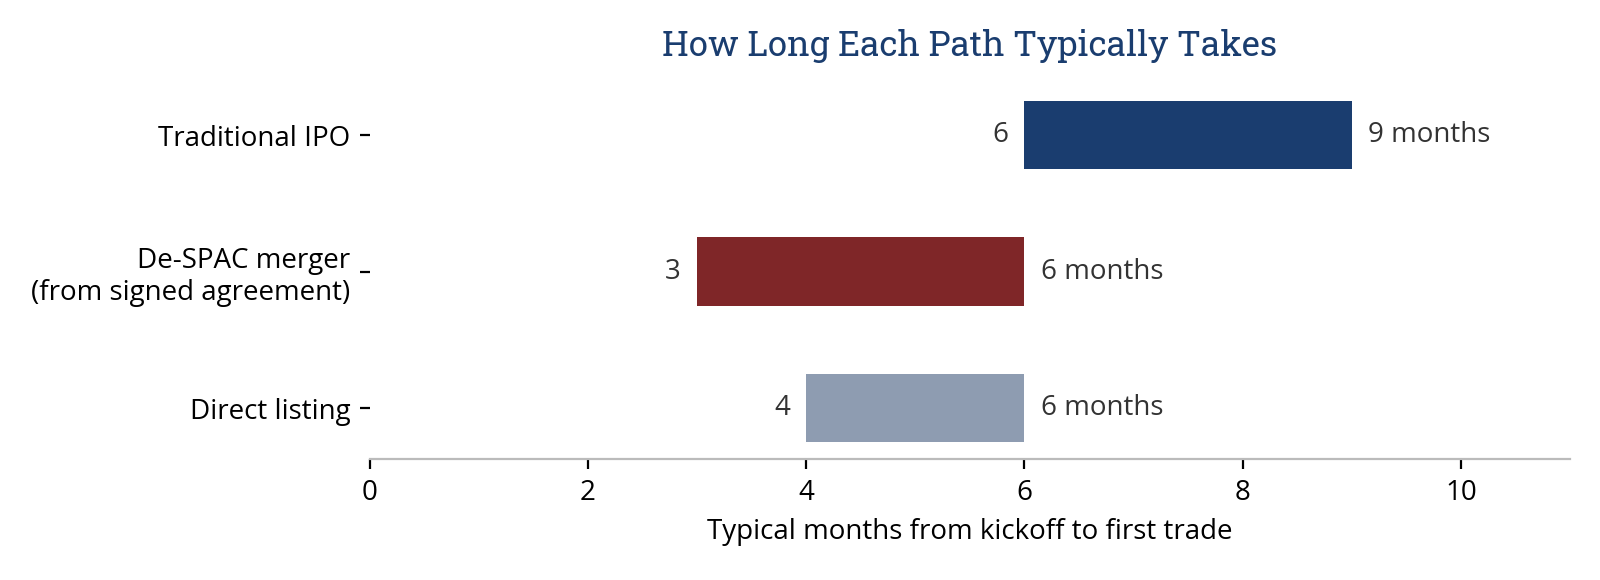
ダイレクト・リスティングでは、企業は既存株主の保有株式を転売目的で登録し、そのまま取引を開始する——新株の売出しはなく、資金調達もなく、引受会社によるブックビルディングもなく、株価を支える義務を負う者も存在しない。取引所は基準価格を設定し(私設市場での取引実績があればそれに基づき、なければ企業自身が委託する独立第三者による価値評価に基づく)、売り手と買い手が出会う寄付きオークションによって株式の取引が始まる。既存株主は原則として取引開始の瞬間から売却できる。アドバイザーは定額報酬でプロセスを支援するが、引受は行わない。寄付きオークションでの資金調達を認める変型は2020〜2021年から可能となっているが、ほとんど利用されていない。 図1. プロセス開始から初値形成までの標準的な所要期間。De-SPACの期間は合併契約締結時点を起点とし、対象企業がPCAOB基準の監査を整備済みであることを前提とする。契約締結前の相手探索・交渉期間は案件により大きく異なる。出所:AUM Advisors。
伝統的IPO SPAC合併(De-SPAC) ダイレクト・リスティング
売却されるもの 新株(引受会社が選定した投資家へ) PIPE投資家への新株。信託資金は残存または償還 なし——既存株式が取引可能になる
価格の決定者 投資家の注文に基づき引受会社と企業 企業とスポンサーの交渉 寄付きオークション
資金調達 あり——主目的 あり——PIPEに加え、残存する信託資金 原則なし
アフターマーケットの支え手 引受会社(グリーンシュー)、その後はリサーチ 株価安定化措置なし。PIPEのロックアップが下支え 存在しない
主な手数料 引受手数料5〜7%+直接費用2〜4% スポンサーのプロモート+助言・私募手数料+SPAC IPO時の繰延手数料 定額の助言報酬+直接費用1〜2%
初値までの標準期間 6〜9カ月 契約締結から3〜6カ月 4〜6カ月
インサイダーのロックアップ 約180日が標準 交渉による。優良案件ではインサイダーとPIPEに12〜18カ月 ないことが多い
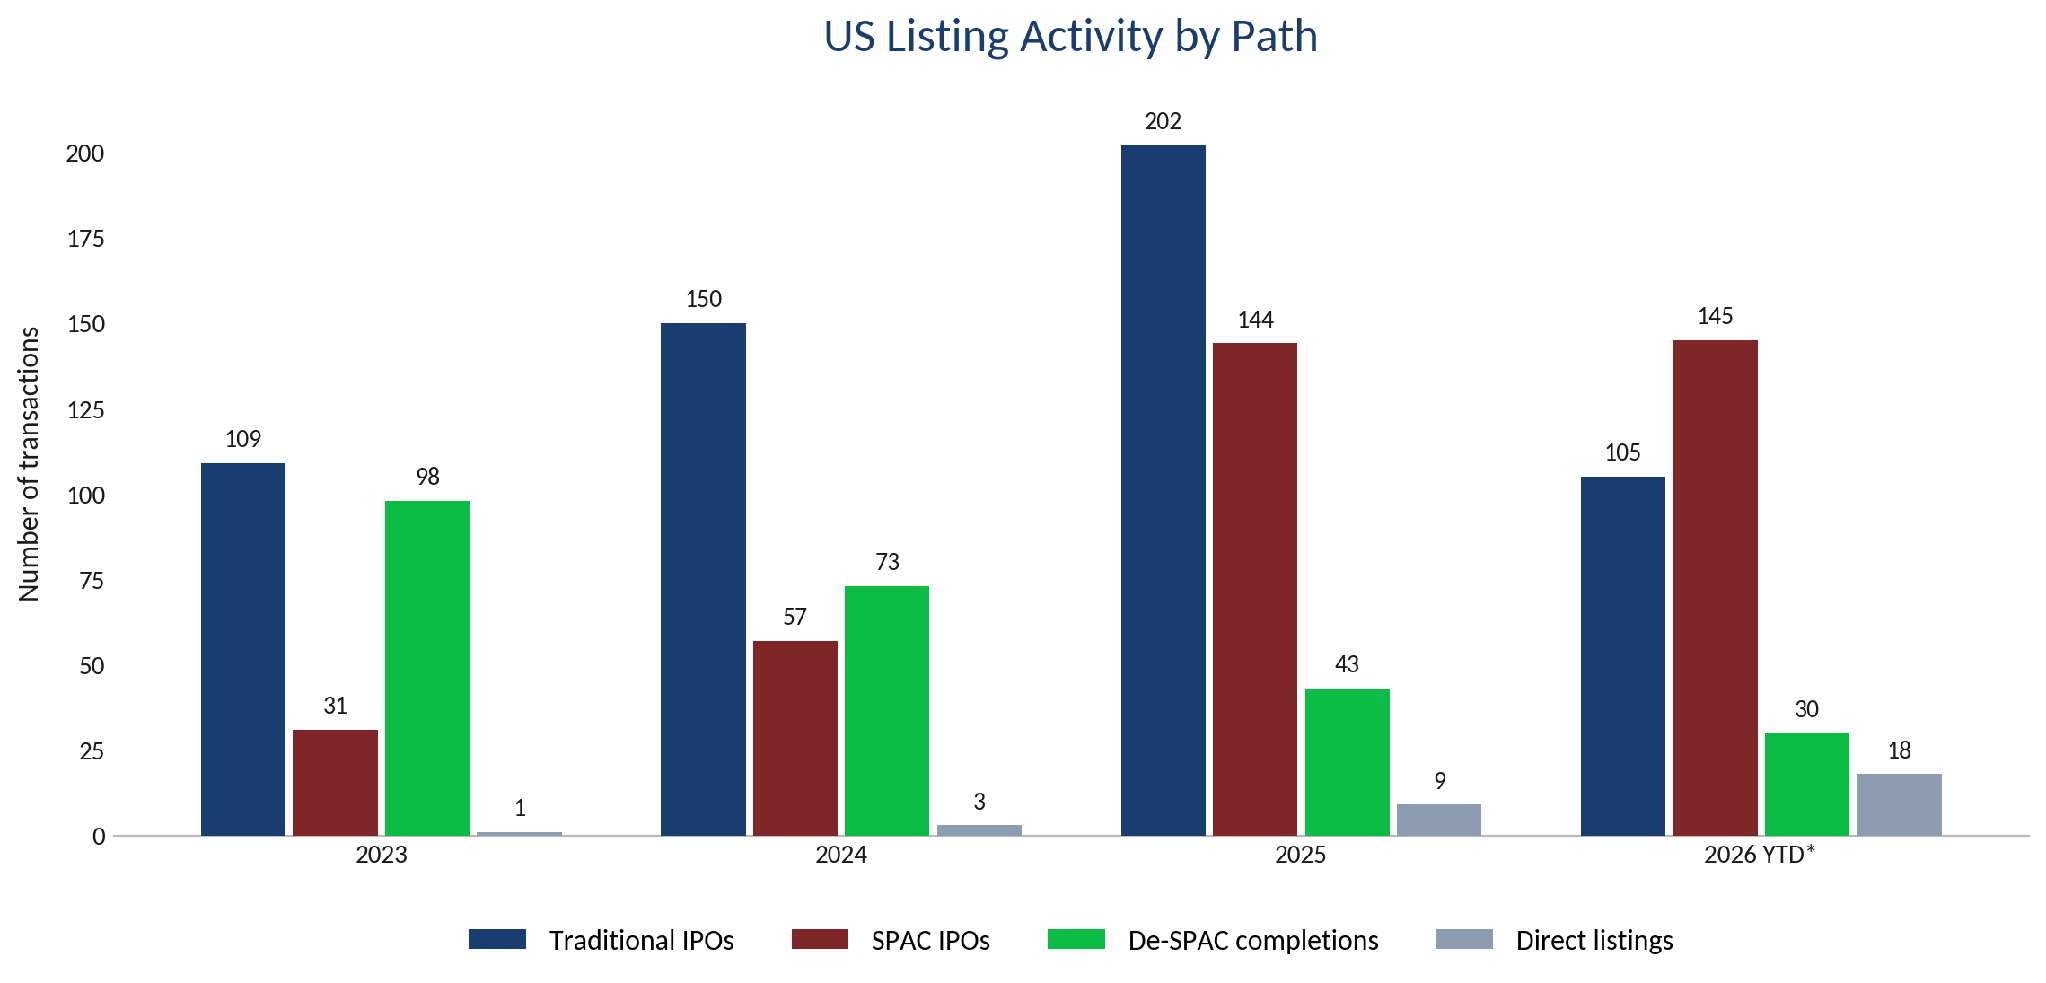
表1. 3つの経路の仕組みの比較。出所:AUM Advisors。 図2. 経路別の米国上場件数(2023年〜2026年*は2026年8月27日まで)。伝統的IPO件数はRenaissance Capital(時価総額5,000万ドル以上、SPAC除く)。SPAC IPOおよびDe-SPAC完了件数はSPAC Insider(2023年のSPAC IPO件数はRenaissance Capital)。ダイレクト・リスティングはJay Ritter教授のTable 13a(2026年8月27日更新)。出所:Renaissance Capital、SPAC Insider、AUM Advisors分析。

各経路がもたらす成果の測定

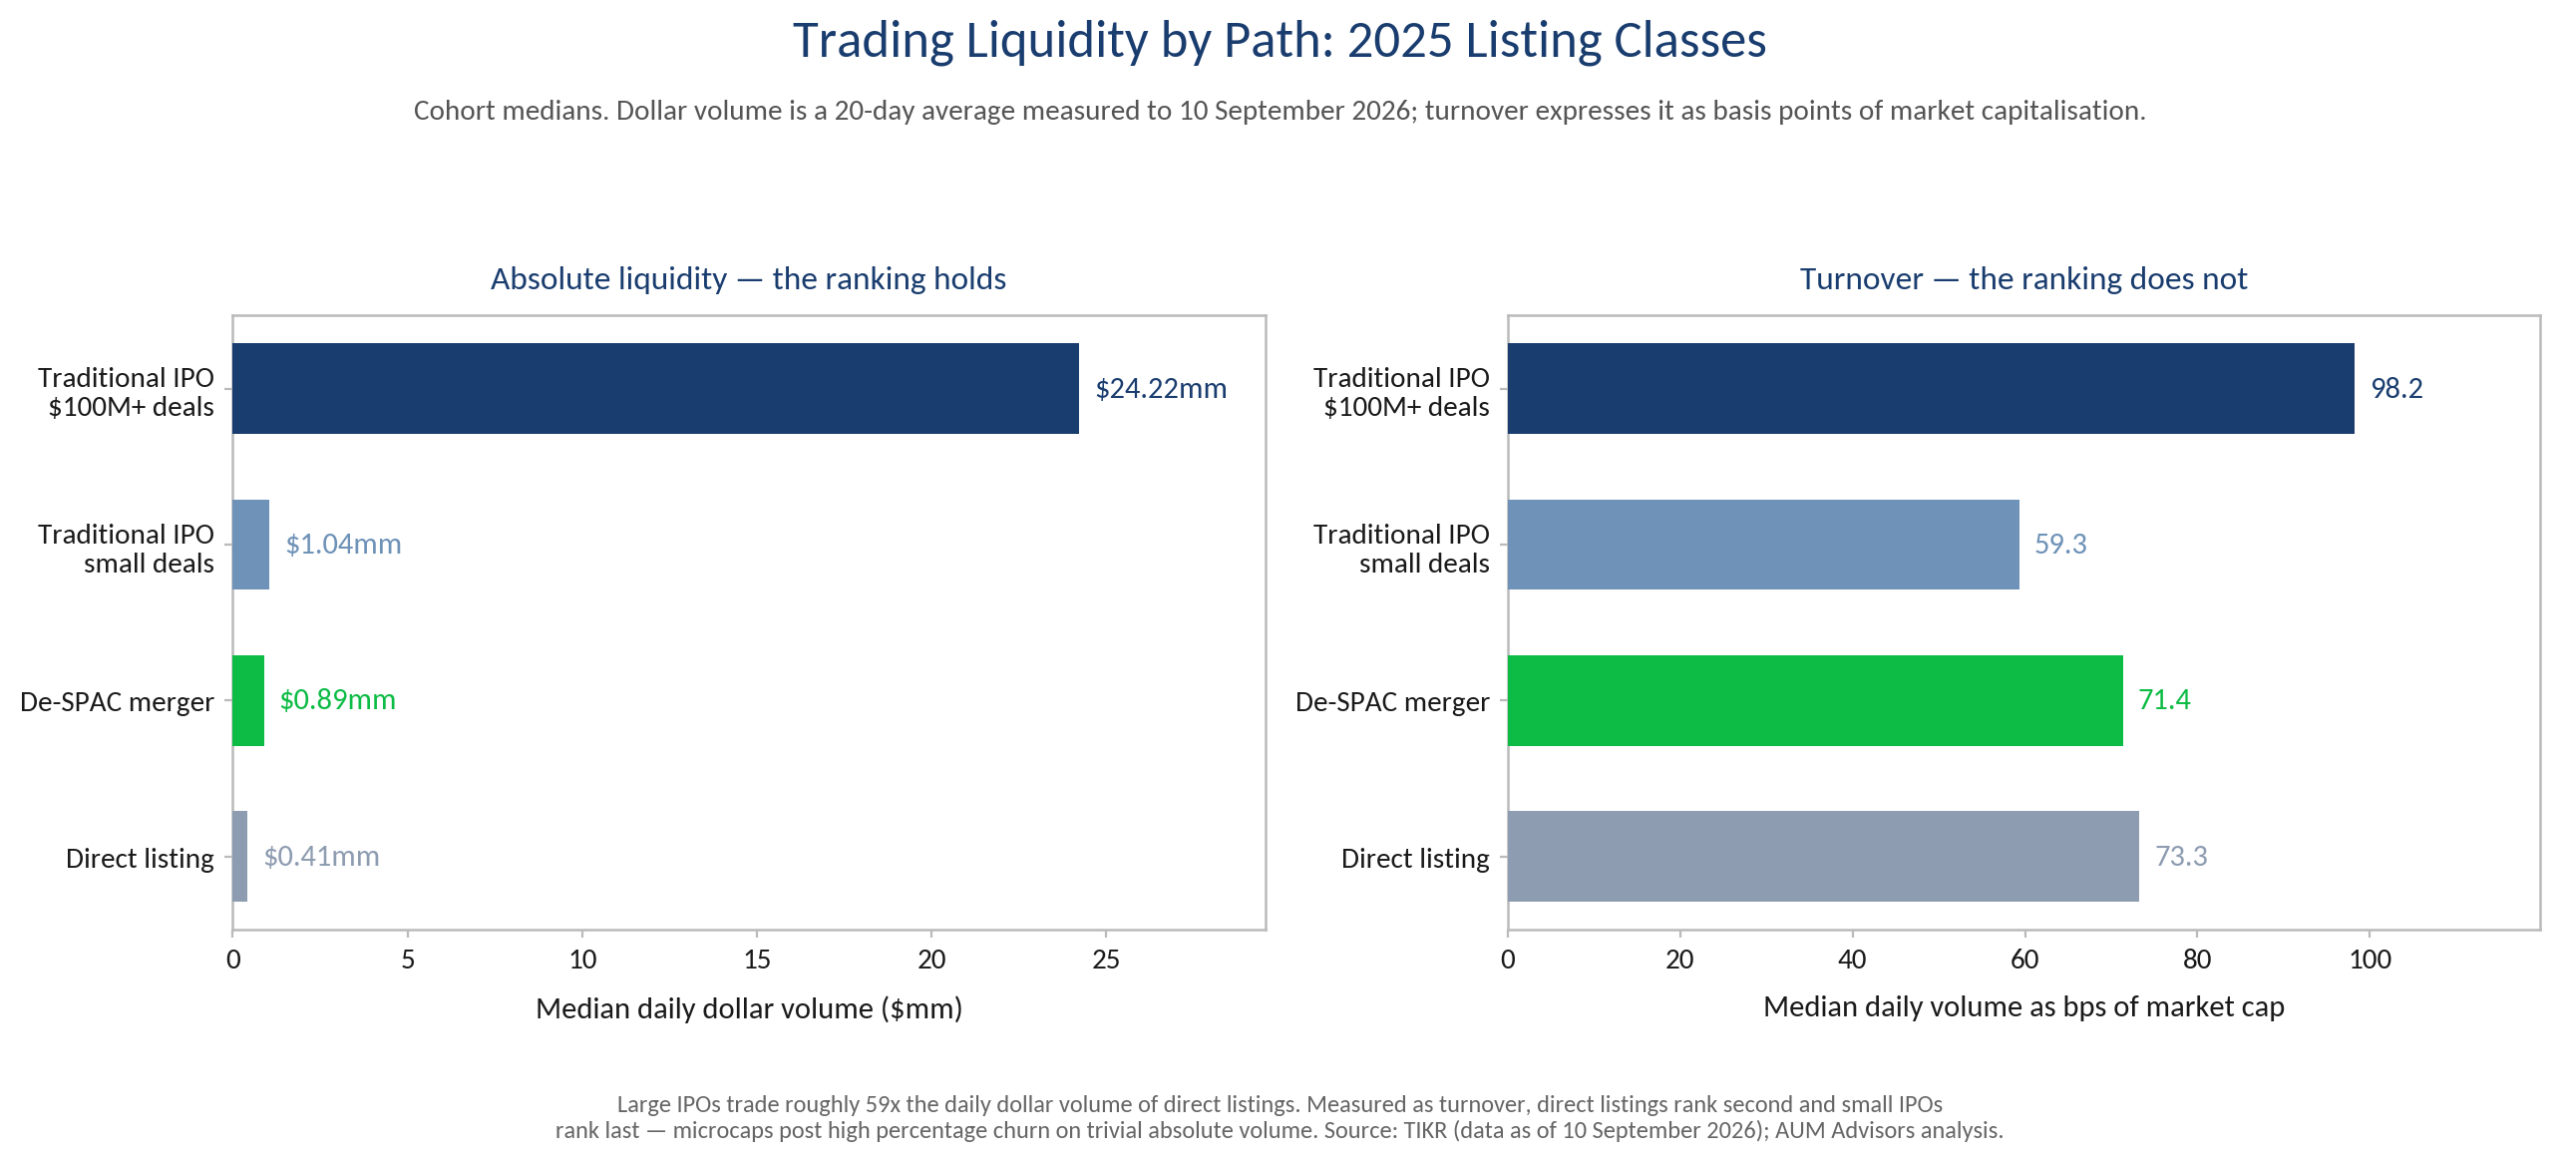
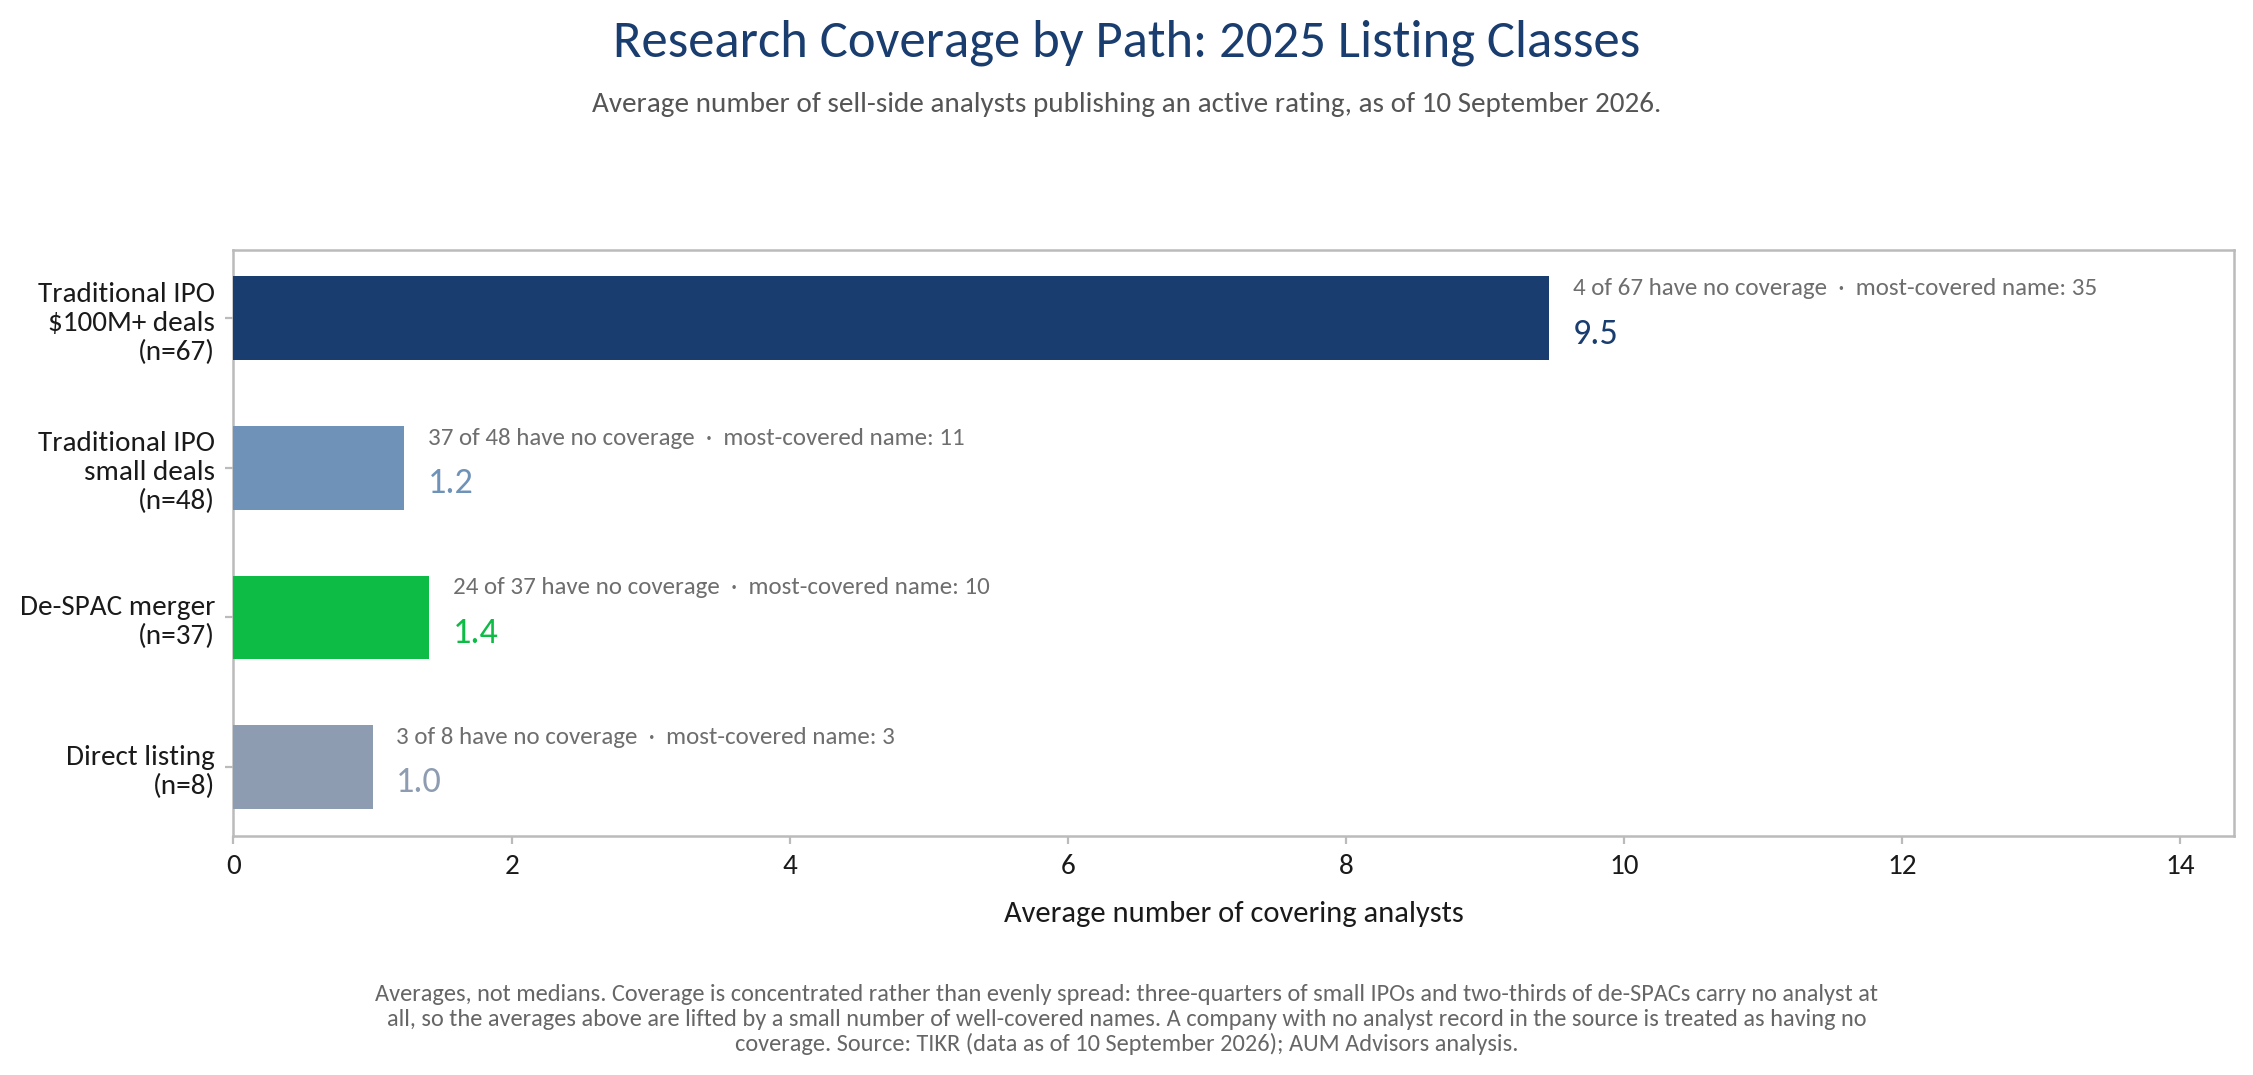
企業が株式を公開する理由は3つあるのだから、当社は各経路の直近の上場企業群について、株価がどう推移したか、取引市場がどれだけの流動性を獲得したか、そして各群がどれだけのアナリスト・カバレッジを獲得したか——カバレッジは流動性と信認の双方を支える——を測定する。株価の実績は、後続の各経路の章を通じて提示する。 流動性指標についての注記:以下の図表は、2026年9月10日までの直近20営業日平均の売買代金(ドルベース)を用いており、当初想定していた「上場後最初の90営業日」および「直近90営業日」という2つの測定期間は用いていない。したがって図表が示すのは各群の現在の姿であって、その変化の過程ではない。上場後の数カ月間に流動性がどのように変化するかについて、本ガイドはここでは何ら主張しない。 図3. 経路別の取引流動性(2025年上場企業群)。4群の中央値:1億ドル以上の伝統的IPO(n=67)、小型IPO(n=48)、完了済みDe-SPAC(n=37)、ダイレクト・リスティング(n=8)。左パネルは1日当たり売買代金の中央値、右パネルは同じ売買代金を時価総額に対するベーシスポイントで表示。売買代金は2026年9月10日までの20営業日平均。少数の大型銘柄が典型的な姿を覆い隠すことを避けるため、平均値ではなく中央値を用いる。出所:TIKR、AUM Advisors分析。 図4. 経路別のアナリスト・カバレッジ(2025年上場企業群)。同じ4群について、レーティングを公表するセルサイド・アナリスト数の平均値を示し、カバレッジが全くない企業の数を各バーに併記。カバレッジは均等に分布するのではなく一部の銘柄に集中しており、平均値は少数の手厚くカバーされた銘柄によって押し上げられている。アナリスト記録のない企業はカバレッジなしとして扱う。カバレッジは機関投資家からの認知度を測る最も明確な代理指標であり、持続的な流動性の先行指標である。出所:TIKR、AUM Advisors分析。

データが示すもの

これらの指標において、大型IPOは大差で首位に立つ。
  • 1日当たり売買代金の中央値は2,422万ドル。小型IPOの104万ドル、De-SPACの89万ドル、ダイレクト・リスティングの41万ドルを大きく上回る。
  • カバレッジ・アナリスト数は平均9.5名。対して小型IPOは1.2名、De-SPACは1.4名、ダイレクト・リスティングは1.0名である。
ただし、絶対額ではなく時価総額に対する売買回転率で測ると、ダイレクト・リスティングは1日当たり73.3ベーシスポイントで第2位となり、De-SPACの71.4、小型IPOの59.3を上回る。この第2位という順位は慎重に読む必要がある。既に崩落した時価総額を分母とする回転率は、流動性ではなく回転売買(チャーン)を映すものである——ドルベースでは、ダイレクト・リスティングの中央値の売買代金はDe-SPACの中央値の半分にも満たない。 なお、小型IPOとDe-SPACはこれらの指標においてほとんど区別がつかない——1日当たり売買代金は104万ドル対89万ドル、カバレッジ・アナリスト数の平均はそれぞれ1.2名対1.4名であり、小型IPOの77%、De-SPACの65%はリサーチ・カバレッジを全く持たない。ここから導かれる要点は次のとおりである。第一に、SPAC合併・小型IPO・ダイレクト・リスティングのいずれも、大半の機関投資家が求める流動性の水準に達するには通常時間を要する。このため、これらの経路を選ぶ企業は上場後の投資家向けマーケティングに一層の時間とエネルギーを投じる必要があり、広く投資可能な銘柄へと「クロスオーバー」するために追加増資(フォローオン)が必要となる場合が多い。第二に、これら3つの経路のいずれで上場する企業も、上場後1年間はリサーチ・カバレッジの獲得に投資する必要がある。リサーチおよび投資銀行の双方との関係を育て、リサーチと資本市場活動を連動させ、場合によっては特定の証券会社とのCMA(キャピタル・マーケッツ・アドバイザリー)契約を検討することも含まれる。

経路I:伝統的IPO

伝統的IPOが標準的な選択肢であり続けるのには理由がある。資金調達・流動性・信認という3つの目的すべてを一度のイベントで実現できる唯一の経路であり、他の経路であれば上場後に(そもそも構築できればの話だが)構築しなければならないインフラを、最初から備えて市場に到着できるからである。

適切に執行されたIPOがもたらすもの

  • 初日からの幅広い機関投資家株主基盤。ブックビルディングの過程で、株式は引受会社が選定した数十の機関投資家——ロングオンリー・ファンド、セクター・スペシャリスト、インデックス関連の買い手——に直接配分される。彼らは経営陣と面談し、事業内容を検討したうえで、保有を選択した投資家である。他の経路では、この株主基盤を上場後1〜2年かけて、面談を一つひとつ積み重ねて獲得しなければならない。
  • 速やかなリサーチ・カバレッジ。引受銀行は通常、IPO後のクワイエット・ピリオド明けにセルサイド・カバレッジを開始する——有力な引受会社による中規模案件であれば、数週間のうちに3〜5名のアナリストが付くことが多い。カバレッジは機関投資家からの認知、バリュエーションの文脈、売買高を牽引する。他の経路で上場した企業は、カバレッジ関係を築くまでの6〜18カ月間、リサーチ空白(リサーチ・デザート)に直面するのが通例である。
  • 上場1年目からの活発な取引。幅広い初期配分、リサーチ、インデックス採用適格性が組み合わさり、相応の規模のIPOでは3経路の中で最も健全な初期取引が実現する。
  • スタート時点でのアフターマーケット支援。グリーンシューにより、引受会社は初期の取引を安定化させる手段とインセンティブの双方を持つ——他の2経路には存在しない緩衝装置である。
  • レピュテーション・プレミアム。公正か否かは別として、「当社はNYSE/Nasdaqで IPOを完了した」という一文は、顧客・取引先・金融機関・買収候補先に対して、他のどのような表現よりも重みを持つ。エンタープライズ営業、規制産業、M&Aプログラムなど、事業戦略が信用力に依存する企業にとって、これは曖昧な便益ではない。受注率や取引条件に表れるのである。

初日株価上昇(ポップ)の理解——コスト、シグナル、戦略

IPOで最も議論される特徴は、初日の株価急騰である。初日リターンの長期平均はおよそ18%(Ritter、1980〜2025年)。2025年は米国IPO全体で19.7%、1億ドル超の案件群では約25%であった。 一つの読み方をすれば、ポップは調達資金に対する暗黙のディスカウントである。企業ではなく、配分を受けた投資家に渡った追加的な価値を意味する。この読み方は正しい。3億ドルの調達で20%のポップが生じれば、およそ6,000万ドルの価格譲歩となり、引受手数料そのものの数倍に相当する。 しかし、ポップにはより繊細な読み方も必要である。 初日の株価上昇は、ある意味で、マーケティングの成功を可視化したものである。需要が供給を大きく上回った結果、投資家は希望したポジションの一部しか配分を受けられず——その後の数週間、市場で買い増しを続けた。この未充足の需要は無駄にはならない。それはアフターマーケットの買い需要となり、追加増資の際の注文となり、最初の数四半期の決算を通じて株価を支える株主基盤となる。 複数回の資金調達を計画する企業は(そして米国市場のシェルフ・レジストレーション、ATMプログラム、転換社債市場を踏まえれば、大半の成長企業はそれを計画すべきである)、2回目・3回目の調達を安価かつ迅速にする投資家基盤を確保するために、最初の調達で価格譲歩を受け入れることに合理性がある。IPOは、可能な限り高い価格で執行する一回きりの売却としてではなく、公開市場との長期的な資金調達関係の最初の取引として理解するのが最も適切である。 したがって実務上の指針は、「ポップを避けよ」ではなく「譲歩が何かを買っていることを確かめよ」である。質の高い機関投資家のブック、速やかなリサーチ・カバレッジ、活発な取引を伴う15〜25%のポップは、有効に使われた譲歩である。見栄えのために「ポップするよう」値付けされ、初日に転売する短期筋に配分されたディールは、何も買っていない。その差は、ほぼすべて引受会社の選定と配分の規律にかかっている——発行体のアドバイザーが真価を発揮すべき領域である。

IPOが適切な選択となる場合

IPOが適するのは、有力な引受会社の関心と注力を引きつけられる企業——現実的には5,000万〜1億ドル以上の募集規模——であり、機関投資家がモデル化できる財務プロファイルを持ち、2週間のマーケティング期間で伝わるストーリーを持つ企業である。 レピュテーション・プレミアムを重視し、複数回の資金調達を計画し、価格決定日の市場リスクを許容できる企業に適している。一方で、規模の閾値に満たない企業、説明に数週間ではなく数カ月を要するストーリー、そして長年待機してきた超大型案件がIPOカレンダーに詰まり、引受会社と投資家の関心を吸い上げている局面には適さない——これは2025〜2026年に実際に起きた現象であり、数年越しの遅延を経て史上有数の大型案件が相次いで市場に到来した。
Read More »

SEC Proposes Transformative Rule Changes To The Registered Offering Process – Part 4

On May 19, 2026, the SEC proposed two separate rule changes that together represent the most significant modernization of the registered offering framework in more than twenty years.  Operating in coordination with a companion release which proposes to recalibrate public company filer status and expand emerging growth company accommodations, this reform package is designed to dismantle historical regulatory friction, facilitate capital formation, and simplify the compliance architecture for a vast majority of public issuers

In the first of these transformative potential rule changes, the SEC has proposed registered offering reforms that would: (i) increase access to shelf registrations on Form S-3; (ii) allow the use of offering communications that currently are limited to use by well-known seasoned issuers (WKSI) by eliminating the definition of a WKSI for all companies other than foreign private issuers (FPIs) and creating a new set of issuer categories ; (iii) expand the availability of incorporation by reference into Form S-1; and (iv) expand Read More »

SEC、登録募集プロセスに関する画期的な規則改正案を公表 ― 第4部

2026年5月19日、米国証券取引委員会(SEC)は、登録募集制度の枠組みを20年以上ぶりに大幅に近代化する2つの規則改正案を提示しました。上場企業の届出資格の再調整と新興成長企業への支援拡大を提案する関連文書と連携して実施されるこの改革パッケージは、過去の規制上の摩擦を解消し、資金調達を促進し、大多数の上場企業にとってコンプライアンス体制を簡素化することを目的としています。

これらの画期的な規則改正案のうち最初の提案として、SECは登録募集制度の改革案を公表しました。この改革案では、(i) フォームS-3による棚登録の利用機会を拡大すること、(ii) 外国民間発行体(FPI)を除くすべての企業について著名な適格発行体(WKSI)の定義を廃止するとともに、新たな発行体区分を設けることで、現在は著名な適格発行体にのみ認められている募集関連情報の利用を可能にすること、(iii) フォームS-1における参照組込みの利用範囲を拡大すること、ならびに (iv) 州法の適用除外をすべての登録募集に拡大することが提案されています。

私は2本の連載ブログシリーズを通じて、これら2つの規則改正案を詳しく解説しています。まずは登録募集制度改革案から取り上げています。本シリーズの第1回では、提案された規則改正の背景と概要について解説しました(詳細はこちら:)。第2回では、フォームS-3の利用資格要件および利用可能性を大きく見直す提案について詳しく取り上げました(詳細はこちら:)。第3回では、現行の著名な適格発行体(WKSI)制度に対する重要な改正案について解説し、新たに導入が提案されている適格上場発行体(ELI)および適格上場ベテラン発行体(SELI)の区分と、それらが募集関連コミュニケーションに与える影響を検討しました(詳細はこちら:)。本シリーズ最終回となる第4回では、フォームS-1における参照組込みの利用範囲を拡大する提案、登録募集に対する包括的な州法の適用除外の導入、ならびに登録届出書における「効力発生延期修正条項」の削除について解説します。

フォームS-1の改正案 ― 参照組込みの拡大

フォームS-1は、発行体が証券法に基づいて証券募集を登録する際に使用できる基本的な登録様式です。フォームS-1が「基本様式」と呼ばれるのは、外国政府および資産担保証券の発行体を除き、他に使用が認められた、または指定された様式が存在しない募集について、追加の適格要件を満たすことなく、あらゆる発行体が利用できるためです。フォームS-1では、参照組込みの適格要件を満たす場合、過去に提出した証券取引所法に基づく報告書を参照組込みすることが認められています。

具体的には、(i) 当該企業が証券取引所法に基づく継続開示義務の対象であること(任意提出会社ではないこと)、(ii) 過去12か月間(または開示義務の対象となっていた期間がそれより短い場合はその期間)において、証券取引所法に基づき提出が求められるすべての報告書およびその他の資料を提出していること、(iii) 直近の事業年度に係る年次報告書を提出していること、(iv) 現在、また過去3年間において当該企業またはその前身会社が、(a) ブランクチェック会社、(b) 企業結合を目的とするシェル・カンパニー(SPAC)を除くシェル・カンパニー、または (c) ペニー株式の募集を行っていた会社のいずれにも該当していないこと、(v) 当該募集が企業結合取引のための登録ではないこと、ならびに (vi) 参照組込みの対象となる証券取引所法に基づく提出書類を自社ウェブサイトで閲覧可能な状態にするとともに、その旨および請求があった場合には当該書類を提供する旨を開示していることが必要とされています。

参照組込みを利用する場合、企業は、直近の事業年度に係る財務諸表を含む最新のフォーム10-K年次報告書を参照組込みしなければなりません。また、参照組込みが求められる当該フォーム10-Kの対象事業年度終了後に、証券取引所法第13条(a)または第15条(d)に基づいて提出されたすべての報告書、および証券取引所法第14条に基づいて提出された委任状説明書または情報説明書についても参照組込みしなければなりません。

参照組込みを利用する企業は、最新のフォーム10-Kに含まれる監査済み財務諸表の対象事業年度末以降に生じた発行体の事業に関する重要な変更について記載しなければなりません。ただし、当該変更がフォーム10-Qまたはフォーム8-Kにおいて開示されている場合は、その限りではありません。

ただし、フォームS-1では、小規模報告会社(SRC)を除き、証券取引所法に基づく提出書類を将来参照組込みすることによって目論見書の情報を自動的に更新することは認められていません。

SECは、フォームS-1における発行体の過去の提出書類の参照組込みおよび将来参照組込みの利用に関する制度を現代化するため、次の改正を提案しています。(i) 直近の事業年度に係る年次報告書を提出済みでなければならないという要件を撤廃すること、ならびに (ii) 将来参照組込みの利用を、過去の提出書類の参照組込みの要件を満たすすべての企業に拡大することです。

新たな規則では、直近の事業年度に係る監査済み年次財務諸表を登録届出書に開示しなければならない日までの間、企業は直近事業年度の一つ前の事業年度に係るフォーム10-Kを参照組込みすることが認められます。また、新規則では、証券取引所法に基づく開示会社となった初年度において、まだフォーム10-Kの提出義務が生じていない発行体についても、参照組込みの利用が認められることになります。

参照組込みを利用するためのその他の要件については、引き続き維持されます。ただし、フォームS-3と同様に、シェル・カンパニーなどの利用不適格な発行体を個別に列挙する代わりに、新たに定義されるBSP不適格発行体については、参照組込みの利用が認められないことになります。

前述のとおり、「BSP発行体」は規則405において、発行体自身またはその前身会社が現在または過去3年間において次のいずれかに該当する発行体として定義されます。(1) 規則419(a)(2)に定義されるブランクチェック会社、(2) 規則405に定義されるシェル・カンパニー(企業結合関連シェル・カンパニーを除く)。ただし、外国民間発行体を除き、発行体またはその前身会社が過去3年間において特別買収目的会社(SPAC)であったという理由のみでは、シェル・カンパニーとはみなされません。(3) 17 CFR 240.3a51-1に定義されるペニー株式の募集を行う発行体。

参照組込みを利用する企業は、次の要件を満たさなければなりません。(i) フォームS-1に含めることが求められる監査済み年次財務諸表の対象となる直近の事業年度末以降に生じた発行体の事業に関する重要な変更のうち、証券取引所法に基づいて提出されたフォーム10-Qまたはフォーム8-Kにおいて開示されていないものについて記載すること、(ii) 発行体の直近の事業年度に係る財務諸表を含むフォーム10-Kを参照組込みすること。ただし、当該フォーム10-Kがまだ提出されていない場合には、代わりにフォーム10情報を含む証券法または証券取引所法に基づく提出書類を参照組込みすること、ならびに (iii) フォームS-1に含めることが求められる監査済み年次財務諸表の対象となる直近の事業年度末以降に、証券取引所法第13条(a)または第15条(d)に基づいて提出されたすべての報告書を参照組込みすることです。

SECはまた、フォームS-1の記載要領を改正し、外国民間発行体(FPI)がフォームS-1を利用できないようにすることも提案しています。

すべての登録募集に対する州法の適用除外

米国証券取引委員会(SEC)は、すべての登録済み募集について、州証券法の登録および資格要件を連邦法で優先することを提案しています。現在、1933年証券法第18条に基づき、州レベルの「ブルー・スカイ」登録は、「対象証券」にのみ優先されます。対象証券とは、主に全国取引所に上場されている証券(または募集終了時に上場予定の証券)または「適格購入者」に販売される証券です。第18条の詳細については、私のブログ記事  および をご覧ください。

この改正を実現するため、SECは証券法第18条に新たな「適格購入者」の定義を追加し、証券法に基づいて登録された募集において証券の募集または売付けを受けるすべての者を「適格購入者」に含めることを提案しています。

これまで、店頭市場(OTC市場)で取引される小規模企業や、一部の非上場発行体に関する流通市場取引については、州ごとに異なる登録規制の適用を受けてきました。この複数州にまたがる手続では、州当局による「メリット・レビュー(merit review)」の対象となることが多く、その結果、予測困難な遅延、高額な法務費用、そして取引の不確実性が生じる要因となっていました。

「効力発生延期修正条項」の廃止

証券法第8条(a)項は、同法に基づき提出された登録届出書は、提出日から20日後、またはSECが別途定めるそれより早い日に効力を生じると規定しています。また、同項は、登録届出書の修正届出書が提出された場合には、新たな提出日が設定され、20日間の期間がリセットされることも規定しています。SECによるコメント審査が完了する前に登録届出書が自動的に効力を生じることを防ぐため、実務家は登録届出書の表紙に「効力発生を延期する」旨の文言を記載します。

SECは、規則473を改正し、SECに提出された登録届出書(SECの規則および様式に従って自動的に効力を生じるものを除く)の効力発生は、発行者が登録届出書の表紙に、当該登録届出書が証券法第8条(a)項の規定に従って効力を生じる旨の文言を記載しない限り、延期されるものとみなされることを提案しています。言い換えれば、企業が明示的な記載を行わない限り、すべての登録届出書の効力発生は自動的に延期されることになります。

財務諸表の期日要件

レギュレーションS-Xの下では、登録者は、登録届出書または委任状説明書において、直近の事業年度が終了した後であっても、当該登録届出書の効力発生日または委任状説明書の発送日が当該事業年度末から45日以内にある場合には、当該直近事業年度に係る監査済み財務諸表を提出する必要はありません(例えば、12月31日決算会社の場合、2月14日まで)。

また、この期間は、提出会社の区分(大型加速提出会社、加速提出会社、その他の会社)に応じて、さらに14日から45日間延長される場合があります。この延長は、以下の条件を満たす場合に認められます。(i) 当該会社が証券取引所法第13条または第15条(d)に基づく年次報告書、四半期報告書その他の報告書を提出しており、提出期限の到来した報告書をすべて提出していること、(ii) 監査済み財務諸表が未だ利用可能でない直近事業年度について、税引後ベースで発行体に帰属する利益を合理的かつ誠実に見込んでいること、(iii) 直近事業年度の前2事業年度のうち少なくとも1事業年度において、税引後ベースで発行体に帰属する利益を計上していることです。実務上、このような発行体は「インカム・カンパニー」と呼ばれます。

SECは、財務諸表の作成に追加的な期間を認めるための「利益要件」を撤廃することを提案しています。その結果、提案改正の下では、(i) 小規模報告会社(SRC)であって、証券取引所法に基づく継続開示会社として必要なすべての報告書を提出している会社、または非継続開示会社である場合には、登録届出書または委任状説明書の提出時期にかかわらず、直近事業年度末から90日以内に、当該直近事業年度に係る監査済み年次財務諸表を提出すれば足りることになります(ただし、当該財務諸表がそれ以前に利用可能となる場合を除きます)。

また、SRC以外の証券取引所法上の継続開示会社であって、必要なすべての報告書を提出している会社については、登録届出書において監査済み年次財務諸表を、提出会社の提出区分に基づくフォーム10-Kの提出期限までに提出することが求められることになります。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Linder & Cacomanolis, PLLC にお問い合わせください。技術的な内容に関するご質問もいつでも歓迎いたします。

Anthony, Linder & Cacomanolis, PLLC を Facebook、LinkedIn、YouTube、Pinterest、Twitter でフォローしてください。

Anthony, Linder & Cacomanolis, PLLCは、本情報を教育目的の一般情報として提供しています。本情報は一般的な内容であり、法的助言を構成するものではありません。さらに、本情報の利用や送受信は、当事務所との弁護士–依頼者関係を成立させるものではありません。したがって、本情報を通じて当事務所と行ういかなる通信も、特権または機密として扱われることはありません。 Read More »

SEC、登録募集プロセスに関する画期的な規則改正案を公表 ― 第2部

2026年5月19日、米国証券取引委員会(SEC)は、登録募集制度の枠組みを20年以上ぶりに大幅に近代化する2つの規則改正案を提示しました。上場企業の届出資格の再調整と新興成長企業への支援拡大を提案する関連文書と連携して実施されるこの改革パッケージは、過去の規制上の摩擦を解消し、資金調達を促進し、大多数の上場企業にとってコンプライアンス体制を簡素化することを目的としています。

これらの変革的な規則改正案のうち、最初の改正案では、登録募集制度に関して以下の改革が提案されています。(i)フォームS-3による一括登録へのアクセスを拡大する、(ii)現在、実績のある著名な発行体のみが利用できる募集関連文書の使用を許可する、(iii)証券会社による調査レポートの提供範囲を拡大する、(iv)州法による優先適用範囲をすべての登録募集に拡大する、(v)フォームS-1への参照による組み込みの利用範囲を拡大する。

複数回にわたるブログシリーズで、登録募集改革案から始め、これら2つの規則案について詳しく解説します。シリーズ第1部では、背景と規則変更案の概要を説明しました(を参照)。この第2部では、フォームS-3に関連する変更案について詳しく見ていきます。

はじめに

Form S-3を利用できることは、公開市場での資金調達を目指す企業にとって大きな利点をもたらします。その主な利点の一つは、シェルフ登録届出書を維持し、その登録届出書に基づいて、SECによる追加的な手続きを経ることなく、必要に応じて有価証券を発行できること(いわゆるシェルフ・テイクダウン)です。こうしたシェルフ・テイクダウンによる資金調達は非常に迅速に実行でき、市場における株価や取引量の上昇局面を捉えるために、場合によっては一晩で完了することもあります。また、Form S-3では将来の提出書類を参照により組み込むこと(forward incorporation by reference)が認められているため、定期的に提出されるSEC報告書を通じて開示内容が自動的に更新されます。

現在のForm S-3の制度は、1980年代初頭に確立された規制上の前提に基づいています。当時は、大規模かつ上場後一定期間を経た企業のみが、市場参加者による十分な分析・評価の対象となっているため、簡略化された登録手続および開示書類の統合を認めることが適切であると考えられていました。しかし現在では、SECは、電子的な情報伝達手段の普及に加え、EDGARシステムを通じた開示書類の提出が30年以上にわたり義務付けられてきたことにより、こうした厳格な適格性要件は時代遅れになったとの認識を示しています。登録制度を現代の資本市場の実態に適合させるため、SECはForm S-3の利用要件について2つの根本的な見直しを提案しています。

提案されている改正案は、Form S-3を用いたプライマリー・シェルフ募集の利用を阻む構造的な障壁を取り除くものです。現行の規制では、発行体がForm S-3によるプライマリー募集を行うためには、最低7,500万ドルの非関連株主保有時価総額(public float)を有し、かつ証券取引所法(Exchange Act)に基づく報告義務を12か月間履行している必要があります。提案されている枠組みでは、非関連株主保有時価総額の要件および12か月間の経過期間の要件の双方が完全に撤廃され、それに伴い、現行の「ベビー・シェルフ」ルールやその他の募集取引に関する適格性要件も不要となります。

Form S-3の利用要件の拡大

Form S-3の利用資格は、発行体に関する一般的な要件と、個々の取引に関する要件の双方によって構成されています。現在、企業がForm S-3を利用するためには、以下の要件を満たす必要があります。

  • 米国発行体であること ― 発行体は、米国、その州もしくは準州、またはコロンビア特別区の法律に基づいて設立されており、主要な事業活動を米国またはその準州において行っている必要があります。
  • 証券取引所法に基づく報告会社であること ― 発行体は、証券取引所法(Exchange Act)第12条(b)項または第12条(g)項に基づいて登録された有価証券のクラスを有しているか、または同法第15条(d)項に基づく報告義務を負っている必要があります。
  • 1年間の経過期間を満たしていること ― 発行体は、登録届出書の提出直前の12暦月以上の期間にわたり、証券取引所法第12条または第15条(d)項の適用対象となっている必要があります。
  • 証券取引所法上の報告義務を履行していること ― 発行体は、登録届出書の提出直前の12暦月以上の期間にわたり、証券取引所法第13条、第14条または第15条(d)項に基づき提出が求められる重要な書類をすべて提出している必要があります。
  • 証券取引所法上の報告書を適時に提出していること ― 発行体は、登録届出書の提出直前の12暦月およびその一部期間において提出が求められるすべての報告書(Form 8-Kに関する特定の報告書を除く。)を適時に提出している必要があります。
  • 一定の支払不履行または債務不履行がないこと ― 発行体は、証券取引所法(Exchange Act)第13条(a)項または第15条(d)項に基づいて提出された報告書において、発行体およびその連結子会社の監査済財務諸表が最後に含まれた事業年度末以降、(a) 優先株式に係る配当金または減債基金積立金の支払いを履行しなかったことがなく、また (b) ①借入金に係る元本または利息の支払債務、もしくは②一つ以上の長期リース契約に基づく賃料の支払債務について債務不履行が生じていないことが求められます。ただし、これらの債務不履行は、発行体ならびにその連結および非連結子会社全体の財務状況にとって重要なものである場合を対象とします。
  • EDGARおよびXBRLに関する要件を満たしていること ― 発行体は、Form S-3による登録届出書の提出直前の12暦月およびその一部期間において提出が求められるすべての報告書をEDGARシステム上で提出し、あわせて提出が義務付けられているすべてのXBRLデータを提出している必要があります。

S-3の適格性に関する詳細については、こちらの私のブログをご覧ください –。

さらに、発行体が一般的にForm S-3を利用する資格を有している場合でも、特定の取引において同フォームを使用するためには、一定の追加的要件を満たす必要があります。特に、一般指示1.B.1および1.B.6は、プライマリー・オファリングに関する要件を定めています。

プライマリー・オファリングにおいて一般指示1.B.1を利用するためには、発行体は、とりわけ非関連株主保有時価総額(public float)が7,500万ドル以上である必要があります。一般指示1.B.1は、セカンダリー・オファリング(再売出し)にも利用することができます。発行体の非関連株主保有時価総額が7,500万ドル未満の場合、限定的なプライマリー・オファリングについては一般指示1.B.6(いわゆる「ベビー・シェルフ・ルール」)に依拠することが可能です。ベビー・シェルフ・ルールの下では、シェル会社ではなく、国内証券取引所に上場している発行体はプライマリー・オファリングを登録することができますが、その際、売却直前の12か月間(売却日を含む)に発行体自身または発行体のために行われた証券売却の合計市場価値が、発行体の非関連株主保有時価総額の3分の1を超えないという制限が課されます。さらに、一般指示1.B.3は、非関連株主保有時価総額が7,500万ドル未満の発行体が国内証券取引所に上場している場合、証券の再売出し登録のためにForm S-3を利用することを認めています。

また、発行体が非関連株主保有時価総額(public float)7,500万ドルを有していない場合であっても、普通株式以外の非転換性証券のプライマリー・オファリング、すなわち転換社債を除く非転換債務証券の発行、権利募集(rights offering)、配当再投資プランまたは利息再投資プラン、ならびにワラントまたはオプションの行使による普通株式の発行については、Form S-3を利用することが可能です。

さらに、今回の提案では、登録届出書の提出直前の12暦月以上の期間にわたり、証券取引所法(Exchange Act)第12条または第15条(d)項の適用対象であることを求める一般的要件が廃止されます。加えて、プライマリー・オファリングに関してInstruction 1.B.1を利用するための7,500万ドルの非関連株主保有時価総額要件も撤廃され、その結果として、Instruction 1.B.6に基づく「ベビー・シェルフ・ルール」を含む取引固有の適格要件はすべて不要となります。

さらに、今回の改正案では、「特定の支払不履行および債務不履行」に関する規定ならびに「EDGARおよびXBRL」に関する提出要件が撤廃されます。SECは、これらの要件はいずれも時代遅れであると考えています。例えば、現在では実務上SECへの報告書提出はEDGARを通じて行うことが前提となっており、またXBRLの利用もすべての企業において定着しています。

改正案では、Form S-3の適格性は、発行体が証券取引所法(Exchange Act)に基づき要求されるすべての報告書を期限内に提出しているかどうかにほぼ完全に依拠することになります。したがって、すべての報告書を期限内に提出した発行体は、証券のプライマリーおよびセカンダリー募集のいずれにおいてもForm S-3を利用できるようになります。この変更により、期限内提出の遵守が、シェルフ登録における主要な実務上のゲートキーパーとなることになります。

しかし、投資家保護を維持するため、SECは「不適格発行体」の概念を用いて、悪質な行為者や特定の企業をS-3フォームの適格性から除外する予定です。これを実現するため、SECは特定の「不適格発行体」によるS-3フォームの使用を禁止する一般的な指示を追加します。SECはまた、外国政府、外国の民間発行体、資産担保証券発行体などによるフォームの使用を禁止するその他の一般的な規定を追加することも提案しています。

運用上の指標 現行のForm S-3制度 提案されるForm S-3制度
最低浮動株時価総額 7,500万ドル なし(撤廃)
上場後経過期間要件 12か月間の継続開示実績 なし(撤廃)
提出義務の遵守 過去12か月間において必要な報告書をすべて適時に提出していること 必要な報告書をすべて適時に提出していること
プライマリー募集に関する制限 浮動株時価総額が7,500万ドル未満の場合、12か月間における募集額は浮動株時価総額の3分の1に制限(Form S-3における「ベビーシェルフ」制限) なし(浮動株時価総額要件の撤廃により不要)

適時提出要件

前述のとおり、発行体は、登録届出書の提出直前の12暦月およびその一部期間において提出が求められるすべての報告書について、適時に提出している必要があります。ただし、Form 8-Kに関する一定の報告は例外とされています。当該適時提出要件の対象外とされるForm 8-Kの報告には、以下が含まれます。すなわち、Item 1.01(重要な確定的契約の締結)、Item 1.02(重要な確定的契約の終了)、Item 1.04(鉱山安全に関する報告―操業停止および違反パターンの開示)、Item 2.03(直接的な金融債務またはオフバランスシート取引に基づく債務の発生)、Item 2.04(直接的な金融債務またはオフバランスシート債務の加速または増加を引き起こす事象)、Item 2.05(退出または処分活動に関連する費用)、Item 2.06(重要な減損)、Item 4.02(a)(過去に公表された財務諸表または監査報告書に対する不依拠の決定)、およびItem 5.02(e)(特定役員に関する報酬関連取決め)です。

本適格性ルールは、証券取引所法(Exchange Act)に基づき「提出(filed)」が義務付けられる報告書を対象としています。Form 8-Kの一定の項目については「提出(filed)」ではなく「提出(furnished)」として取り扱われる場合があり、これにはItem 2.02(業績および財務状況)およびItem 7.01(レギュレーションFDに基づく開示)が含まれます。そのため、これらの項目に基づくForm 8-Kの提出遅延は、Form S-3の適格性には影響しないものとされています。

適時提出要件がForm S-3利用の主要なゲートキーパーとなる中で、SECは、一定の条件を満たす場合には、対象期間中に1回の遅延提出があってもForm S-3の適格性を維持できるよう、Form S-3の改正を提案しています。具体的には、(a) 当該提出が本来の提出期限から7暦日以内に行われていること(なお、この7暦日の起算は本来の提出期限から行われ、Rule 12b-25の適用により延長された期間の終了時点から起算されるものではないこと)、および (b) 対象の回顧期間(lookback period)において、当該発行体の遅延提出が1回に限られること、という2つの要件を満たす場合です。

12か月間の経過期間要件の撤廃

提案されている改正案では、厳格な12か月間の経過期間(seasoning period)要件が撤廃されます。代わりに、発行体は、直近の12暦月間、または報告義務が生じていた期間がそれより短い場合には当該期間において、証券取引所法(Exchange Act)に基づく報告を最新かつ適時に行っていることが求められます。

発行体は、最初の年次報告書であるForm 10-Kを提出する前であってもForm S-3を利用する資格を有しますが、提案されている新規則の下では、証券取引所法第13条(a)項または第15条(d)項の適用対象となって以降、まだForm 10-Kの提出義務が生じていない発行体については、代わりに「Form 10情報(Form 10 information)」およびRegulation S-Xで要求されるすべての財務諸表を含む証券法または証券取引所法に基づく提出書類を参照により組み込むことになります。当該提出書類には、当初のForm S-1またはForm 10など、当該発行体がSEC報告義務の対象となる契機となった書類が含まれる場合があります。また、現行と同様に、発行体は、Item 12(a)(1)に従い登録届出書に含めることが義務付けられる監査済年次財務諸表の対象となる直近事業年度末以降に発生した発行体の事業に関する重要な変更のうち、登録届出書に参照により組み込まれていないものすべてについて記載する必要があります。

この改革は、新規株式公開後の長年の障壁を解消するものです。従来、新規上場企業はS-3フォームによる登録届出書を利用するまでに丸一年待たなければならず、その間の資金ニーズを満たすために、複雑な構造を持つ希薄化を伴う私募増資に頼らざるを得ない状況が頻繁に見られました。SECは、この待機期間を撤廃することで、新規上場企業が簡易登録によりほぼ即座に株式市場の流動性にアクセスできるようにし、実行リスクと取引コストを削減します。

「不適格発行体」による利用を禁止する一般要件の追加

提案されている新たな一般指示I.A.2(「特定の不適格発行体によるForm S-3の利用禁止」と題される予定)に基づき、発行体は以下のいずれかに該当する場合、Form S-3を利用する資格を有しないことになります。

  • 発行体が「BSP発行体(BSP issuer)」に該当する場合。提案改正では、Rule 405においてBSP発行体を、発行体自身またはその承継会社が過去3年間において、(1) Rule 419(a)(2)に定義されるブランクチェック・カンパニー、(2) Rule
Read More »

SEC Proposes Transformative Rule Changes To The Registered Offering Process – Part 2

On May 19, 2026, the SEC proposed two separate rule changes that together represent the most significant modernization of the registered offering framework in more than twenty years.  Operating in coordination with a companion release which proposes to recalibrate public company filer status and expand emerging growth company accommodations, this reform package is designed to dismantle historical regulatory friction, facilitate capital formation, and simplify the compliance architecture for a vast majority of public issuers

In the first of these transformative potential rule changes, the SEC has proposed registered offering reforms that would: (i) increase access to shelf registrations on Form S-3; (ii) allow the use of offering communications that currently are limited to use by well-known seasoned issuers; (iii) expand the ability for broker-dealers to provide research report coverage; (iv) expand state law preemption to cover all registered offerings; and (v) expand the availability of incorporation by reference into Form S-1.

In two multi-part blog series, I will Read More »

SEC、登録募集プロセスに関する画期的な規則改正案を公表 ― 第1部

2026年5月19日、SECは、登録募集プロセスおよび継続的なSEC報告コンプライアンスを、ほぼすべての上場企業にとって大幅に改善することを目的とした、2件の独立した規則改正案を公表しました。ポール・S・アトキンス委員長が掲げる、資本形成の簡素化と公開市場への参入要件の「適正化」という方針のもと、これらの改正案は、特に中小規模の上場企業に過度な負担を与えてきた、紙媒体時代に由来する長年の規制上の摩擦を解消することを目指しています。これらの規則改正案は、国内上場企業に対し、半期報告制度への移行を選択できるようにする最近の注目度の高い規則改正案に続くものです。当該規則案の概要については、以下をご参照ください。

米国証券取引委員会(SEC)は、登録募集に関する改革案を提示しました。この改革案には、(i)フォームS-3による一括登録へのアクセス拡大、(ii)現在、著名な実績のある発行体のみが利用できる募集関連情報の利用許可、(iii)証券会社による調査レポートの提供範囲の拡大、(iv)州法による優先適用範囲をすべての登録募集に拡大、(v)フォームS-1への参照による組み込みの利用範囲の拡大、が含まれています。

また、SECは、小規模企業および新興企業向けに認められている開示負担の軽減措置や各種の特例を、現在の上場企業全体の約81%に拡大適用する新たな規則案も提案しました。具体的には、改正案には、(i) 最も規模の小さい上場企業について、年次報告書その他の定期報告書の提出期限を延長すること、(ii) 大規模加速申告会社(Large Accelerated Filer)の基準を7億ドルから20億ドルへ引き上げるとともに、IPO後に当該区分へ移行するまでの期間を12か月から60か月へ延長すること、(iii) すべての上場企業を非加速申告会社(Non-Accelerated Filer)として再分類し、現在は小規模報告会社および新興成長企業のみに認められている開示簡素化措置やその他の各種特例の大部分を適用すること、(iv) すべての非加速申告会社をサーベンス・オクスリー法404条(b)の遵守義務から免除すること、などが含まれています。

本稿では、2本の複数回にわたるブログシリーズを通じて、これら2件の規則改正案について詳しく解説していきます。まずは、登録募集制度改革案から取り上げます。本シリーズ第1回となる本稿では、新たな規則改正案の概要を紹介した後、その各項目について詳細に掘り下げていきます。

はじめに

1933年証券法および1934年証券取引所法の法的基盤は、投資家保護と登録手続に伴う事務負担との均衡を図るものでした。2005年にSECが実施した画期的な証券募集改革(Securities Offering Reform)は、十分な市場認知度を有し、SECスタッフによる事前審査を経ることなく、即時かつ制限のない市場アクセスを認めるに足る情報流通体制を備えているのは、最大規模かつ市場で広くフォローされている発行体に限られる、という前提に基づく段階的開示制度を確立しました。

しかしながら、情報流通の指標として浮動株時価総額(public float)や上場後経過期間(seasoning)に依拠してきたこの歴史的枠組みは、技術進歩によって時代遅れとなっています。1980年代初頭にForm S-3の制度設計が行われた当時、また1990年代半ばにEDGARによる電子開示が義務化された当時には、情報の物理的・事務的な流通障壁は依然として大きなものでした。今日では、高速インターネット、デジタル投資プラットフォーム、そして瞬時の情報配信技術の普及により、投資家は、マイクロキャップ企業や新規上場企業の財務開示情報についても、大型多国籍企業と同様の速度と容易さでアクセスし、分析することが可能となっています。

シェルフ登録の適格性に関して、厳格な上場後経過期間(seasoning)要件や浮動株時価総額(public float)の基準を維持してきた従来の規則は、小規模上場企業に不利益をもたらし、より高コストかつ大幅な希薄化を伴う私募による資金調達を余儀なくさせてきました。今回提案された改革案は、こうした市場の歪みを是正し、現代の情報流通の実態に即した形で規制枠組みを見直すことで、小規模上場企業に対し、より低コストで直接的な公開市場からの資金調達手段を提供するものです。

提案された規則改正の概要

前述のとおり、SECは、(i) Form S-3によるシェルフ登録の利用範囲拡大、(ii) 現在は著名な成熟発行会社(WKSI)のみに認められている募集コミュニケーションの利用許可、(iii) ブローカー・ディーラーによるリサーチレポート提供範囲の拡大、(iv) 州法による規制排除(preemption)の適用をすべての登録募集へ拡大すること、ならびに (v) Form S-1への参照組込みの利用範囲拡大を含む、登録募集制度改革案を提案しています。また、提案された規則には、投資会社および保険商品に関する改正も含まれていますが、本ブログシリーズではこれらについては取り上げません。

Form S-3およびシェルフ登録の適格要件の拡大

今回提案された改正案は、制限のないプライマリー・シェルフ登録においてForm S-3を利用する際の主要な構造的障壁を撤廃するものです。現行規則では、発行体がForm S-3を用いたプライマリー募集を行うためには、最低7,500万ドルの浮動株時価総額(public float)を有し、かつ証券取引所法(Exchange Act)に基づく12か月間の継続開示実績を備えている必要があります。提案された新たな枠組みでは、浮動株時価総額要件および12か月間の上場後経過期間(seasoning)要件の双方が完全に撤廃されます。これにより、現行の「ベビー・シェルフ」規則を含む、その他の取引関連の適格要件は実質的に不要となります。現行のForm S-3適格要件の概要については、以下をご参照ください。

提案された新規則の下では、Form S-3の利用適格性は、発行体が証券取引所法(Exchange Act)に基づく必要な報告書を期限内に提出しているかどうかに、ほぼ全面的に依拠することになります。この変更により、適時開示義務の遵守が、シェルフ登録利用の可否を左右する主要な実務上の判断基準となることになります。

運用上の指標 現行のForm S-3制度 提案されるForm S-3制度
最低浮動株時価総額 7,500万ドル なし(撤廃)
上場後経過期間要件 12か月間の継続開示実績 なし(撤廃)
提出義務の遵守 過去12か月間において必要な報告書をすべて適時に提出していること 必要な報告書をすべて適時に提出していること
プライマリー募集に関する制限 浮動株時価総額が7,500万ドル未満の場合、12か月間における募集額は浮動株時価総額の3分の1に制限(Form S-3における「ベビーシェルフ」制限) なし(浮動株時価総額要件の撤廃により不要)

公開株式時価総額の基準値撤廃は、重要な副次的効果をもたらします。すなわち、「ベビーシェルフ」制限およびその他の取引関連の適格要件が撤廃されるのです。従来、公開株式時価総額が7,500万ドル未満の発行体は、フォームS-3の指示事項I.B.6によって、過去12ヶ月間の公開株式時価総額の3分の1までしかプライマリーシェルフによる株式売却ができないという制限を受けていました。この上限撤廃により、規模の小さい上場企業は、柔軟なアット・ザ・マーケット(ATM)株式プログラムを構築し、人為的な規制上の制約を受けることなく迅速なセカンダリーオファリングを実施できるようになります。

さらに、今回の改正案では、「特定の支払不履行および債務不履行」と「EDGARおよびXBRL」による提出要件も撤廃されます。SECは、これらの要件はいずれも時代遅れであると考えています。例えば、現在ではEDGAR以外でSECに報告書を提出する方法はありません。同様に、すべての企業がXBRLの利用に慣れています。

しかし、投資家保護を維持するため、SECは「不適格発行体」の概念を用いて、悪質な行為者や特定の企業をS-3フォームの適格性から除外する予定です。これを実現するため、SECは特定の「不適格発行体」によるS-3フォームの使用を禁止する一般的な指示を追加します。SECはまた、外国政府、外国の民間発行体、資産担保証券発行体などによるフォームの使用を禁止するその他の一般的な規定を追加することも提案しています。

募集コミュニケーションの拡大 ― 新たな適格上場発行体および熟成適格上場発行体

従来、著名な実績のある発行体(WKSI)のステータス、およびそれに伴う発行の柔軟性は、大規模な加速申告企業に限定されていました(大規模な加速申告企業の現在の定義については、を参照)。今回の規則案では、これらのメリットをほぼすべて、国内証券取引所に普通株式を上場している国内発行体に拡大することで、これらの企業に広く適用できるようにしました。適用範囲は、発行体の公開株式数、時価総額、実績には一切関係ありません。

国内事業会社の場合、従来の著名な熟達発行体(WKSI)指定は、主として7億ドルの浮動株時価総額基準に依拠していましたが、本提案においてはこれが廃止される予定です。仮に本規則が施行された場合、WKSIの定義は外国民間発行体(FPI)のみに適用されることになります。これに代わり、SECは段階的な枠組みとして、(i) S-3適格発行体に加え、取引所上場発行体については、(ii) 適格上場発行体、および(iii) 実績のある適格上場発行体を導入します。

発行体は、提案されているForm S-3の登録発行体要件を満たし、かつ国内証券取引所に少なくとも一つの普通株式クラスが上場されている場合、適格上場発行体として認定されます。本提案の下では、適格上場発行体は、自動登録届出書の利用を除き、現行WKSIに認められているコミュニケーションおよび登録上のほぼすべての特典を享受できることになります。

SELIとして適格となるためには、発行体はELIの定義を満たしたうえで、証券取引所法(Exchange Act)に基づく報告義務の対象となってから少なくとも12か月間が経過している必要があります。SELIは、強化されたすべての特典を享受でき、その中には、SECへの提出と同時にスタッフレビューなしで直ちに効力が生じる、自動シェルフ登録届出書(Rule 462に基づく)の利用という極めて重要な権利も含まれます。

自動効力発生の前提として12か月の報告実績要件を維持することにより、SECは規制上のゲートキーピング機能を確保しています。これにより、新規に上場した発行体が即時かつ未審査の公募を実行する前に、SECスタッフが当初の登録届出書をレビューし、コメントを付す機会が確保されることになります。このような熟成要件が自動シェルフ適格性に残される一方で、ELI/SELI枠組みへの移行により、これらの拡張された登録およびコミュニケーション上の特典の適格発行体数は200%以上増加すると見込まれています。

本提案は、「発行時支払」の申請手数料制度をELIおよびSELIにも拡大し、発行体が実際に証券を公衆に販売した時点まで登録手数料の支払いを繰り延べることを可能にするものです。また、本規則はフリー・ライティング・プロスペクタス(Free Writing Prospectus:FWP)の利用範囲も拡大しています。FWPの概要については以下をご参照ください。

改正後の枠組みでは、Form S-3適格発行体であれば、登録届出書の正式提出前であっても、いつでもフリー・ライティング・プロスペクタス(FWP)を配布することが認められます。これにより、いわゆる「ガン・ジャンピング」規制に抵触することなく、潜在的な機関投資家との間で、組成段階における事前協議を柔軟に行うことが可能となります。

さらに、証券会社(ブローカー・ディーラー)は、Form S-3適格発行体すべてに対してリサーチレポートの発行およびカバレッジ提供を行うことが可能となります。

州法による先占

米国証券取引委員会(SEC)は、すべての登録済み募集について、州証券法の登録および資格要件を連邦法で優先することを提案しています。現在、1933年証券法第18条に基づき、州レベルの「ブルー・スカイ」登録は、「対象証券」、つまり主に主要な全国取引所に上場されている証券、または「適格購入者」に販売される証券にのみ優先されます。第18条の詳細については、私のブログ記事 および  をご覧ください。

店頭市場(OTC市場)で取引を行う小規模企業や、一部の非上場企業の二次取引は、これまで州ごとの登録手続きが複雑に絡み合った状態に置かれてきました。この複数州にまたがる手続きは、発行体を州当局による「メリットレビュー」の対象とすることが頻繁にあり、予測不可能な遅延、高額な法的費用、そして取引の不確実性を招く可能性があります。

SECは、セクション18の優先適用をすべての登録募集に拡大することで、単一の統一された連邦登録基準を確立します。この変更により、複数州にまたがる募集に伴う事務手続き上の摩擦と法的費用が軽減され、非上場企業やOTC取引企業は、私募市場で通常見られるのと同等のスピードと効率性で、登録済みの公募増資を実施できるようになります。

Form S-1の現代化

米国証券取引委員会(SEC)は、参照による法人登記の利用範囲を拡大し、参照による法人登記の要件を満たすすべての企業が参照による法人登記も利用できるようにするなど、フォームS-1の大幅な近代化を提案しています。参照による法人登記の詳細については、を参照してください。

歴史的に、Form S-1を利用する発行体は、その後の定期開示報告書を目論見書に反映させるため、プロスペクタス補足書および効力発生後の修正届出書 を提出することが一般的に求められてきました。今回の提案改正により、Form S-1発行体は、次回のForm 10-Kを提出するまでの期間について、証券取引所法(Exchange Act)に基づく提出書類を前方参照 することが認められ、アクティブな登録届出書の維持に伴う事務コストが削減されることになります。

また本提案は、登録手続の効率化を目的とした機械的な簡素化措置も導入しています。特に重要な点として、SECは登録届出書の表紙に記載する「遅延修正条項」をRule 473に基づき不要とすることを提案しています。

戦略的含意

本提案が採択された場合、米国における上場企業の資金調達環境は大きく変革されることになります。取締役会、経営陣、および投資銀行は、以下のようないくつかの戦略的な対応を検討すべきです。

資本調達の設計図の再評価:小規模および中規模の上場発行体は、Form S-3によるシェルフ登録およびATMエクイティ・プログラムを、標準的な資本管理戦略に組み込む準備を進める必要があります。SECスタッフによる事前審査なしで即時に公募市場へアクセスできる能力(ASRの活用可能性を含む)は、公開市場と私募市場の資金調達におけるバランスを変化させます。このアクセスにより、小規模上場企業も大企業と同等の立場で、市場機会を迅速に捉えることが可能となります。

公開企業と非公開企業の選択に関する再評価:登録募集制度改革とフィラー区分の簡素化の組み合わせは、上場企業であることに伴うコンプライアンスおよび事務コストを低減します。SOX404(b)の即時適用やForm S-1の硬直性を回避するために非公開を維持してきた企業は、5年間のIPOオンランプのメリットを踏まえつつ、IPOのタイミングを再検討する必要があります。

  • デューデリジェンスおよび引受体制の見直し:ASRおよび拡張されたS-3適格性により、「オーバーナイト」に近い迅速な取引が可能となるため、引受会社はデューデリジェンス体制の再構築を迫られます。証券法第11条の下では、引受人は登録届出書における重要な虚偽記載について厳格責任を負いますが、「デューデリジェンス・ディフェンス」により免責が認められる場合があります。このような短期実行型の発行スキームに対応するため、引受会社およびその弁護士は、迅速な資金調達やATM取引を支援する発行体に対して、継続的なデューデリジェンス・プログラムを構築する必要があります。

開示統制および手続の高度化:規制の重点が個別取引に対する事前審査 から、定期的な事後的レビュー へと移行する中で、継続開示の質が極めて重要となります。Form S-3の適格性およびWKSI関連のメリットは、適時提出要件の遵守に依拠するため、発行体は内部の開示統制および手続を強固なものとする必要があります。提出遅延が発生した場合、拡大された募集上の特典を失う可能性があるためです。

ブルー・スカイ法の先占に関する訴訟動向のモニタリング:州ブルー・スカイ法に対する連邦先占の拡大は、取引実行の効率化をもたらす一方で、州規制当局や北米証券管理者協会(NASAA)などの団体から法的な異議申し立てを受ける可能性があります。発行体および引受人は、規則制定過程におけるこれらの動向を継続的に注視する必要があります。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび Read More »
SEC Proposes Transformative Rule Changes To The Registered Offering Process – Part l


On May 19, 2026, the SEC proposed two separate rule changes that together would significantly improve the registered offering process, and ongoing SEC reporting compliance for almost all public companies.  Operating under Chairman Paul S. Atkins’s mandate to simplify capital formation and “rightsizer” public market entry, the proposed amendments seek to eliminate long-standing paper-era regulatory frictions that have disproportionately burdened small- and mid-sized public companies. These rule proposals follow the much anticipated recent proposed rule change to provide domestic public companies with the option to transition to a semi-annual reporting framework.  For a summary of that rule proposal, see HERE.

The SEC has proposed registered offering reforms that would: (i) increase access to shelf registrations on Form S-3; (ii) allow the use of offering communications that currently are limited to use by well-known seasoned issuers; (iii) expand the ability for broker-dealers to provide research report coverage; (iv) expand state law preemption to cover all registered offerings; Read More »

Categories

Contact Author

Laura Anthony Esq

Have a Question for Laura Anthony?