Laura Anthony Esq

MAKE VALUED ALLIANCES

Direct Listing Requirements

SEC Approves NYSE Rule For The Listing And Trading Of Digital Asset Securities

On April 15, 2026, the SEC issued an order (Release No. 34-105260) approving a significant rule change by the New York Stock Exchange (NYSE) to adopt listing standards and trading protocols for “Digital Asset Securities.” This approval follows the landmark Nasdaq rule change I analyzed HERE and represents the completion of a unified regulatory bridge between traditional exchange architecture and distributed ledger technology (DLT).

The approval should be read in conjunction with the SEC’s January 28, 2026, joint staff statement on tokenized securities, which provided the technical taxonomy for issuer-sponsored versus third-party sponsored models. My blog on the joint statement can be read HERE.  

The NYSE’s new framework provides a clear roadmap for issuers to leverage blockchain for cap table management, secondary trading, and settlement efficiency. Importantly, this approval must be read in context with the SEC’s recent no-action relief provided to the Depository Trust Company (DTC) regarding its securities tokenization services, which I discussed Read More »

SEC、デジタル資産証券の上場・取引に関するNYSE規則を承認

2026年4月15日、米国証券取引委員会(SEC)は、ニューヨーク証券取引所(NYSE)が「デジタル資産証券」の上場基準および取引プロトコルを導入するための重要な規則変更を承認する命令(リリース番号34-105260)を発出しました。この承認は、私がで解説した画期的なナスダックの規則変更に続くものであり、従来型の取引所インフラと分散型台帳技術(DLT)を結ぶ統一的な規制上の橋渡しが完成したことを意味します。

今回の承認は、SECが2026年1月28日に公表したトークン化証券に関するスタッフ共同声明と併せて読む必要があります。同声明では、発行会社主導型モデルと第三者主導型モデルを区別するための技術的な分類体系が示されました。この共同声明に関する私のブログはこちらからご覧いただけます 。  

NYSEの新たな枠組みは、発行会社が株主名簿管理、流通市場での取引、決済効率の向上にブロックチェーンを活用するための明確な道筋を示しています。重要なのは、この承認を、証券のトークン化サービスに関して米国預託信託会社(DTC)に付与されたSECの最近のノーアクション措置と併せて捉える必要がある点です。この措置については、こちらで詳しく解説しています。これらの動きを総合すると、米国資本市場を支える基盤インフラが正式にDLT時代へと移行したことを示しています。

NYSEの新たな規制枠組み

承認された規則変更では、NYSE上場会社マニュアルが改正され、デジタル資産証券は、証券法第2条(a)(1)に定める証券のうち、DLTを用いて発行、記録、移転されるものと定義されています。NYSEは引き続き技術中立的な立場を維持していますが、新たな規則では、DLTの利用によって株主保護や市場の健全性が損なわれることのないよう、厳格な運用上のガードレールが設けられています。

  1. 2つの記録管理モデル

2026年1月28日に公表されたトークン化証券に関するスタッフ共同声明で示された技術的な分類体系に沿って、NYSEの規則では、所有権を示す正式な原簿を維持するための2つの異なる方式が認められています。

統合方式: このモデルでは、DLT自体が所有権を示す権威ある正式な原簿として機能します。従来型の「オフチェーン」台帳は存在しません。発行会社がこの方式を利用するには、DLTが「許可型」であるか、またはSEC登録の名義書換代理人によって管理されている必要があります。当該名義書換代理人は、誤りの訂正、コーポレートアクションの処理、および証券取引法規則17Ad-12に基づく紛失・盗難証券に関する規則への対応に必要な「秘密鍵」または管理権限を保持します。

通知方式: このモデルでは、証券をDLT上で表現する一方、権威ある正式な原簿は、名義書換代理人が管理する従来型のシステム上に引き続き保持されます。DLTは実質的に「デジタルツイン」として機能し、従来型台帳の変更をほぼリアルタイムで反映します。全面的な構造移行を行うことなくDLTの導入を試したい既存の発行会社にとって、これは多くの場合、最初の導入手段として選ばれる方式です。

  1. DTCのトークン化サービスとの連携

DLT導入における主要な課題の一つは、ブロックチェーン台帳と中央集約型の清算・決済システムとの「相互運用性」でした。NYSEの規則には、DTCの証券トークン化サービス向けに最近承認されたプロトコルが明示的に組み込まれています。

DTCの新たなDLT対応インフラを活用することで、NYSE上場のデジタル資産証券は、ブロックチェーンによる追跡の透明性という利点を享受しながら、「ストリートネーム」で保有できるようになりました。これにより、デジタル資産への移行に伴い、DLTを前提とする投資家と、既存の証券会社の業務フローに依存する従来型の機関投資家との間で流動性が分断されることを防ぐことができます。

  1. 発行会社に対する義務の強化

NYSEは、イノベーションを促進する「推進役」である一方で、品質を犠牲にすることはないという姿勢を明確にしています。デジタル資産証券の上場を希望する発行会社は、以下のような強化された要件を満たす必要があります。

運用管理: 発行会社は、基盤となるDLTプロトコルのセキュリティおよび耐障害性について、第三者による保証報告(SOC 2報告書に類似するもの)を提出する必要があります。

サイバーセキュリティに関する開示: Regulation S-KのItem 106に基づく通常の開示に加え、デジタル資産証券の発行会社は、「秘密鍵」の管理プロトコルや、「ハードフォーク」またはネットワーク停止時の緊急対応計画について、より詳細な情報を開示する必要があります。

名義書換代理人による証明: 発行会社の名義書換代理人は、選択されたDLTと連携するための技術的能力を有し、「コントロール・ブック」の調整処理を含む、必要なすべての機能を遂行できることをNYSEに対して証明する必要があります。

取引所による審査を見据えて

これまで小型株の上場基準に関するブログでも述べてきたとおり、取引所は幅広い裁量権を有しています。発行会社、特にマイクロキャップ企業や小型株企業については、NYSEは、DLTへの移行が正当な事業目的を伴わない単なる宣伝手段として利用されていないことを確認するため、より厳格な審査を行う可能性があります。

問題は通常、企業が証券法務の専門家や名義書換代理人に事前に相談することなく、DLTの導入を進めた場合に生じます。こうした取引では、「時計がどのように組み立てられているか」という、取引の仕組みそのものが極めて重要です。スマートコントラクトのロジックに不備があったり、DLT上の記録と名義書換代理人のコントロール・ブックとの間に不一致が生じたりすると、「過剰発行」や「取引不成立」につながる可能性があり、いずれも取引停止や上場廃止手続きに直結しかねません。

取締役会および経営幹部にとっての意義

ナスダックの枠組みに続いてNYSEの規則が承認されたことで、DLTはもはや「代替的」な市場機能ではなく、主流の上場手段の一つとなりました。取締役会は経営陣に対し、デジタル資産証券への移行によって、流通市場での取引に伴う「決済コスト」を削減できるか、あるいは株主構成をより透明に把握できるようになるかを検討するよう求めるべきです。

DLTネイティブなIPOや既存株式の移行を検討する企業にとって、最も重要なのは、徹底した情報開示です。SECは技術そのものの優劣を判断するものではありませんが、「ガス代」、バリデーターの集中、プロトコルの脆弱性など、DLTに伴うリスクについては、平易で分かりやすい言葉で説明することを求めるでしょう。

今後は、「バックオフィス」の効率性が上場企業にとって競争優位につながる時代に入っていきます。適切かつ法令を遵守した形で構築されれば、デジタル資産証券への移行は、投資家により優れた体験を提供するとともに、企業の財務管理にとって、より強固な基盤となり得ます。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com 

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン Read More »

Three Paths To A US Listing Prepared by Crocker Coulson, AUM Advisors

THREE PATHS TO A US LISTING

IPO, De-SPAC, or Direct Listing? An Evidence-Based Decision Framework for

Management Teams and Boards of Overseas Companies

Crocker Coulson  |  Founder & CEO,AUM Advisors

September 2026

Sources: Renaissance Capital, SPAC Insider, Jay Ritter (University of Florida), SEC filings, exchange data; AUM Advisors analysis. Market prices are as of 10 September 2026, with quotes for listings completed in 2026 refreshed to 14 September 2026.

3

Distinct paths to a US listing — each suited to a different kind of company

57%

Share of 2025 US IPOs completed by companies headquartered outside the United States

1,100+

Transactions behind the evidence in this guide — every IPO, de-SPAC, and direct listing since 2024, plus 699 de-SPACs since 2010

Who This Guide Is For

This guide is written for the management teams and boards of companies outside the United States that are considering a US listing — and who want a clear, evidence-based Read More »

米国上場への3つの道(AUM Advisors、クロッカー・コールソン作成)

IPO、De-SPAC、それともダイレクト・リスティングか?——海外企業の経営陣・取締役会のためのエビデンスに基づく意思決定フレームワーク
クロッカー・コールソン(Crocker Coulson)  |  AUM Advisors 創業者兼CEO
2026年9月
出所:Renaissance Capital、SPAC Insider、Jay Ritter(フロリダ大学)、SEC提出書類、取引所データ、AUM Advisors分析。株価は2026年9月10日時点(2026年に完了した上場の株価は2026年9月14日時点に更新)。

3
米国上場への3つの異なる経路——それぞれ適した企業のタイプが異なる
57%
2025年の米国IPOのうち、米国外に本社を置く企業が占めた割合
1,100超
本ガイドのエビデンスを支える取引件数——2024年以降のすべてのIPO・De-SPAC・ダイレクト・リスティングに加え、2010年以降の完了済みDe-SPAC 699件

本ガイドの対象読者

本ガイドは、米国上場を検討している米国外企業の経営陣および取締役会に向けて書かれている——売り込みの席に着く前に、米国市場に至る3つの経路について、明確でエビデンスに基づいた理解を得たいと考える方々のためのものである。
米国上場を検討する企業は、引受証券会社からは「伝統的IPOこそがゴールド・スタンダードである」と聞かされるだろう。SPACスポンサーからは「SPAC合併の方が速く、確実である」と聞かされる。また、アドバイザーからは「ダイレクト・リスティングならIPOやDe-SPACに伴う手数料や希薄化を最小化できる」と言われるかもしれない。
これらの主張はいずれも、ある種の企業にとっては正しく、別の企業にとっては高くつく——そして、どれほど有能なアドバイザーであっても、各々は自らが販売する商品について語っているのである。
本ガイドの狙いは異なる。各経路がどのように機能するのか、それぞれ何を要するのか、何をもたらすのか、そして——2024年以降のすべての米国上場の完全な記録を用いて——各々の扉を選んだ企業に実際に何が起きたのかを解説することにある。
米国の資本市場は、依然として世界で最も厚みがあり、流動性が高く、柔軟性に富む市場であり、適格な国際企業に対して引き続き開かれている。2025年の米国IPOの57%は海外に本社を置く企業によるものであり、2026年上半期に発表されたSPAC合併の対象企業の43%は国際企業である。機会は現実のものである。同時に、米国市場に至るそれぞれの扉の違いもまた現実である。
エビデンスについての注記。本ガイドの定量的な記述はすべて、明示された情報源に基づいている。Renaissance CapitalのIPOデータセット、SPAC InsiderのDe-SPACユニバース、Jay Ritter教授の学術データ、SEC提出書類、取引所の取引記録に加え、当社が公表してきた調査研究——『The Five Disciplines of De-SPAC Success』(2010年以降の完了済みDe-SPAC 699件)、『The De-SPAC Scorecard』(四半期刊行)、『Everything Is Negotiable』(2026年上半期のすべての合併契約を分析)——を用いている。当社の目的は、脚色のないデータと、各企業が自らの選択肢を検討するためのフレームワークを提供することにある。

企業はなぜ米国上場を目指すのか——3つの目的

株式公開の意思決定は、突き詰めれば、次の3つの何らかの組み合わせを「購入」する行為である。

  1. 資金調達(プライマリー・キャピタル)——成長資金としてバランスシートに入る新たな資本。
  2. 流動性——創業者・従業員・初期投資家が保有株式を時間をかけて現金化でき、新たな投資家がポジションを構築できる取引市場。
  3. 信認とレピュテーション——継続的に形成される公開株価、世界的に認知された取引所への上場、そしてそれに伴う顧客・取引先・金融機関・買収候補先・将来の投資家からの信頼。

この3つの目的こそ、本ガイドがすべての経路を測定する物差しである。世間の論評の大半は——率直に言えば、当社を含む調査研究の大半も——最も測定しやすい株価だけを測ってきた。
株価は重要であり、本ガイドでも取引データのエビデンスを提示する。しかし、株価が高くとも実質的な売買高が育たない上場は、流動性を提供できていない。アナリスト・カバレッジのない上場は、信認を提供できていない。そして、追加増資(フォローオン)を実行できない上場は、持続的な資本アクセスを提供できていない。
そこで本ガイドは、並べて示されることの稀な2つの指標——取引流動性とアナリスト・カバレッジ——を、各経路の直近の上場企業群について追加的に測定する。
米国資本市場のもう一つの優位性を冒頭で強調しておきたい。各経路のコストをどう評価すべきかを左右するからである。それは、米国市場が持つ極めて柔軟な追加資金調達(フォローオン・ファイナンス)の仕組みである。
上場して一定期間が経過した米国上場企業は、一括登録(シェルフ・レジストレーション)、ATMプログラム(市場売却型増資)、レジスタード・ダイレクト、転換社債といった手段を通じて、多くの場合わずか数日で、低コストに、ロードショーの有無を問わず追加資本を調達できる。最初の上場は最後の資金調達ではない。多くの成長企業にとって、それは数多くの調達の最初の一回にすぎない。2回目・3回目の調達に向けて企業を有利に位置づける経路であれば、投資家による「最初の一口」に相応の価格譲歩を与える価値は十分にある。

3つの上場経路の概要

成果を比較する前に、各プロセスで実際に何が起きるのかを正確に押さえておくことが有益である。平易に述べれば、以下のとおりである。

伝統的IPO——新株のマーケティングを伴う売出し

企業はSECに登録届出書(Form S-1、外国民間発行体の場合はF-1)を提出し、投資銀行を引受会社(アンダーライター)として起用する。SECの審査を経て、経営陣はロードショー——通常1〜2週間にわたる機関投資家との面談——を行い、その間に引受会社は「ブックビルディング」、すなわち提示価格帯での注文集約を進める。取引開始前夜、企業と引受会社が公開価格を決定する。引受会社は株式を自ら買い取ったうえで、選定した投資家に転売する。自己資本と目論見書に対する法的責任をもってディールを支えるのである。取引初日には、引受会社はオーバーアロットメント(「グリーンシュー」)による追加株式を用いて株価を支えることができる。企業は、引受手数料(中小型案件でおおむね5〜7%)を差し引いた調達資金を受け取る。

SPAC合併(De-SPAC)——上場シェル企業との交渉による合併

特別買収目的会社(SPAC)は、既に株式公開を済ませたシェル(器)企業であり、IPOで調達した資金を信託口座に(伝統的には1株当たり10.00ドルで)保管しながら、合併相手となる事業会社を探す。対象企業はSPACのスポンサーとの間で企業結合契約(BCA)を交渉し、対象企業の評価額を契約によって確定させる。その後、当事者は通常、機関投資家からPIPE(上場企業私募増資)を調達し、信託資金を補完——実務上はしばしば代替——する。SPACの株主は、合併後の会社に投資を続けるのではなく、株式を現金で償還する権利を保持しているためである。SECの審査を経た委任状勧誘書類または登録届出書と株主総会の承認を経て合併が完了すると、対象企業はSPACの取引所上場を承継して上場企業となる。スポンサーの報酬は「プロモート」株式——伝統的にはシェル企業の株式の20%——であり、加えてSPACのワラントおよびライツも残存する。

ダイレクト・リスティング(直接上場)——募集を伴わない取引市場の開設

ダイレクト・リスティングでは、企業は既存株主の保有株式を転売目的で登録し、そのまま取引を開始する——新株の売出しはなく、資金調達もなく、引受会社によるブックビルディングもなく、株価を支える義務を負う者も存在しない。取引所は基準価格を設定し(私設市場での取引実績があればそれに基づき、なければ企業自身が委託する独立第三者による価値評価に基づく)、売り手と買い手が出会う寄付きオークションによって株式の取引が始まる。既存株主は原則として取引開始の瞬間から売却できる。アドバイザーは定額報酬でプロセスを支援するが、引受は行わない。寄付きオークションでの資金調達を認める変型は2020〜2021年から可能となっているが、ほとんど利用されていない。
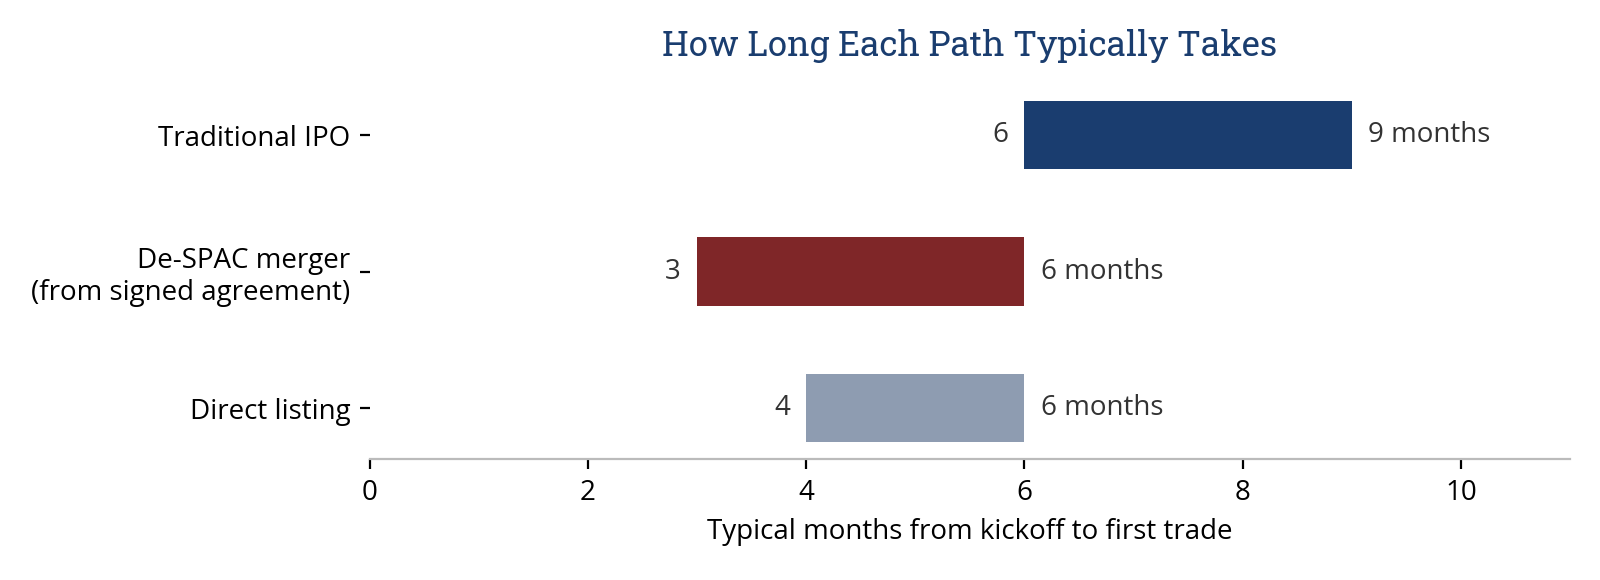
図1. プロセス開始から初値形成までの標準的な所要期間。De-SPACの期間は合併契約締結時点を起点とし、対象企業がPCAOB基準の監査を整備済みであることを前提とする。契約締結前の相手探索・交渉期間は案件により大きく異なる。出所:AUM Advisors。

伝統的IPO SPAC合併(De-SPAC) ダイレクト・リスティング
売却されるもの 新株(引受会社が選定した投資家へ) PIPE投資家への新株。信託資金は残存または償還 なし——既存株式が取引可能になる
価格の決定者 投資家の注文に基づき引受会社と企業 企業とスポンサーの交渉 寄付きオークション
資金調達 あり——主目的 あり——PIPEに加え、残存する信託資金 原則なし
アフターマーケットの支え手 引受会社(グリーンシュー)、その後はリサーチ 株価安定化措置なし。PIPEのロックアップが下支え 存在しない
主な手数料 引受手数料5〜7%+直接費用2〜4% スポンサーのプロモート+助言・私募手数料+SPAC IPO時の繰延手数料 定額の助言報酬+直接費用1〜2%
初値までの標準期間 6〜9カ月 契約締結から3〜6カ月 4〜6カ月
インサイダーのロックアップ 約180日が標準 交渉による。優良案件ではインサイダーとPIPEに12〜18カ月 ないことが多い

表1. 3つの経路の仕組みの比較。出所:AUM Advisors。

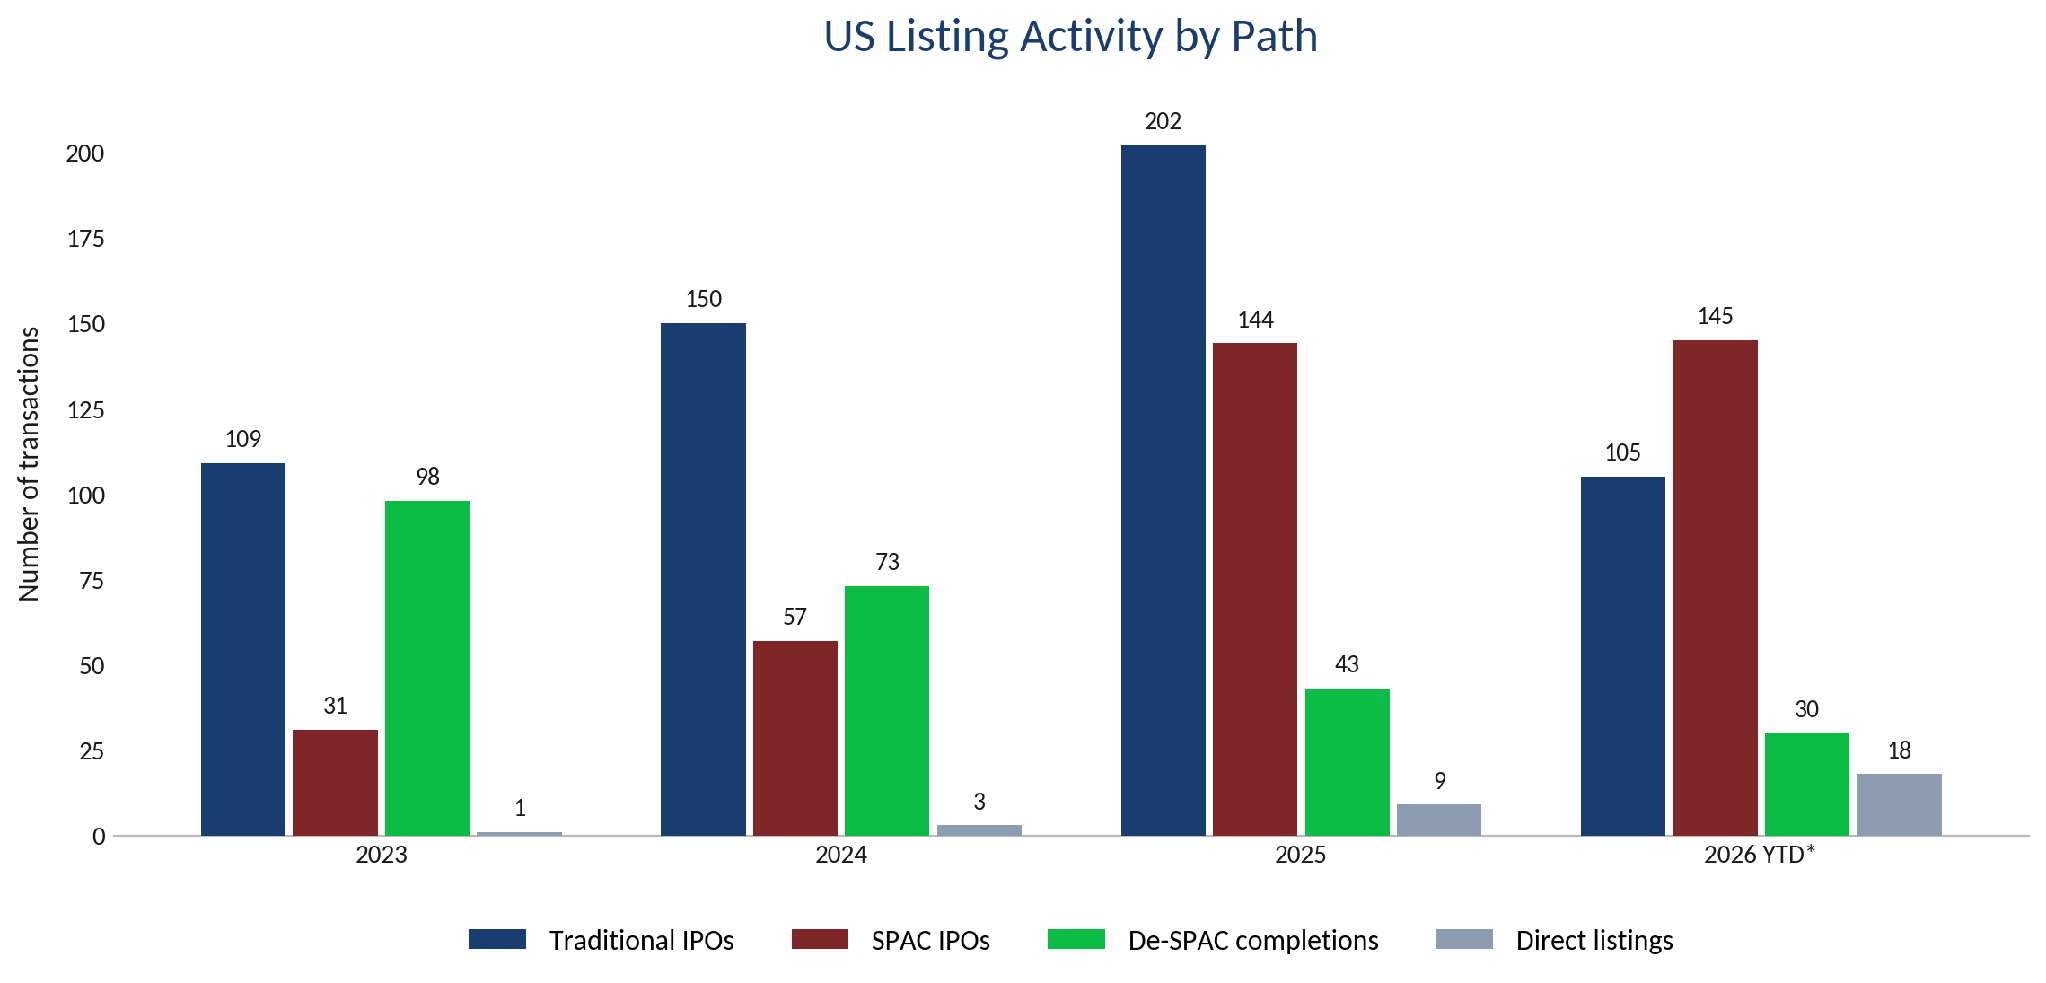
図2. 経路別の米国上場件数(2023年〜2026年*は2026年8月27日まで)。伝統的IPO件数はRenaissance Capital(時価総額5,000万ドル以上、SPAC除く)。SPAC IPOおよびDe-SPAC完了件数はSPAC Insider(2023年のSPAC IPO件数はRenaissance Capital)。ダイレクト・リスティングはJay Ritter教授のTable 13a(2026年8月27日更新)。出所:Renaissance Capital、SPAC Insider、AUM Advisors分析。

各経路がもたらす成果の測定

企業が株式を公開する理由は3つあるのだから、当社は各経路の直近の上場企業群について、株価がどう推移したか、取引市場がどれだけの流動性を獲得したか、そして各群がどれだけのアナリスト・カバレッジを獲得したか——カバレッジは流動性と信認の双方を支える——を測定する。株価の実績は、後続の各経路の章を通じて提示する。
流動性指標についての注記:以下の図表は、2026年9月10日までの直近20営業日平均の売買代金(ドルベース)を用いており、当初想定していた「上場後最初の90営業日」および「直近90営業日」という2つの測定期間は用いていない。したがって図表が示すのは各群の現在の姿であって、その変化の過程ではない。上場後の数カ月間に流動性がどのように変化するかについて、本ガイドはここでは何ら主張しない。
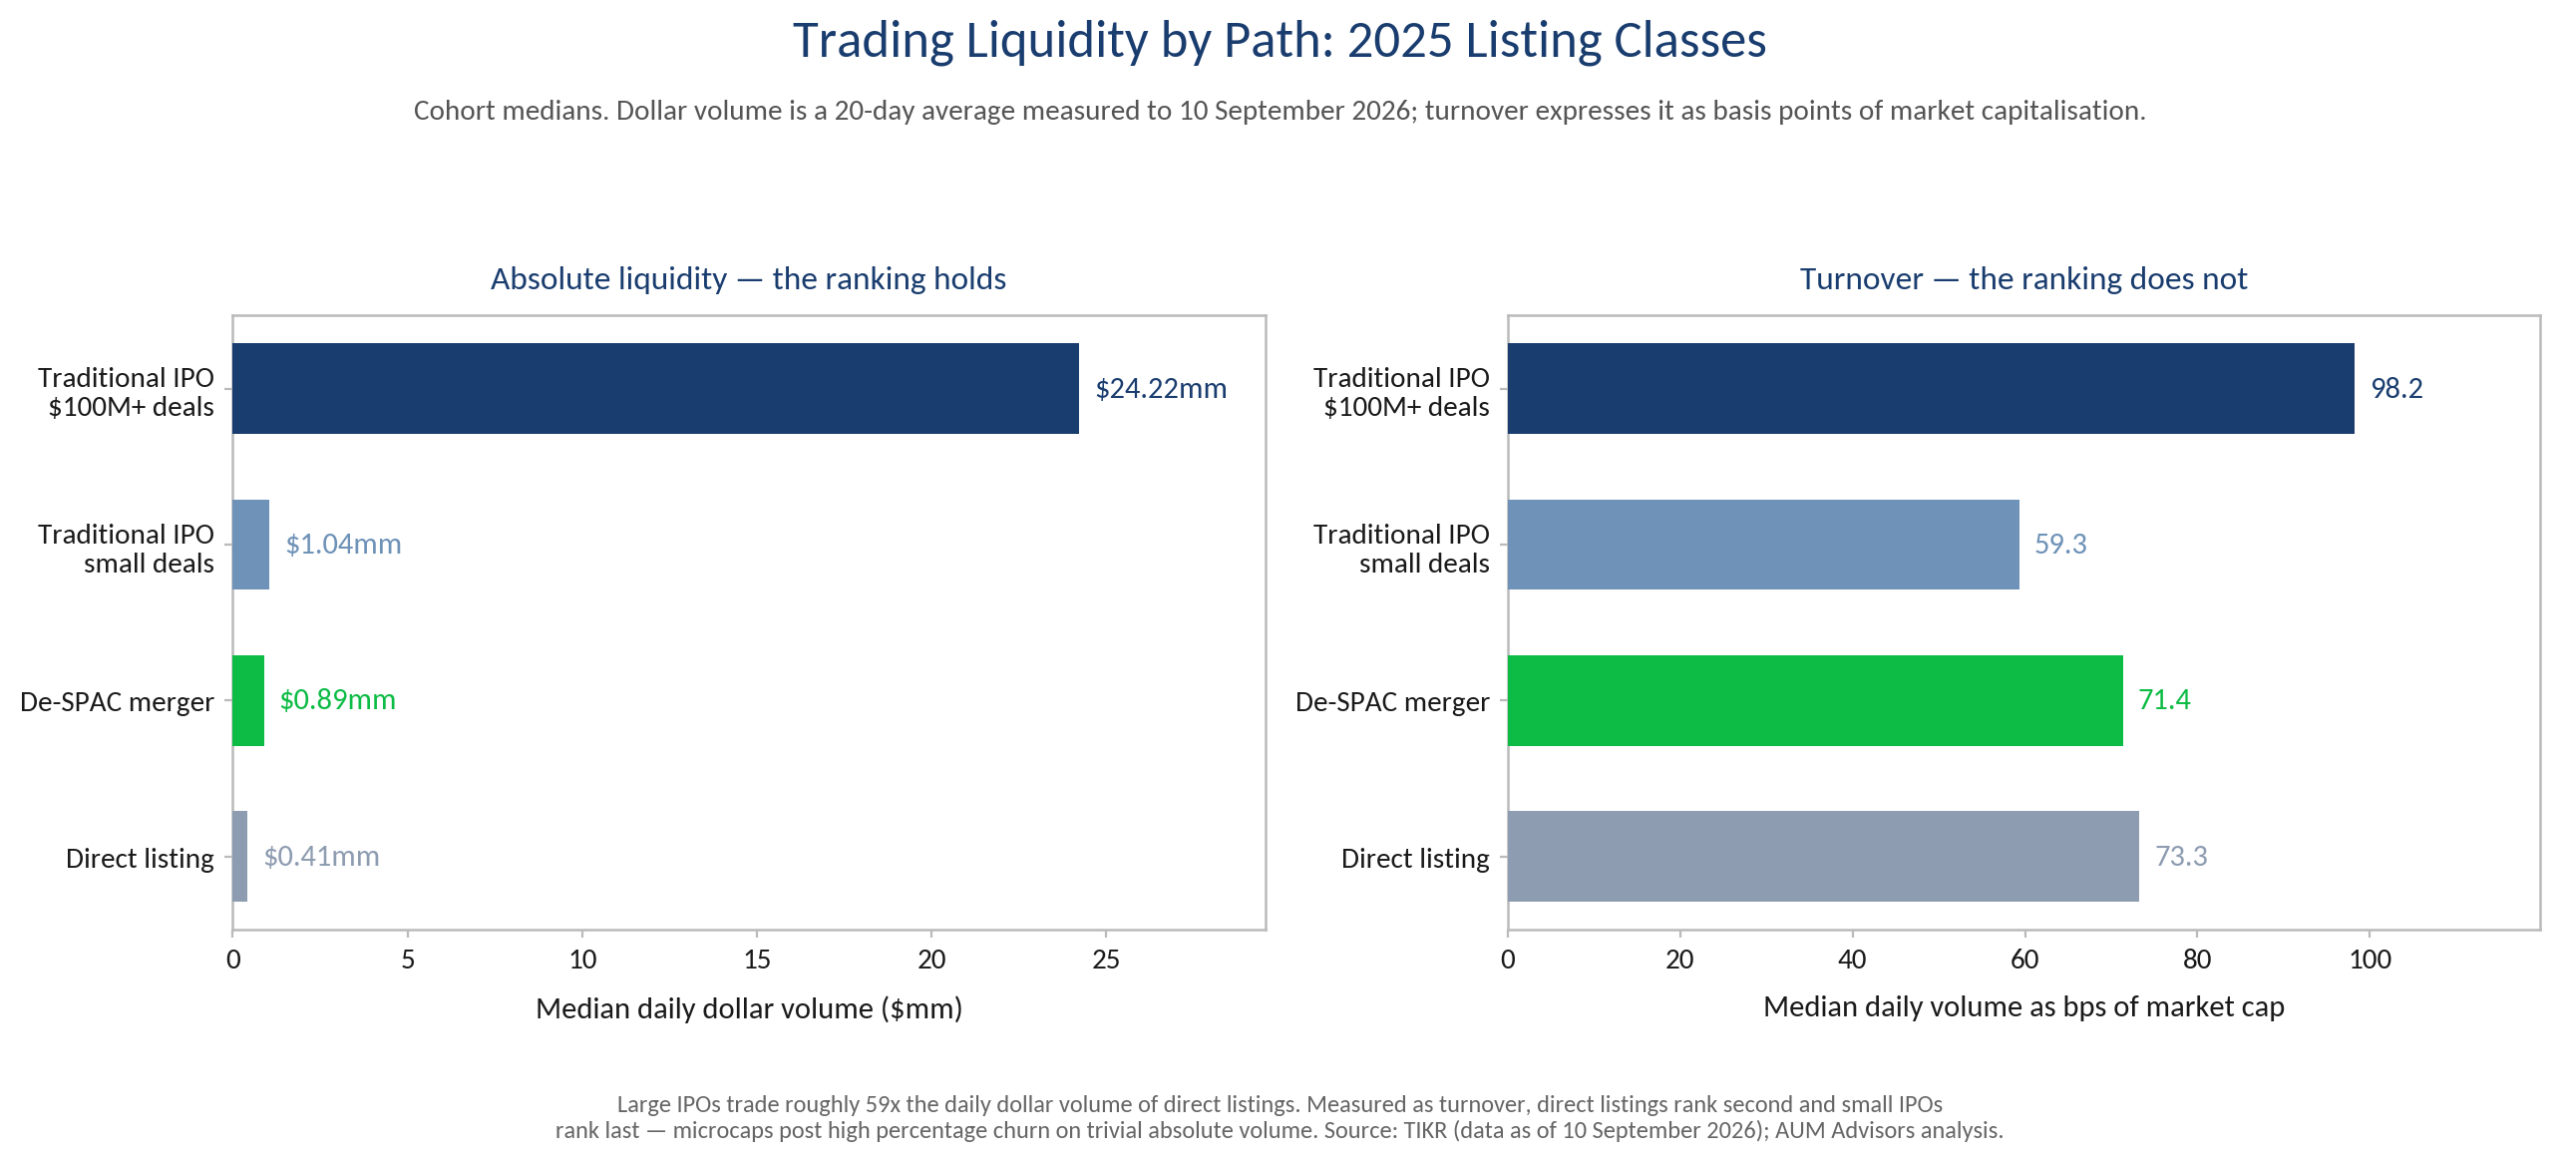
図3. 経路別の取引流動性(2025年上場企業群)。4群の中央値:1億ドル以上の伝統的IPO(n=67)、小型IPO(n=48)、完了済みDe-SPAC(n=37)、ダイレクト・リスティング(n=8)。左パネルは1日当たり売買代金の中央値、右パネルは同じ売買代金を時価総額に対するベーシスポイントで表示。売買代金は2026年9月10日までの20営業日平均。少数の大型銘柄が典型的な姿を覆い隠すことを避けるため、平均値ではなく中央値を用いる。出所:TIKR、AUM Advisors分析。
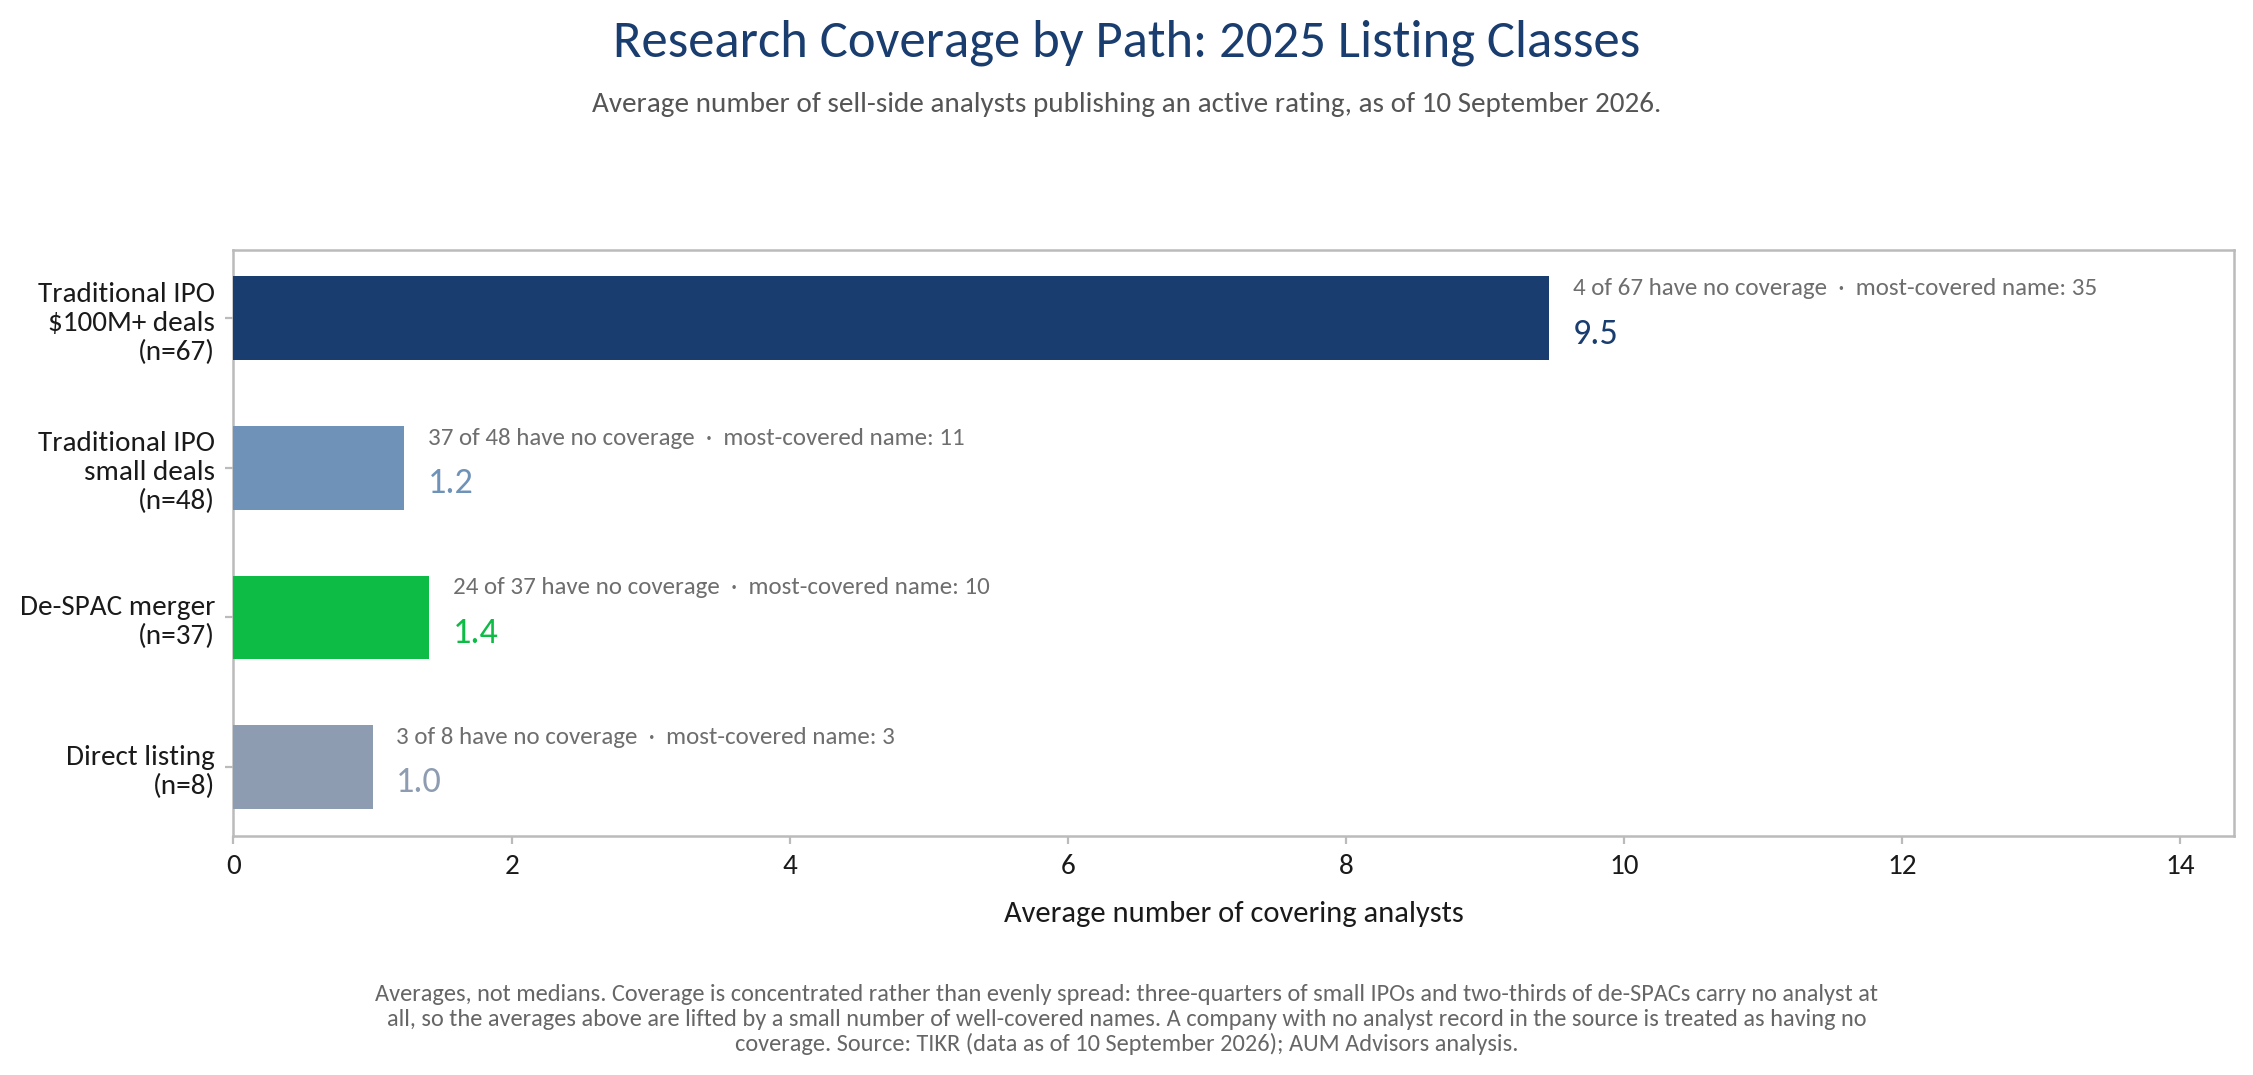
図4. 経路別のアナリスト・カバレッジ(2025年上場企業群)。同じ4群について、レーティングを公表するセルサイド・アナリスト数の平均値を示し、カバレッジが全くない企業の数を各バーに併記。カバレッジは均等に分布するのではなく一部の銘柄に集中しており、平均値は少数の手厚くカバーされた銘柄によって押し上げられている。アナリスト記録のない企業はカバレッジなしとして扱う。カバレッジは機関投資家からの認知度を測る最も明確な代理指標であり、持続的な流動性の先行指標である。出所:TIKR、AUM Advisors分析。

データが示すもの

これらの指標において、大型IPOは大差で首位に立つ。

  • 1日当たり売買代金の中央値は2,422万ドル。小型IPOの104万ドル、De-SPACの89万ドル、ダイレクト・リスティングの41万ドルを大きく上回る。
  • カバレッジ・アナリスト数は平均9.5名。対して小型IPOは1.2名、De-SPACは1.4名、ダイレクト・リスティングは1.0名である。

ただし、絶対額ではなく時価総額に対する売買回転率で測ると、ダイレクト・リスティングは1日当たり73.3ベーシスポイントで第2位となり、De-SPACの71.4、小型IPOの59.3を上回る。この第2位という順位は慎重に読む必要がある。既に崩落した時価総額を分母とする回転率は、流動性ではなく回転売買(チャーン)を映すものである——ドルベースでは、ダイレクト・リスティングの中央値の売買代金はDe-SPACの中央値の半分にも満たない。
なお、小型IPOとDe-SPACはこれらの指標においてほとんど区別がつかない——1日当たり売買代金は104万ドル対89万ドル、カバレッジ・アナリスト数の平均はそれぞれ1.2名対1.4名であり、小型IPOの77%、De-SPACの65%はリサーチ・カバレッジを全く持たない。ここから導かれる要点は次のとおりである。第一に、SPAC合併・小型IPO・ダイレクト・リスティングのいずれも、大半の機関投資家が求める流動性の水準に達するには通常時間を要する。このため、これらの経路を選ぶ企業は上場後の投資家向けマーケティングに一層の時間とエネルギーを投じる必要があり、広く投資可能な銘柄へと「クロスオーバー」するために追加増資(フォローオン)が必要となる場合が多い。第二に、これら3つの経路のいずれで上場する企業も、上場後1年間はリサーチ・カバレッジの獲得に投資する必要がある。リサーチおよび投資銀行の双方との関係を育て、リサーチと資本市場活動を連動させ、場合によっては特定の証券会社とのCMA(キャピタル・マーケッツ・アドバイザリー)契約を検討することも含まれる。

経路I:伝統的IPO

伝統的IPOが標準的な選択肢であり続けるのには理由がある。資金調達・流動性・信認という3つの目的すべてを一度のイベントで実現できる唯一の経路であり、他の経路であれば上場後に(そもそも構築できればの話だが)構築しなければならないインフラを、最初から備えて市場に到着できるからである。

適切に執行されたIPOがもたらすもの

  • 初日からの幅広い機関投資家株主基盤。ブックビルディングの過程で、株式は引受会社が選定した数十の機関投資家——ロングオンリー・ファンド、セクター・スペシャリスト、インデックス関連の買い手——に直接配分される。彼らは経営陣と面談し、事業内容を検討したうえで、保有を選択した投資家である。他の経路では、この株主基盤を上場後1〜2年かけて、面談を一つひとつ積み重ねて獲得しなければならない。
  • 速やかなリサーチ・カバレッジ。引受銀行は通常、IPO後のクワイエット・ピリオド明けにセルサイド・カバレッジを開始する——有力な引受会社による中規模案件であれば、数週間のうちに3〜5名のアナリストが付くことが多い。カバレッジは機関投資家からの認知、バリュエーションの文脈、売買高を牽引する。他の経路で上場した企業は、カバレッジ関係を築くまでの6〜18カ月間、リサーチ空白(リサーチ・デザート)に直面するのが通例である。
  • 上場1年目からの活発な取引。幅広い初期配分、リサーチ、インデックス採用適格性が組み合わさり、相応の規模のIPOでは3経路の中で最も健全な初期取引が実現する。
  • スタート時点でのアフターマーケット支援。グリーンシューにより、引受会社は初期の取引を安定化させる手段とインセンティブの双方を持つ——他の2経路には存在しない緩衝装置である。
  • レピュテーション・プレミアム。公正か否かは別として、「当社はNYSE/Nasdaqで IPOを完了した」という一文は、顧客・取引先・金融機関・買収候補先に対して、他のどのような表現よりも重みを持つ。エンタープライズ営業、規制産業、M&Aプログラムなど、事業戦略が信用力に依存する企業にとって、これは曖昧な便益ではない。受注率や取引条件に表れるのである。

初日株価上昇(ポップ)の理解——コスト、シグナル、戦略

IPOで最も議論される特徴は、初日の株価急騰である。初日リターンの長期平均はおよそ18%(Ritter、1980〜2025年)。2025年は米国IPO全体で19.7%、1億ドル超の案件群では約25%であった。
一つの読み方をすれば、ポップは調達資金に対する暗黙のディスカウントである。企業ではなく、配分を受けた投資家に渡った追加的な価値を意味する。この読み方は正しい。3億ドルの調達で20%のポップが生じれば、およそ6,000万ドルの価格譲歩となり、引受手数料そのものの数倍に相当する。
しかし、ポップにはより繊細な読み方も必要である。
初日の株価上昇は、ある意味で、マーケティングの成功を可視化したものである。需要が供給を大きく上回った結果、投資家は希望したポジションの一部しか配分を受けられず——その後の数週間、市場で買い増しを続けた。この未充足の需要は無駄にはならない。それはアフターマーケットの買い需要となり、追加増資の際の注文となり、最初の数四半期の決算を通じて株価を支える株主基盤となる。
複数回の資金調達を計画する企業は(そして米国市場のシェルフ・レジストレーション、ATMプログラム、転換社債市場を踏まえれば、大半の成長企業はそれを計画すべきである)、2回目・3回目の調達を安価かつ迅速にする投資家基盤を確保するために、最初の調達で価格譲歩を受け入れることに合理性がある。IPOは、可能な限り高い価格で執行する一回きりの売却としてではなく、公開市場との長期的な資金調達関係の最初の取引として理解するのが最も適切である。
したがって実務上の指針は、「ポップを避けよ」ではなく「譲歩が何かを買っていることを確かめよ」である。質の高い機関投資家のブック、速やかなリサーチ・カバレッジ、活発な取引を伴う15〜25%のポップは、有効に使われた譲歩である。見栄えのために「ポップするよう」値付けされ、初日に転売する短期筋に配分されたディールは、何も買っていない。その差は、ほぼすべて引受会社の選定と配分の規律にかかっている——発行体のアドバイザーが真価を発揮すべき領域である。

IPOが適切な選択となる場合

IPOが適するのは、有力な引受会社の関心と注力を引きつけられる企業——現実的には5,000万〜1億ドル以上の募集規模——であり、機関投資家がモデル化できる財務プロファイルを持ち、2週間のマーケティング期間で伝わるストーリーを持つ企業である。
レピュテーション・プレミアムを重視し、複数回の資金調達を計画し、価格決定日の市場リスクを許容できる企業に適している。一方で、規模の閾値に満たない企業、説明に数週間ではなく数カ月を要するストーリー、そして長年待機してきた超大型案件がIPOカレンダーに詰まり、引受会社と投資家の関心を吸い上げている局面には適さない——これは2025〜2026年に実際に起きた現象であり、数年越しの遅延を経て史上有数の大型案件が相次いで市場に到来した。 Read More »
SEC Approves NASDAQ Rule For The Listing And Trading Of Digital Asset Securities

On March 19, 2026, the SEC issued an order approving a groundbreaking Nasdaq rule change that establishes a dedicated regulatory framework for the listing and trading of “Digital Asset Securities.” This approval marks a definitive shift in the modernization of the U.S. capital markets, providing a transparent pathway for issuers to utilize distributed ledger technology (DLT) for the issuance and secondary trading of securities on a national securities exchange. This final approval follows the Exchange’s initial proposal from December 2025, which I analyzed in detail HERE.

The approval should be read in conjunction with the SEC’s January 28, 2026, joint staff statement on tokenized securities, which provided the technical taxonomy for issuer-sponsored versus third-party sponsored models. My blog on the joint statement can be read HERE.  

The New Regulatory Framework

The approved rule change introduces a new series of listing standards and trading protocols specifically designed for Digital Asset Securities. Under the final rule, Nasdaq defines Read More »

SEC、デジタル資産証券の上場・取引に関するナスダック規則を承認

2026年3月19日、米国証券取引委員会(SEC)は、「デジタル資産証券」の上場および取引に特化した規制枠組みを確立する、ナスダックの画期的な規則変更を承認する命令を発出しました。この承認は、米国資本市場の近代化における明確な転換点となるものであり、発行会社が分散型台帳技術(DLT)を活用して、全米証券取引所における証券の発行および流通市場での取引を行うための透明性の高い道筋を示すものです。今回の最終承認は、2025年12月にナスダックが提出した当初の提案に続くものであり、その内容については、こちら で詳しく解説しています。

今回の承認は、2026年1月28日にSECが公表したトークン化証券に関するスタッフ共同声明と併せて読む必要があります。この共同声明では、発行会社主導型モデルと第三者主導型モデルを区別するための技術的な分類体系が示されました。この共同声明に関する私のブログ記事は、こちらからご覧いただけます 。  

新たな規制枠組み

承認された規則変更では、デジタル資産証券に特化した新たな上場基準および取引プロトコルが導入されています。最終規則において、ナスダックは「デジタル資産証券」を、分散型台帳技術(DLT)を用いて発行および移転される証券(証券法第2条(a)(1)に定義される証券)と定義しています。

  1. 「統合方式」と「通知方式」

SECが1月に示したガイダンスと整合する形で、ナスダックの規則では、記録管理の主な方法として2つの方式が認められています。

  • 統合方式: DLTが発行会社にとって正式な「株主原簿」として機能する方式です。このモデルでは、DLT上の記録が所有権を示す最終的な法的記録となります。
  • 通知方式: 名義書換代理人が従来型のオフチェーン登録簿を維持しつつ、決済および透明性確保の目的で、取引内容をDLT上にも反映する方式です。
  1. 名義書換代理人に関する要件(規則17Ad-22)

最終規則における重要な技術的要素の一つは、トランスファー・エージェント(名義書換代理人)の役割に関するものです。ナスダックは、デジタル資産証券のトランスファー・エージェントに対し、SECへの登録に加え、DLT(分散型台帳技術)ベースの記録を管理する技術的能力を有することを求めています。また、当該トランスファー・エージェントは、DLTプロトコルが、発行体による「顧客確認(KYC)」および「マネー・ローンダリング防止(AML)」に関する義務の遵守を妨げないものであることを証明しなければなりません。

規則案から最終承認までの変更点

最終規則は2025年12月の規則案と概ね一致していますが、SECとナスダックは、市場操作および清算機関の安定性に関する懸念に対応するため、いくつかの重要な修正を加えました。

  • 「デジタル資産」の定義の明確化:当初の規則案では、より広い意味を持つ「デジタル資産」という用語が使用されていました。最終規則ではこれを「デジタル資産証券」に限定し、ナスダックの権限が、Howeyテストまたはその他の法定上の証券の定義を満たす金融商品に厳格に限定されることを明確にしています。特に、「トークン化」とは、分散型台帳またはブロックチェーン技術を利用した紙媒体の証券のデジタル表現を指します。これに対し、「従来型」証券も紙媒体の証券をデジタルで表現したものですが、ブロックチェーン技術は利用しません。さらに、この定義では、トークン化証券は、同一クラスの従来型証券と代替可能であり、同一のCUSIP番号を有し、かつ、その保有者が同等の重要な権利および特典を有していなければならないとされています。ナスダックは、トークン化証券と従来型証券を同一の注文板上で、同一の約定優先順位ルールに従って取引します。
  • DLTの耐障害性基準の強化:最終規則では、基盤となるブロックチェーンまたはDLTネットワークに関する具体的な要件が追加されています。ナスダックは今後、ネットワークのコンセンサスメカニズムについて案件ごとに「耐障害性監査」を実施し、「51%攻撃」や、取引の確定性を損なうおそれのあるその他の技術的障害に対して脆弱でないことを確認します。
  • 直接上場要件:SECは、従来型IPOではなく直接上場を目指すデジタル資産証券について、ナスダック・グローバル・マーケットにおける従来型の直接上場と同様の強化された開示要件を満たさなければならないことを明確にする規定を追加しました。

新規則に基づくコンプライアンスおよび開示

発行会社は、SECの重点が引き続き開示に置かれていることに十分留意する必要があります。法的観点から見ると、デジタル資産証券は「新しい」種類の証券ではなく、新たな移転メカニズムを採用した既存の証券です。トークン化された持分証券は、従来型証券と同等の重要な権利および特典を付与する必要があり、具体的には、対象会社に対する持分、会社が株主に支払う配当を受け取る権利、株主に認められる議決権を行使する権利、さらに会社清算時に残余財産の分配を受ける権利などを備えていなければなりません。したがって、以下の点が適用されます。

  • 証券取引所法に基づく報告義務:発行会社は、引き続き第13条または第15(d)条に基づくすべての報告義務の対象となります。
  • 委任状規則:DLTの仕組みは、州法およびSECの委任状に関する要件を満たす形で、委任状による議決権行使および配当等のコーポレート・アクションの実施を可能にするものでなければなりません。
  • 第16条の遵守:インサイダーは、引き続きEDGARを通じて Form 3、Form 4、Form 5を提出する必要があります。また、これらの提出内容を検証できるよう、DLTによる記録管理は検索可能な形で整備されていなければなりません。

パートナーからの助言:ディールメーカーの視点

私は、今回のナスダックによる承認は、これまでDLTの効率性を活用することに慎重だった発行会社にとっての「ゴーサイン」だと考えています。ただし、デジタル上場への移行には、実務チームが文書作成に着手する前の段階で、綿密なストラクチャリングの検討が必要です。

  1. DLTネットワークの精査: 特定のブロックチェーンを採用する前に、取締役会は、そのネットワークがナスダックの新たな「耐障害性監査」基準を満たしていることを確認する必要があります。パブリックかつパーミッションレス型のブロックチェーンは、パーミッション型または「エンタープライズ」向けDLTソリューションと比べて、より高いハードルに直面する可能性があります。
  2. トランスファー・エージェントとの連携: SECに登録され、DLTの「統合方式」についてナスダックの認証をすでに取得しているトランスファー・エージェントと連携することを推奨します。これにより、上場申請手続における技術的な遅延を防ぐことができます。
  3. ガバナンスと冗長性: 発行会社は「フェイルオーバー」計画を整備しておく必要があります。DLTネットワークでフォークや重大な障害が発生した場合でも、発行会社は、州法上の要件(たとえば、デラウェア州一般会社法第224条)を満たす「株主原簿」をどのように維持するかを示さなければなりません。
  4. 「グレーゾーン」を避ける:ナスダックは、ガバナンスの透明性に欠けるデジタル資産や、信頼性に疑義のあるアドバイザーまたは第三者スポンサーが関与するデジタル資産について、規則5101に基づく裁量権を行使して上場を認めない方針を明確にしています。規則5101に基づくナスダックの上場拒否権限の詳細については、こちらをご覧ください。https://securities-law-blog.com/2025/12/23/nasdaq-expands-discretionary-authority-to-block-listings-for-small-cap-companies/?hilite=nasdaq

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com 

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。   

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。 

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Linder & Cacomanolis, PLLC にお問い合わせください。技術的な内容に関するご質問もいつでも歓迎いたします。

Anthony, Linder & Cacomanolis, PLLC を Facebook、LinkedIn、YouTube、Pinterest、Twitter でフォローしてください。

Anthony, Linder & Cacomanolis, PLLCは、本情報を教育目的の一般情報として提供しています。本情報は一般的な内容であり、法的助言を構成するものではありません。さらに、本情報の利用や送受信は、当事務所との弁護士–依頼者関係を成立させるものではありません。したがって、本情報を通じて当事務所と行ういかなる通信も、特権または機密として扱われることはありません。

© Anthony, Linder & Cacomanolis, PLLC Read More »

Categories

Contact Author

Laura Anthony Esq

Have a Question for Laura Anthony?