Laura Anthony Esq

MAKE VALUED ALLIANCES

IPO Market

Three Paths To A US Listing Prepared by Crocker Coulson, AUM Advisors

THREE PATHS TO A US LISTING

IPO, De-SPAC, or Direct Listing? An Evidence-Based Decision Framework for

Management Teams and Boards of Overseas Companies

Crocker Coulson  |  Founder & CEO,AUM Advisors

September 2026

Sources: Renaissance Capital, SPAC Insider, Jay Ritter (University of Florida), SEC filings, exchange data; AUM Advisors analysis. Market prices are as of 10 September 2026, with quotes for listings completed in 2026 refreshed to 14 September 2026.

3

Distinct paths to a US listing — each suited to a different kind of company

57%

Share of 2025 US IPOs completed by companies headquartered outside the United States

1,100+

Transactions behind the evidence in this guide — every IPO, de-SPAC, and direct listing since 2024, plus 699 de-SPACs since 2010

Who This Guide Is For

This guide is written for the management teams and boards of companies outside the United States that are considering a US listing — and who want a clear, evidence-based Read More »

米国上場への3つの道(AUM Advisors、クロッカー・コールソン作成)

IPO、De-SPAC、それともダイレクト・リスティングか?——海外企業の経営陣・取締役会のためのエビデンスに基づく意思決定フレームワーク
クロッカー・コールソン(Crocker Coulson)  |  AUM Advisors 創業者兼CEO
2026年9月
出所:Renaissance Capital、SPAC Insider、Jay Ritter(フロリダ大学)、SEC提出書類、取引所データ、AUM Advisors分析。株価は2026年9月10日時点(2026年に完了した上場の株価は2026年9月14日時点に更新)。

3
米国上場への3つの異なる経路——それぞれ適した企業のタイプが異なる
57%
2025年の米国IPOのうち、米国外に本社を置く企業が占めた割合
1,100超
本ガイドのエビデンスを支える取引件数——2024年以降のすべてのIPO・De-SPAC・ダイレクト・リスティングに加え、2010年以降の完了済みDe-SPAC 699件

本ガイドの対象読者

本ガイドは、米国上場を検討している米国外企業の経営陣および取締役会に向けて書かれている——売り込みの席に着く前に、米国市場に至る3つの経路について、明確でエビデンスに基づいた理解を得たいと考える方々のためのものである。
米国上場を検討する企業は、引受証券会社からは「伝統的IPOこそがゴールド・スタンダードである」と聞かされるだろう。SPACスポンサーからは「SPAC合併の方が速く、確実である」と聞かされる。また、アドバイザーからは「ダイレクト・リスティングならIPOやDe-SPACに伴う手数料や希薄化を最小化できる」と言われるかもしれない。
これらの主張はいずれも、ある種の企業にとっては正しく、別の企業にとっては高くつく——そして、どれほど有能なアドバイザーであっても、各々は自らが販売する商品について語っているのである。
本ガイドの狙いは異なる。各経路がどのように機能するのか、それぞれ何を要するのか、何をもたらすのか、そして——2024年以降のすべての米国上場の完全な記録を用いて——各々の扉を選んだ企業に実際に何が起きたのかを解説することにある。
米国の資本市場は、依然として世界で最も厚みがあり、流動性が高く、柔軟性に富む市場であり、適格な国際企業に対して引き続き開かれている。2025年の米国IPOの57%は海外に本社を置く企業によるものであり、2026年上半期に発表されたSPAC合併の対象企業の43%は国際企業である。機会は現実のものである。同時に、米国市場に至るそれぞれの扉の違いもまた現実である。
エビデンスについての注記。本ガイドの定量的な記述はすべて、明示された情報源に基づいている。Renaissance CapitalのIPOデータセット、SPAC InsiderのDe-SPACユニバース、Jay Ritter教授の学術データ、SEC提出書類、取引所の取引記録に加え、当社が公表してきた調査研究——『The Five Disciplines of De-SPAC Success』(2010年以降の完了済みDe-SPAC 699件)、『The De-SPAC Scorecard』(四半期刊行)、『Everything Is Negotiable』(2026年上半期のすべての合併契約を分析)——を用いている。当社の目的は、脚色のないデータと、各企業が自らの選択肢を検討するためのフレームワークを提供することにある。

企業はなぜ米国上場を目指すのか——3つの目的

株式公開の意思決定は、突き詰めれば、次の3つの何らかの組み合わせを「購入」する行為である。

  1. 資金調達(プライマリー・キャピタル)——成長資金としてバランスシートに入る新たな資本。
  2. 流動性——創業者・従業員・初期投資家が保有株式を時間をかけて現金化でき、新たな投資家がポジションを構築できる取引市場。
  3. 信認とレピュテーション——継続的に形成される公開株価、世界的に認知された取引所への上場、そしてそれに伴う顧客・取引先・金融機関・買収候補先・将来の投資家からの信頼。

この3つの目的こそ、本ガイドがすべての経路を測定する物差しである。世間の論評の大半は——率直に言えば、当社を含む調査研究の大半も——最も測定しやすい株価だけを測ってきた。
株価は重要であり、本ガイドでも取引データのエビデンスを提示する。しかし、株価が高くとも実質的な売買高が育たない上場は、流動性を提供できていない。アナリスト・カバレッジのない上場は、信認を提供できていない。そして、追加増資(フォローオン)を実行できない上場は、持続的な資本アクセスを提供できていない。
そこで本ガイドは、並べて示されることの稀な2つの指標——取引流動性とアナリスト・カバレッジ——を、各経路の直近の上場企業群について追加的に測定する。
米国資本市場のもう一つの優位性を冒頭で強調しておきたい。各経路のコストをどう評価すべきかを左右するからである。それは、米国市場が持つ極めて柔軟な追加資金調達(フォローオン・ファイナンス)の仕組みである。
上場して一定期間が経過した米国上場企業は、一括登録(シェルフ・レジストレーション)、ATMプログラム(市場売却型増資)、レジスタード・ダイレクト、転換社債といった手段を通じて、多くの場合わずか数日で、低コストに、ロードショーの有無を問わず追加資本を調達できる。最初の上場は最後の資金調達ではない。多くの成長企業にとって、それは数多くの調達の最初の一回にすぎない。2回目・3回目の調達に向けて企業を有利に位置づける経路であれば、投資家による「最初の一口」に相応の価格譲歩を与える価値は十分にある。

3つの上場経路の概要

成果を比較する前に、各プロセスで実際に何が起きるのかを正確に押さえておくことが有益である。平易に述べれば、以下のとおりである。

伝統的IPO——新株のマーケティングを伴う売出し

企業はSECに登録届出書(Form S-1、外国民間発行体の場合はF-1)を提出し、投資銀行を引受会社(アンダーライター)として起用する。SECの審査を経て、経営陣はロードショー——通常1〜2週間にわたる機関投資家との面談——を行い、その間に引受会社は「ブックビルディング」、すなわち提示価格帯での注文集約を進める。取引開始前夜、企業と引受会社が公開価格を決定する。引受会社は株式を自ら買い取ったうえで、選定した投資家に転売する。自己資本と目論見書に対する法的責任をもってディールを支えるのである。取引初日には、引受会社はオーバーアロットメント(「グリーンシュー」)による追加株式を用いて株価を支えることができる。企業は、引受手数料(中小型案件でおおむね5〜7%)を差し引いた調達資金を受け取る。

SPAC合併(De-SPAC)——上場シェル企業との交渉による合併

特別買収目的会社(SPAC)は、既に株式公開を済ませたシェル(器)企業であり、IPOで調達した資金を信託口座に(伝統的には1株当たり10.00ドルで)保管しながら、合併相手となる事業会社を探す。対象企業はSPACのスポンサーとの間で企業結合契約(BCA)を交渉し、対象企業の評価額を契約によって確定させる。その後、当事者は通常、機関投資家からPIPE(上場企業私募増資)を調達し、信託資金を補完——実務上はしばしば代替——する。SPACの株主は、合併後の会社に投資を続けるのではなく、株式を現金で償還する権利を保持しているためである。SECの審査を経た委任状勧誘書類または登録届出書と株主総会の承認を経て合併が完了すると、対象企業はSPACの取引所上場を承継して上場企業となる。スポンサーの報酬は「プロモート」株式——伝統的にはシェル企業の株式の20%——であり、加えてSPACのワラントおよびライツも残存する。

ダイレクト・リスティング(直接上場)——募集を伴わない取引市場の開設

ダイレクト・リスティングでは、企業は既存株主の保有株式を転売目的で登録し、そのまま取引を開始する——新株の売出しはなく、資金調達もなく、引受会社によるブックビルディングもなく、株価を支える義務を負う者も存在しない。取引所は基準価格を設定し(私設市場での取引実績があればそれに基づき、なければ企業自身が委託する独立第三者による価値評価に基づく)、売り手と買い手が出会う寄付きオークションによって株式の取引が始まる。既存株主は原則として取引開始の瞬間から売却できる。アドバイザーは定額報酬でプロセスを支援するが、引受は行わない。寄付きオークションでの資金調達を認める変型は2020〜2021年から可能となっているが、ほとんど利用されていない。

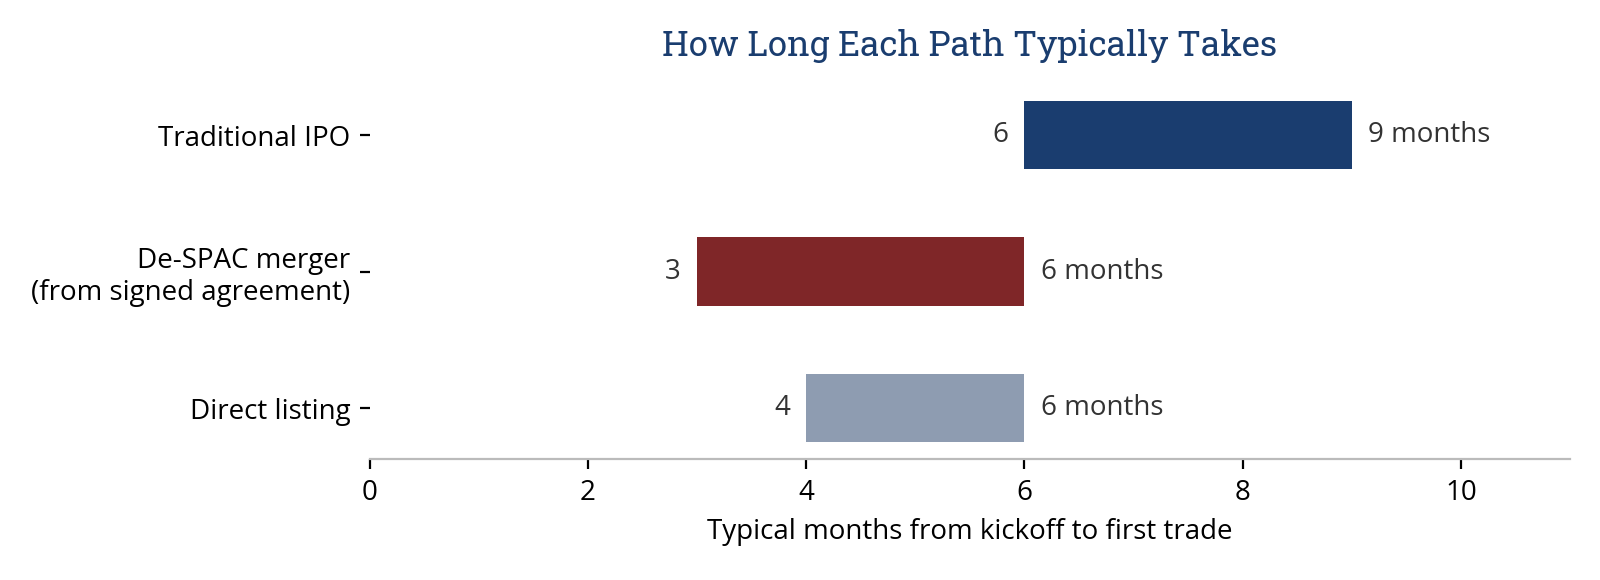
図1. プロセス開始から初値形成までの標準的な所要期間。De-SPACの期間は合併契約締結時点を起点とし、対象企業がPCAOB基準の監査を整備済みであることを前提とする。契約締結前の相手探索・交渉期間は案件により大きく異なる。出所:AUM Advisors。

伝統的IPO SPAC合併(De-SPAC) ダイレクト・リスティング
売却されるもの 新株(引受会社が選定した投資家へ) PIPE投資家への新株。信託資金は残存または償還 なし——既存株式が取引可能になる
価格の決定者 投資家の注文に基づき引受会社と企業 企業とスポンサーの交渉 寄付きオークション
資金調達 あり——主目的 あり——PIPEに加え、残存する信託資金 原則なし
アフターマーケットの支え手 引受会社(グリーンシュー)、その後はリサーチ 株価安定化措置なし。PIPEのロックアップが下支え 存在しない
主な手数料 引受手数料5〜7%+直接費用2〜4% スポンサーのプロモート+助言・私募手数料+SPAC IPO時の繰延手数料 定額の助言報酬+直接費用1〜2%
初値までの標準期間 6〜9カ月 契約締結から3〜6カ月 4〜6カ月
インサイダーのロックアップ 約180日が標準 交渉による。優良案件ではインサイダーとPIPEに12〜18カ月 ないことが多い

表1. 3つの経路の仕組みの比較。出所:AUM Advisors。

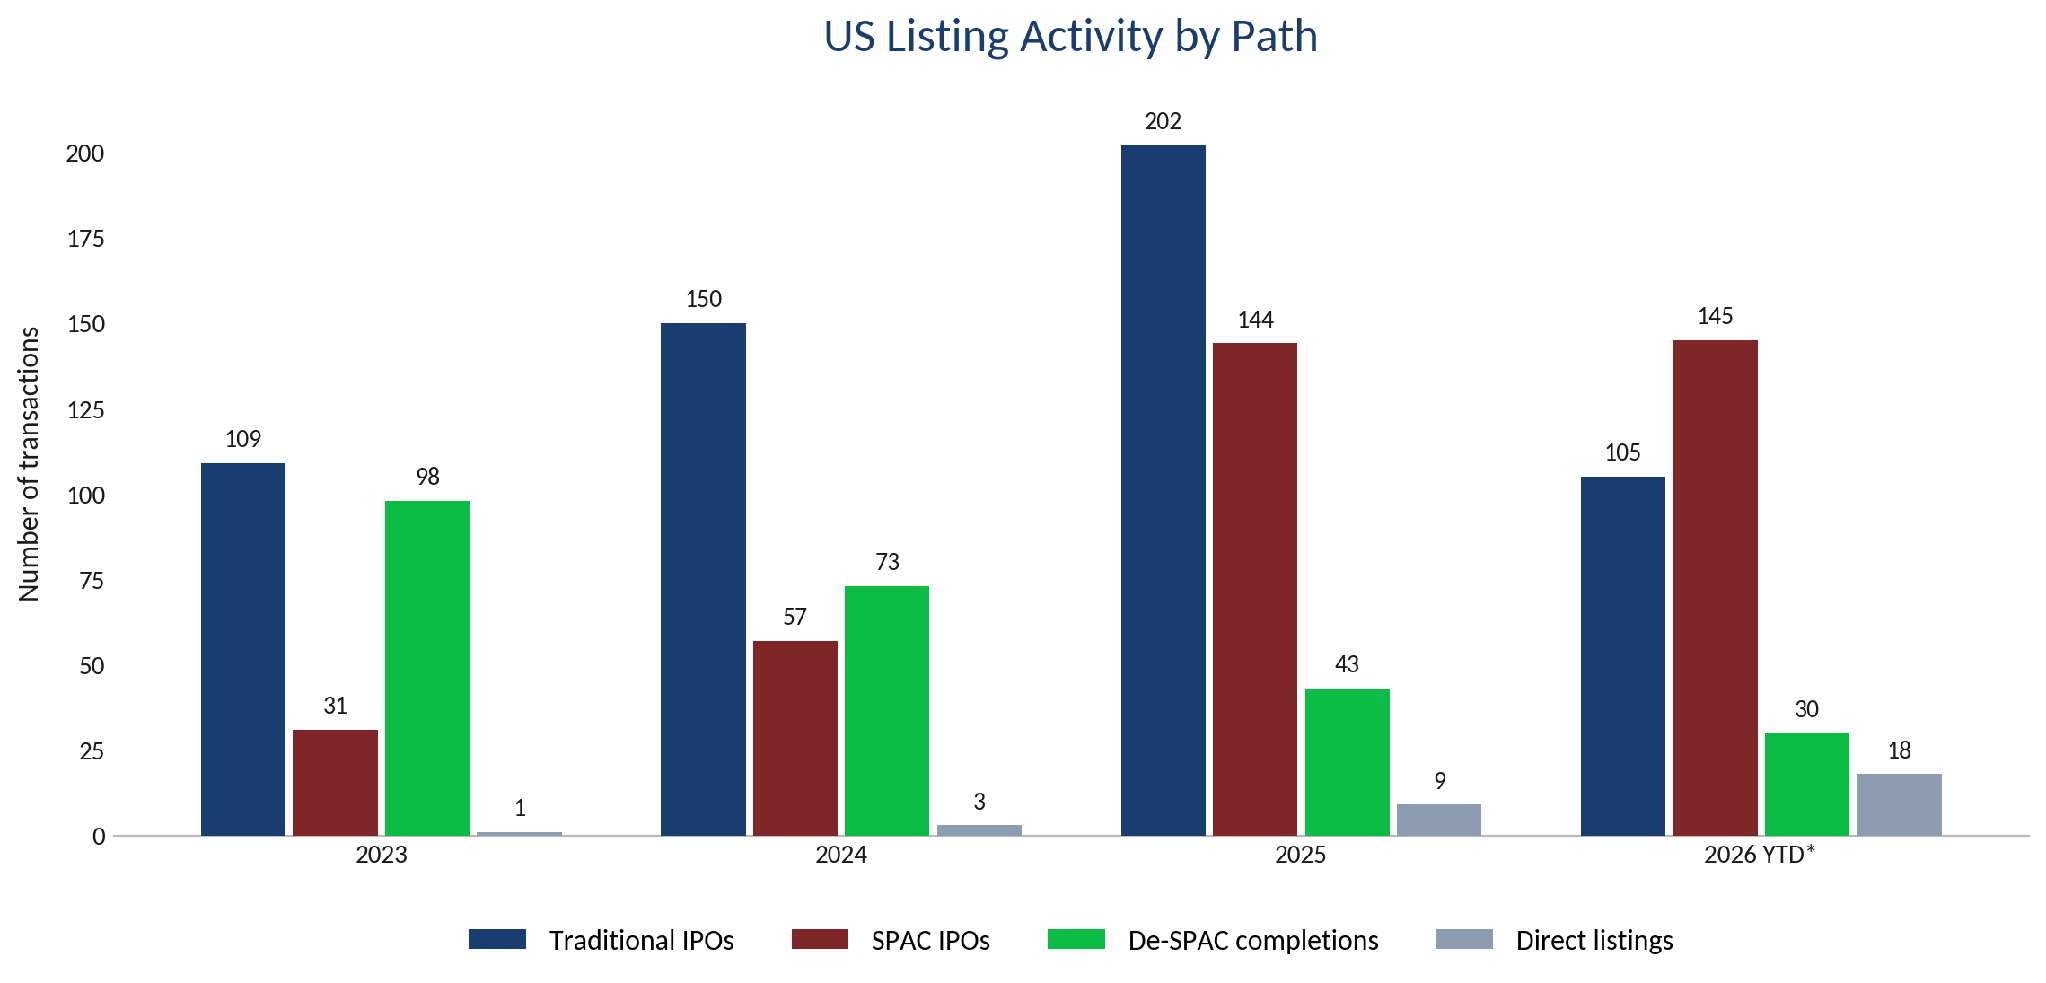
図2. 経路別の米国上場件数(2023年〜2026年*は2026年8月27日まで)。伝統的IPO件数はRenaissance Capital(時価総額5,000万ドル以上、SPAC除く)。SPAC IPOおよびDe-SPAC完了件数はSPAC Insider(2023年のSPAC IPO件数はRenaissance Capital)。ダイレクト・リスティングはJay Ritter教授のTable 13a(2026年8月27日更新)。出所:Renaissance Capital、SPAC Insider、AUM Advisors分析。

各経路がもたらす成果の測定

企業が株式を公開する理由は3つあるのだから、当社は各経路の直近の上場企業群について、株価がどう推移したか、取引市場がどれだけの流動性を獲得したか、そして各群がどれだけのアナリスト・カバレッジを獲得したか——カバレッジは流動性と信認の双方を支える——を測定する。株価の実績は、後続の各経路の章を通じて提示する。
流動性指標についての注記:以下の図表は、2026年9月10日までの直近20営業日平均の売買代金(ドルベース)を用いており、当初想定していた「上場後最初の90営業日」および「直近90営業日」という2つの測定期間は用いていない。したがって図表が示すのは各群の現在の姿であって、その変化の過程ではない。上場後の数カ月間に流動性がどのように変化するかについて、本ガイドはここでは何ら主張しない。

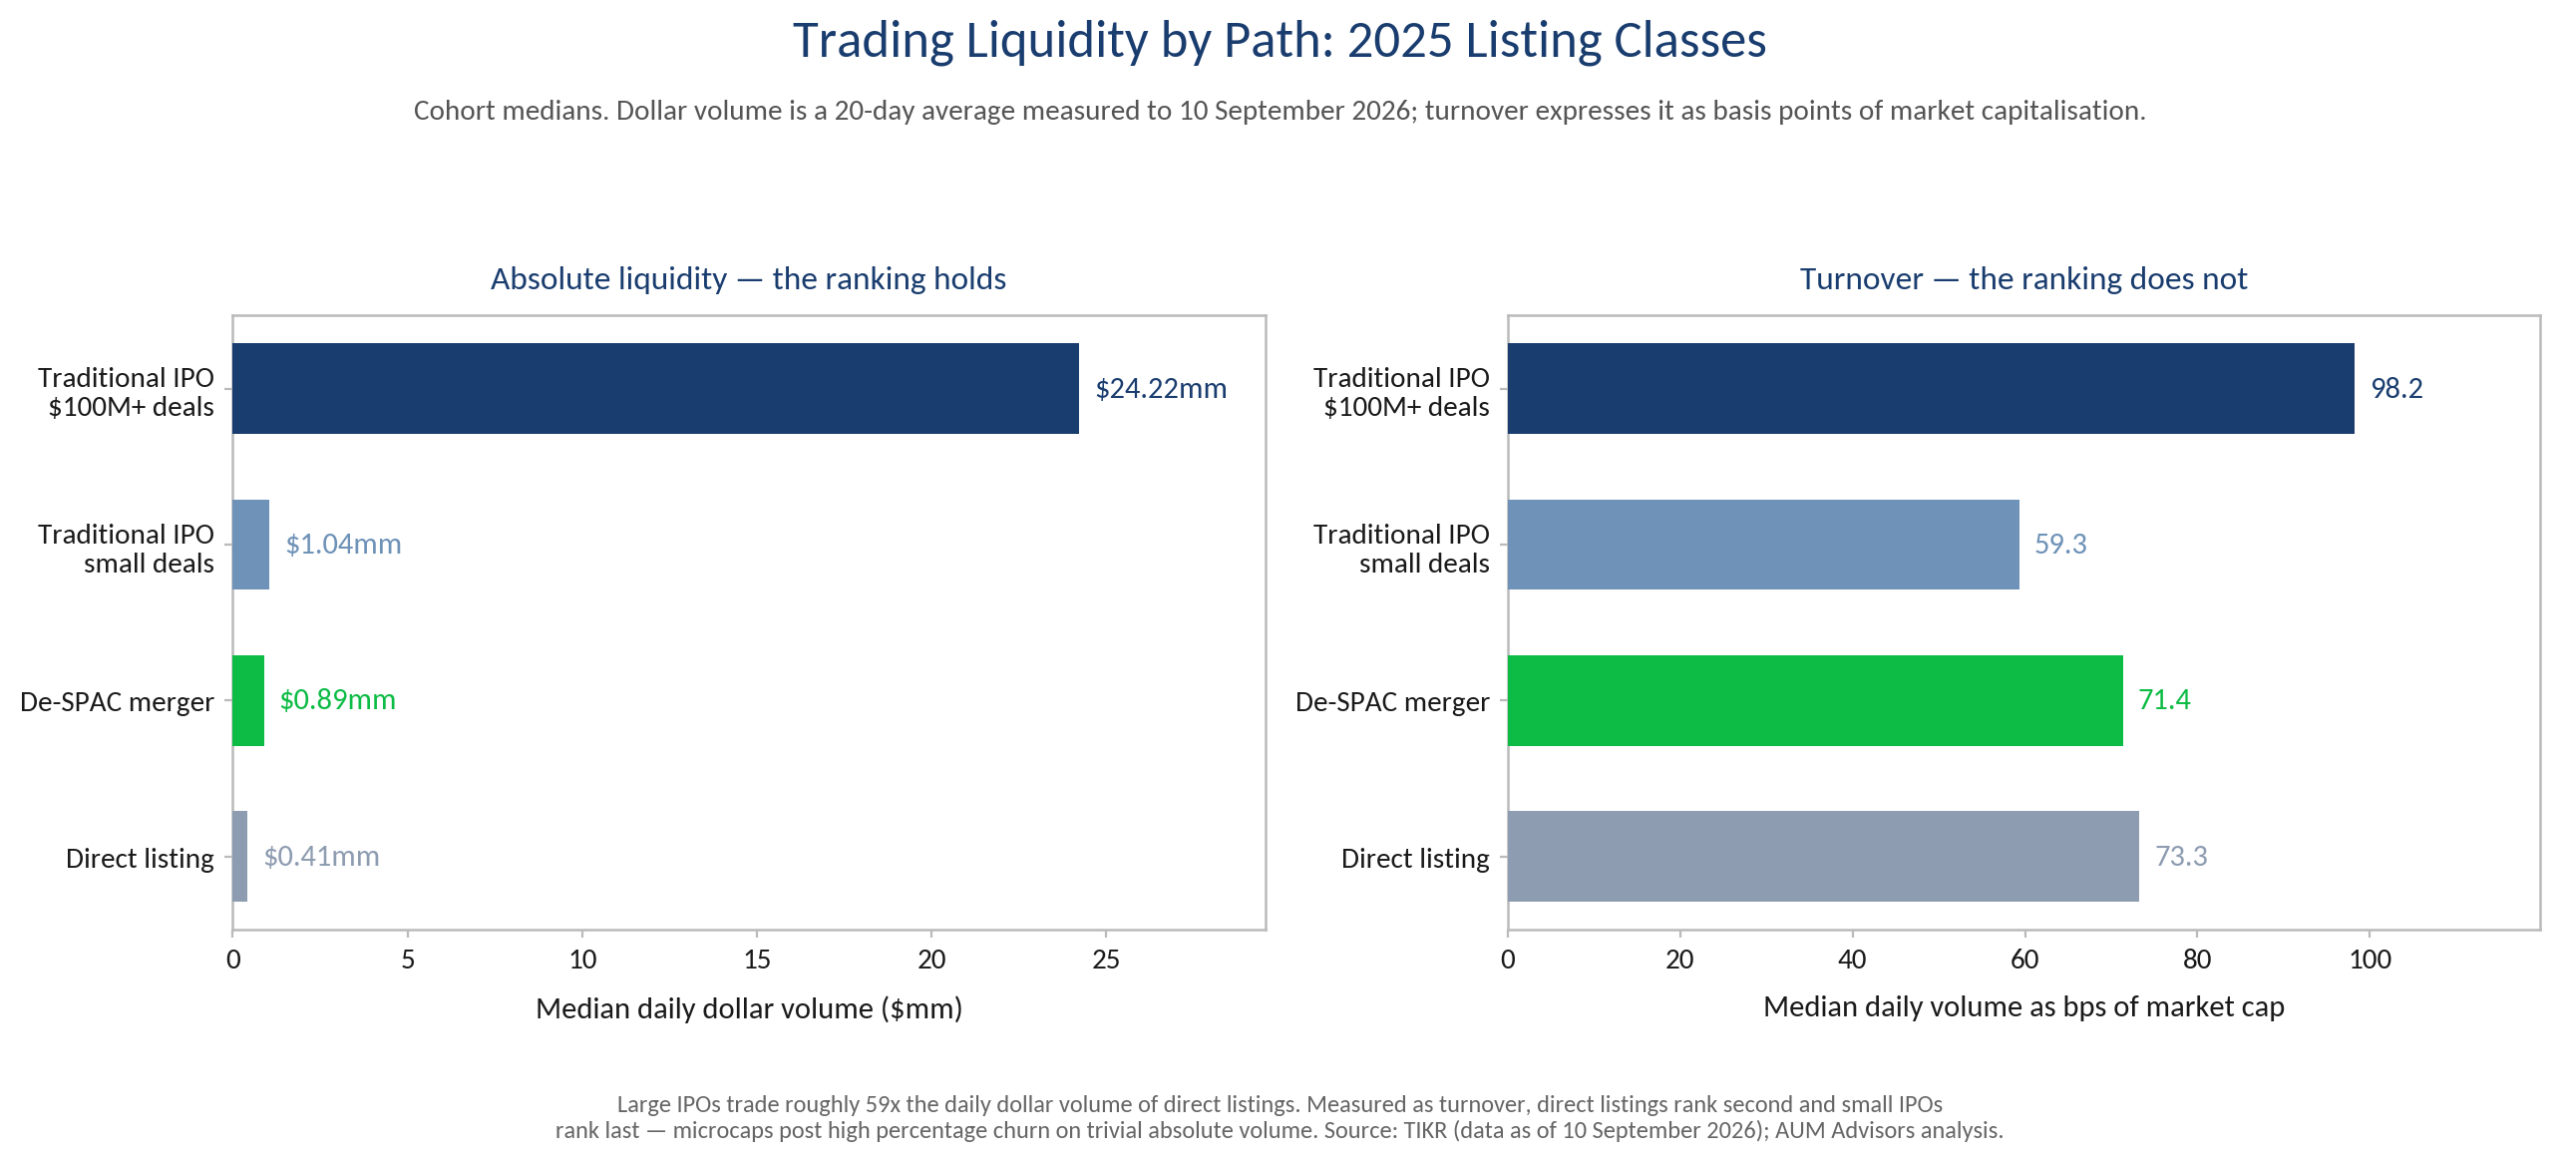
図3. 経路別の取引流動性(2025年上場企業群)。4群の中央値:1億ドル以上の伝統的IPO(n=67)、小型IPO(n=48)、完了済みDe-SPAC(n=37)、ダイレクト・リスティング(n=8)。左パネルは1日当たり売買代金の中央値、右パネルは同じ売買代金を時価総額に対するベーシスポイントで表示。売買代金は2026年9月10日までの20営業日平均。少数の大型銘柄が典型的な姿を覆い隠すことを避けるため、平均値ではなく中央値を用いる。出所:TIKR、AUM Advisors分析。

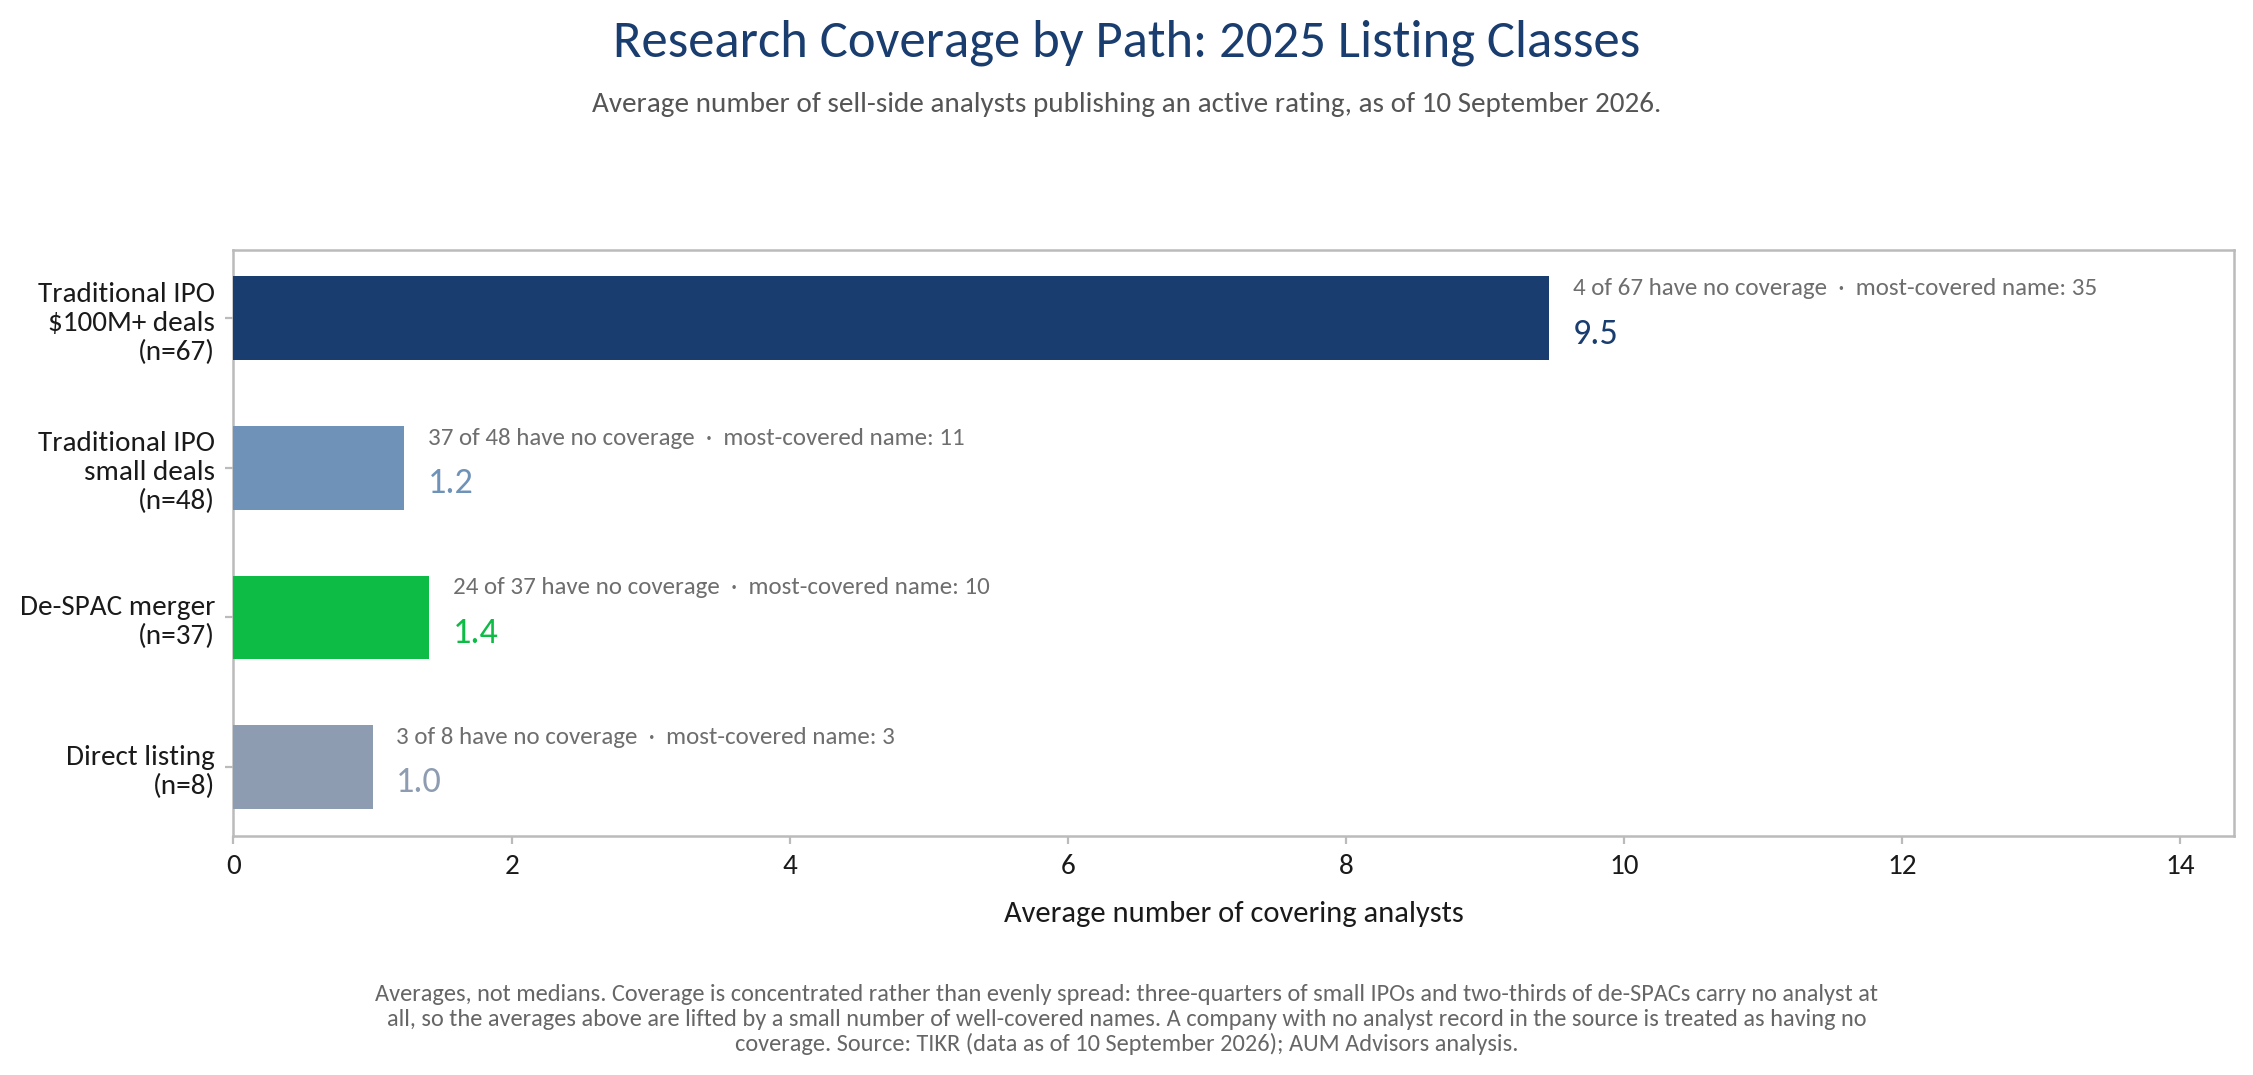
図4. 経路別のアナリスト・カバレッジ(2025年上場企業群)。同じ4群について、レーティングを公表するセルサイド・アナリスト数の平均値を示し、カバレッジが全くない企業の数を各バーに併記。カバレッジは均等に分布するのではなく一部の銘柄に集中しており、平均値は少数の手厚くカバーされた銘柄によって押し上げられている。アナリスト記録のない企業はカバレッジなしとして扱う。カバレッジは機関投資家からの認知度を測る最も明確な代理指標であり、持続的な流動性の先行指標である。出所:TIKR、AUM Advisors分析。

データが示すもの

これらの指標において、大型IPOは大差で首位に立つ。

  • 1日当たり売買代金の中央値は2,422万ドル。小型IPOの104万ドル、De-SPACの89万ドル、ダイレクト・リスティングの41万ドルを大きく上回る。
  • カバレッジ・アナリスト数は平均9.5名。対して小型IPOは1.2名、De-SPACは1.4名、ダイレクト・リスティングは1.0名である。

ただし、絶対額ではなく時価総額に対する売買回転率で測ると、ダイレクト・リスティングは1日当たり73.3ベーシスポイントで第2位となり、De-SPACの71.4、小型IPOの59.3を上回る。この第2位という順位は慎重に読む必要がある。既に崩落した時価総額を分母とする回転率は、流動性ではなく回転売買(チャーン)を映すものである——ドルベースでは、ダイレクト・リスティングの中央値の売買代金はDe-SPACの中央値の半分にも満たない。
なお、小型IPOとDe-SPACはこれらの指標においてほとんど区別がつかない——1日当たり売買代金は104万ドル対89万ドル、カバレッジ・アナリスト数の平均はそれぞれ1.2名対1.4名であり、小型IPOの77%、De-SPACの65%はリサーチ・カバレッジを全く持たない。ここから導かれる要点は次のとおりである。第一に、SPAC合併・小型IPO・ダイレクト・リスティングのいずれも、大半の機関投資家が求める流動性の水準に達するには通常時間を要する。このため、これらの経路を選ぶ企業は上場後の投資家向けマーケティングに一層の時間とエネルギーを投じる必要があり、広く投資可能な銘柄へと「クロスオーバー」するために追加増資(フォローオン)が必要となる場合が多い。第二に、これら3つの経路のいずれで上場する企業も、上場後1年間はリサーチ・カバレッジの獲得に投資する必要がある。リサーチおよび投資銀行の双方との関係を育て、リサーチと資本市場活動を連動させ、場合によっては特定の証券会社とのCMA(キャピタル・マーケッツ・アドバイザリー)契約を検討することも含まれる。

経路I:伝統的IPO

伝統的IPOが標準的な選択肢であり続けるのには理由がある。資金調達・流動性・信認という3つの目的すべてを一度のイベントで実現できる唯一の経路であり、他の経路であれば上場後に(そもそも構築できればの話だが)構築しなければならないインフラを、最初から備えて市場に到着できるからである。

適切に執行されたIPOがもたらすもの

  • 初日からの幅広い機関投資家株主基盤。ブックビルディングの過程で、株式は引受会社が選定した数十の機関投資家——ロングオンリー・ファンド、セクター・スペシャリスト、インデックス関連の買い手——に直接配分される。彼らは経営陣と面談し、事業内容を検討したうえで、保有を選択した投資家である。他の経路では、この株主基盤を上場後1〜2年かけて、面談を一つひとつ積み重ねて獲得しなければならない。
  • 速やかなリサーチ・カバレッジ。引受銀行は通常、IPO後のクワイエット・ピリオド明けにセルサイド・カバレッジを開始する——有力な引受会社による中規模案件であれば、数週間のうちに3〜5名のアナリストが付くことが多い。カバレッジは機関投資家からの認知、バリュエーションの文脈、売買高を牽引する。他の経路で上場した企業は、カバレッジ関係を築くまでの6〜18カ月間、リサーチ空白(リサーチ・デザート)に直面するのが通例である。
  • 上場1年目からの活発な取引。幅広い初期配分、リサーチ、インデックス採用適格性が組み合わさり、相応の規模のIPOでは3経路の中で最も健全な初期取引が実現する。
  • スタート時点でのアフターマーケット支援。グリーンシューにより、引受会社は初期の取引を安定化させる手段とインセンティブの双方を持つ——他の2経路には存在しない緩衝装置である。
  • レピュテーション・プレミアム。公正か否かは別として、「当社はNYSE/Nasdaqで IPOを完了した」という一文は、顧客・取引先・金融機関・買収候補先に対して、他のどのような表現よりも重みを持つ。エンタープライズ営業、規制産業、M&Aプログラムなど、事業戦略が信用力に依存する企業にとって、これは曖昧な便益ではない。受注率や取引条件に表れるのである。

初日株価上昇(ポップ)の理解——コスト、シグナル、戦略

IPOで最も議論される特徴は、初日の株価急騰である。初日リターンの長期平均はおよそ18%(Ritter、1980〜2025年)。2025年は米国IPO全体で19.7%、1億ドル超の案件群では約25%であった。
一つの読み方をすれば、ポップは調達資金に対する暗黙のディスカウントである。企業ではなく、配分を受けた投資家に渡った追加的な価値を意味する。この読み方は正しい。3億ドルの調達で20%のポップが生じれば、およそ6,000万ドルの価格譲歩となり、引受手数料そのものの数倍に相当する。
しかし、ポップにはより繊細な読み方も必要である。
初日の株価上昇は、ある意味で、マーケティングの成功を可視化したものである。需要が供給を大きく上回った結果、投資家は希望したポジションの一部しか配分を受けられず——その後の数週間、市場で買い増しを続けた。この未充足の需要は無駄にはならない。それはアフターマーケットの買い需要となり、追加増資の際の注文となり、最初の数四半期の決算を通じて株価を支える株主基盤となる。
複数回の資金調達を計画する企業は(そして米国市場のシェルフ・レジストレーション、ATMプログラム、転換社債市場を踏まえれば、大半の成長企業はそれを計画すべきである)、2回目・3回目の調達を安価かつ迅速にする投資家基盤を確保するために、最初の調達で価格譲歩を受け入れることに合理性がある。IPOは、可能な限り高い価格で執行する一回きりの売却としてではなく、公開市場との長期的な資金調達関係の最初の取引として理解するのが最も適切である。
したがって実務上の指針は、「ポップを避けよ」ではなく「譲歩が何かを買っていることを確かめよ」である。質の高い機関投資家のブック、速やかなリサーチ・カバレッジ、活発な取引を伴う15〜25%のポップは、有効に使われた譲歩である。見栄えのために「ポップするよう」値付けされ、初日に転売する短期筋に配分されたディールは、何も買っていない。その差は、ほぼすべて引受会社の選定と配分の規律にかかっている——発行体のアドバイザーが真価を発揮すべき領域である。

IPOが適切な選択となる場合

IPOが適するのは、有力な引受会社の関心と注力を引きつけられる企業——現実的には5,000万〜1億ドル以上の募集規模——であり、機関投資家がモデル化できる財務プロファイルを持ち、2週間のマーケティング期間で伝わるストーリーを持つ企業である。
レピュテーション・プレミアムを重視し、複数回の資金調達を計画し、価格決定日の市場リスクを許容できる企業に適している。一方で、規模の閾値に満たない企業、説明に数週間ではなく数カ月を要するストーリー、そして長年待機してきた超大型案件がIPOカレンダーに詰まり、引受会社と投資家の関心を吸い上げている局面には適さない——これは2025〜2026年に実際に起きた現象であり、数年越しの遅延を経て史上有数の大型案件が相次いで市場に到来した。 Read More »

The SEC’S 2026 Regulatory Agenda

The SEC has published its 2026 regulatory agenda (“Agenda”) and plans for rulemaking.  The Agenda was historically published twice a year but beginning last year, has only been published once.  For several years I have blogged about each publication.  Although items on the Agenda can move from one category to the next, be dropped off altogether, or new items pop up in any of the categories (including the final rule stage), the Agenda provides valuable insight into the SEC’s plans and the influence that comments can make on the rulemaking process.  

The Agenda is broken down by (i) Prerule Stage; (ii) Proposed Rule Stage; (iii) Final Rule Stage; and (iv) Long-term Actions.  The Prerule, Proposed and Final Rule Stages are intended to be completed within the next 12 months and Long-term Actions are anything beyond that.  This year’s Agenda, firmly reflects the current administration’s commitment to crypto technology, improving the IPO market and refining public company compliance to ease burdens.       Read More »

SECの2026年規制アジェンダ

SECは2026年の規制アジェンダ(以下「アジェンダ」)および今後の規則制定計画を公表しました。アジェンダは従来、年2回公表されていましたが、昨年からは年1回の公表となっています。私はここ数年、アジェンダが公表されるたびに、その内容についてブログで取り上げてきました。アジェンダに掲載された項目は、ある段階から別の段階へ移行することもあれば、完全に削除されることもあります。また、最終規則段階を含むいずれの段階にも、新たな項目が追加される可能性があります。それでも、アジェンダはSECの今後の方針を知るうえで貴重な手掛かりとなるほか、パブリックコメントが規則制定プロセスにどのような影響を及ぼし得るかを理解するうえでも有用です。  

アジェンダは、(i)規則制定前の段階、(ii)規則案の段階、(iii)最終規則の段階、(iv)長期的な措置の4つに分類されています。規則制定前の段階、規則案の段階、最終規則の段階にある項目は、今後12カ月以内の完了を目指すものとされ、長期的な措置はそれより先に実施されるものを指します。今年のアジェンダは、暗号資産技術への取り組み、IPO市場の改善、そして上場企業のコンプライアンス体制を見直して負担を軽減するという現政権の姿勢を明確に反映しています。      

規則制定前の段階

規則制定前の段階には、2つの項目のみが含まれています。いずれも昨年の規則制定前の項目として掲載されていたものです。具体的には、(i)資産担保証券の登録・開示制度の改善、(ii)統合監査証跡の継続的な有効性の評価です。資産担保証券の登録・開示制度の改善について、SECは、住宅ローン担保証券を含む資産担保証券の登録募集を促進するとともに、証券化市場をさらに改善するため、規制の変更案についてパブリックコメントを募集することを検討しています。統合監査証跡の継続的な有効性の評価については、SECは、統合監査証跡(CAT)の設計や機能、収集する情報の範囲などを含め、そのあり方を包括的に見直すため、パブリックコメントを募集することを検討しています。これは、明確に定められた規制上の目的を維持しつつ、継続的なコストやデータセキュリティ上の懸念に対応するため、CATの変更の可能性を検討することを目的としています。  

規則案の段階

規則案の段階には36項目が含まれており、昨年のアジェンダの18項目から大幅に増加しています。今回初めてアジェンダに加わり、規則案の項目として掲載されたものの一つが、以前から注目されていた半期報告制度です。SECは2026年5月、米国国内の上場企業が自主的に半期報告制度へ移行できるようにする規則案を公表しました。規則案の詳細については、をご覧ください。また、今回新たに加わった項目として、役員報酬の開示制度改革があります。SECは、役員報酬の開示要件を合理化するため、レギュレーションS-Kの第402項の改正を勧告することを検討しています。さらに、連邦証券法に基づく情報の電子交付を可能にする、最近公表された規則案も今回のアジェンダに新たに加わりました。この規則案については近くブログで取り上げる予定ですが、資本市場関係者からは、「ようやく実現した」と歓迎する声が上がっています。

「ファインダー」も、長年にわたりアジェンダに掲載されたり、そこから外れたりしてきましたが、今回、規則案の項目として再びアジェンダに加わりました。SECは、証券取引所法第15条(a)の適用上、「ファインダー」の規制上の位置付けに関する規則案を検討しています。SECは実際、2020年にも規則案を公表しています。詳細については、をご覧ください。ただし、この規則案はその後立ち消えとなりました。今回は、ぜひ前進することを期待したいところです。

今回のアジェンダには、個人投資家の非公開市場への投資機会を拡大するための提案も新たに加わりました。SECは、1940年投資顧問法および1940年投資会社法に基づく既存規則の改正、または新たな規則の制定を検討しています。これは、登録投資会社を通じた個人投資家の非公開市場への投資をより促進するとともに、投資顧問会社がより広範な顧客層に対して成功報酬を請求できるようにすることを目的としています。また、関連会社を証券貸借代理人とする取決めも新たに加わりました。SECは、一定の条件の下で、登録投資会社が関連会社である証券貸借代理人を利用して証券を貸し出し、当該代理人が証券貸借取引から得られる収益の一部を報酬として受け取ることを認める新たな適用除外規則を、1940年投資会社法に基づいて制定することを検討しています。今回初めてアジェンダに掲載された項目としては、一定のSEC登録済みプライベートファンド投資顧問会社に提出が義務付けられている秘密報告書であるフォームPFの改正案があります。この改正は、特定されたコンプライアンス上の負担に対応することを目的としています。また、1940年投資顧問法に基づく規則206(4)-5の改正案も新たに加わりました。同規則は、投資顧問会社による「ペイ・トゥ・プレイ」と呼ばれる慣行を禁止するもので、今回の改正案は、特定されたコンプライアンス上の負担に対応することを目的としています。

さらに新たに加わった項目として、金融機関の破綻処理に関連する取引があります。SECは、金融機関の破綻処理手続きに関連して行われる取引について、明確性を確保するための規則改正を提案することを検討しています。また、1940年投資顧問法に基づく規則204-2の改正案もアジェンダに新たに加わりました。同規則は、投資顧問会社に一定の記録の作成・保存を義務付けるものです。今回の改正案では、電子通信に関する規制の適用範囲を適切に定めるとともに、特定されたコンプライアンス上の負担に対応し、同規則の制定後に生じた技術の進展も反映することが検討されています。

今回のアジェンダには、気候関連開示規則を正式に撤回するための規則案も新たに加わりました。同規則はすでに事実上廃止された状態にありますが、SECはその撤回を正式な手続きとして明確化することを提案しています。

また、規則案の段階には、セーフハーバーを利用できるケースを「増やす」ことを目的とした規則144の改正案も引き続き含まれています。現時点では、どのようなケースを追加するのかについて、それ以上の情報は公表されていません。さらに、規則案の段階には、暗号資産の募集および販売に関する規則も引き続き含まれています。これには、一定の適用除外やセーフハーバーを設けることや、暗号資産に関する規制の枠組みを明確化することなどが含まれる可能性があります。

規則案の段階から規則制定前の段階へと分類が変更された後、再び規則案の段階に戻された項目として、外国民間発行体の規制制度の見直しがあります。これには、外国民間発行体としての適格要件や報告義務の変更などが含まれます。SECによる外国民間発行体の定義に関するコンセプト・リリースおよび意見募集について取り上げた私の2回にわたるブログ記事は、以下からご覧いただけます。 および   および

規則案の項目には、引き続き、新興成長企業(EGC)に対する各種の負担軽減措置の拡充と、報告会社の提出者区分の簡素化に関する項目も含まれています。SECは、EGCに適用される負担軽減措置を拡充するとともに、提出者区分を合理化し、分類を簡素化することでコンプライアンス上の負担を軽減することを検討しています。改正案では、(i)最も小規模な上場企業について、年次報告書その他の定期報告書の提出期限を延長すること、(ii)大規模早期提出会社の定義における時価総額の基準を7億ドルから20億ドルに引き上げ、IPO後に同区分に該当するまでの期間を12カ月から60カ月に延長すること、(iii)大規模早期提出会社に該当しないすべての上場企業を非早期提出会社に再分類し、現在は小規模報告会社および新興成長企業にのみ認められている開示要件の緩和措置その他の負担軽減措置のほぼすべてを適用すること、(iv)すべての非早期提出会社をサーベンス・オクスリー法第404条(b)の遵守義務から免除すること、が提案されています。この規則案の改正について取り上げた私のブログ記事は、以下からご覧いただけます.    

規則案の項目には、引き続き、登録募集制度の改革も含まれています。これには、コンプライアンス上の負担を軽減し、資本調達を促進するためのシェルフ登録制度の改正案が含まれています。シェルフ登録届出書とは、フォームS-3またはF-3で提出される登録届出書であり、上場企業が資本を調達するうえで最も重要な手段の一つです。この登録募集制度を大きく変える可能性のある規則案について取り上げた私の4回にわたるブログ記事は、以下からご覧いただけます。 および;および; および; および.   

規則案の項目には、引き続き、適用除外募集制度の見直しも含まれています。SEC Read More »

NYSEアメリカン、低価格証券の上場廃止を迅速化する規則変更案を提示

国内証券取引所に上場する小型株およびマイクロキャップ発行体を取り巻く規制環境は、サーベンス・オクスリー法の制定以来、最も重要な構造的再編の局面を迎えている。長年にわたり、NYSEアメリカン・エルエルシー(以下「取引所」または「NYSEアメリカン」)は、成長企業向けの主要市場としての地位を確立し、ニューヨーク証券取引所やナスダック・グローバル・マーケットと比較して、従来よりも上場基準を満たしやすい定量的要件を備えた高度な規制環境を提供してきた。しかし、最近の一連の規則変更案、特にNYSEアメリカン・カンパニー・ガイド第1003条の大幅な改正およびその後の提出書類は、資本規模が小さく株価の低い発行体を市場から排除する方向への決定的な転換を示している。ただし、NYSEアメリカンは、最近のナスダックほど積極的な規則変更を行っていないことに留意すべきである。ナスダックが最近提案および施行した規則変更の概要については、 を参照されたい。また、ナスダックの規則変更と小型株IPOへの影響に関する音声解説については、こちらのポッドキャストをお聞きください 。

この変化の特徴は、広範な規制裁量権が「ハードフロア」と呼ばれる数値的な閾値へと置き換えられた点にある。この閾値を下回ると、従来のコンプライアンス計画期間を経ることなく、即座に取引停止および上場廃止手続が開始される。市場参加者に助言を行う法律顧問としては、これらの変更が単なる技術的な調整ではなく、国内取引所への上場に対する取引所の「承認」に関する哲学そのものの根本的な転換を意味するものであることを認識することが不可欠である。以下の分析では、これらの要件の歴史的背景、進行中の規則改正の具体的な仕組み、ならびにマイクロキャップセクターにおけるコーポレートガバナンス、資金調達および市場の安定性に対するより広範な影響について考察する。

歴史的前例:裁量的監督と2023年の枠組み

2026年の提案の重大性を理解するには、過去数年間にわたりNYSEアメリカンを規律してきた継続上場制度の枠組みを振り返る必要がある。NYSEおよびNYSEアメリカンの継続上場要件に関する以前のブログ記事 –  で述べたとおり、取引所による発行体の上場廃止権限は、これまで会社ガイド第1001条にその根拠を有していた。同条は、継続上場が「不適当」であると取引所が判断した場合に、証券の上場停止または上場廃止を行う広範な裁量権を付与している。この裁量モデルの下では、取引所は経営難に陥った発行体と協働し、第1009条に基づくコンプライアンス計画の提出を通じて、是正に向けた道筋を提供することが可能であった。

一方、会社ガイド第1003条に基づく従来の定量的な維持基準は、即時の上場廃止事由ではなく、「不備のトリガー」として機能していた。これらの基準は、以下の表に示すとおり、財務および流通株式に関する複数のカテゴリーに分類されていた。

従来の定量的維持基準:NYSEアメリカン企業ガイド第1003条

要件区分 不備基準(2026年改正前) 是正手続
財務基準1 株主資本が200万ドル未満かつ直近3会計年度のうち2期で純損失。 18か月のコンプライアンス計画(第1009条)。
財務基準2 株主資本が400万ドル未満かつ直近4会計年度のうち3期で純損失。 18か月のコンプライアンス計画(第1009条)。
財務基準3 株主資本が600万ドル未満かつ直近5会計年度すべてで純損失。 18か月のコンプライアンス計画(第1009条)。
公開流通株式価値 上場株式の公開流通時価総額が100万ドル未満の状態が90日以上継続。 コンプライアンス計画の提出、または即時措置の可能性。
株主数 公開株主数が300名未満。 18か月のコンプライアンス計画(第1009条)。
低株価基準 株価が「許容できない水準」(通常、一定期間にわたり0.20ドル未満または0.10ドル未満)。 裁量による株式併合(スプリット)申請。日次の明確な下限基準なし。

この従来の枠組みの下では、株主資本または株主数の基準を下回った発行体は不備通知を受け、通常30日以内に是正計画の提出を求められていた。当該計画が取引所に受理された場合、発行体は最大18か月間にわたり上場を維持しつつ、増資、合併、株式併合、あるいは事業再建といった手段を通じてコンプライアンスの回復を試みることが可能であった。この期間は一般に「上場の煉獄」とも呼ばれ、深刻な財務的困難を抱えながらも、引き続き取引所に上場され続ける状態を指していた。

SR-NYSEAMER-2026-17の起源:市場のボラティリティおよび市場操作への対応

今回の規制改革の契機となったのは、極めて小規模な時価総額および株価水準で上場している企業数の増加が確認されたことである。取引所はSECへの提出書類において、時価総額が極めて小さい発行体は市場操作の影響を受けやすく、また取引のボラティリティが高まる傾向にあると主張している。時価総額が低い水準では、個人またはグループが株価に影響を及ぼすために必要な資本が相対的に少なくなるため、これらの企業は「ポンプ・アンド・ダンプ」型のスキームやその他の不公正な取引行為の標的となりやすいとされる。

取引所はまた、時価総額が一貫して500万ドルを下回る状態は、深刻な財務上の懸念を示す先行指標であることが多く、結果として過度の規制監督を必要とする状況につながると指摘している。政策的観点から、取引所は、このような企業の継続上場はもはや投資者保護の観点や、公正かつ秩序ある市場という目的に資するものではないとの結論に至った。この認識を受けて、最低時価総額基準および最低取引価格基準という2つの主要な「ハードフロア」が提案されることとなった。ナスダックによる継続上場に関する時価総額500万ドルのハードフロア導入提案の概要については、以下を参照されたい。

原時点における最低時価総額基準の提案

当初の提出書類(SR-NYSEAMER-2026-17)において、取引所は第1003条(b)(i)(D)の新設を提案しており、これにより、上場されるすべての普通株式について、連続する30取引日間の平均時価総額が500万ドル以上であることを維持要件とすることが求められるとされた。本提案は、ニューヨーク証券取引所上場会社マニュアル第802.01B条をモデルとしており、同条は「ビッグボード」企業に対して1500万ドルの下限基準を課している。

特に重要なのは、この500万ドル基準を満たさない場合には、コンプライアンス計画の提出機会を認めず、即時の取引停止および上場廃止が行われるとされた点である。取引所はその理由として、このような企業が直面する問題は一般に一時的なものではなく、第1009条に基づく18か月のコンプライアンス期間では持続的な回復経路として機能しない可能性が高いと説明している。

手続的進展:修正案第3号および時価総額基準の撤回

SR-NYSEAMER-2026-17に関する規制手続は、当初の想定よりも複雑なものとなった。2025年12月の初回提出および2026年初頭のその後の修正を経て、取引所はSECおよびスモール・パブリック・カンパニー・コアリションなどのパブリック・コメント提出者から強い精査を受けることとなった。批判者は、時価総額基準に関するコンプライアンス期間の廃止について、適正手続(デュー・プロセス)の観点から十分な保障を欠いており、また証券取引所法第6条(b)(7)が求める「公正な手続」要件を満たしていないと主張した。

2026年3月6日、取引所は修正案第3号を提出し、当該規則変更の適用範囲を根本的に変更した。予想外の方向転換として、取引所は提案されていた500万ドルの最低時価総額要件を全面的に削除した。取引所は当該撤回について詳細な公的説明を行っていないものの、この判断は、時価総額基準が小規模企業の資本調達機会への影響に関する法的な異議申立てを受けやすいとの戦略的判断を反映したものである可能性が高い。ナスダックにおいても、同様に500万ドルの最低時価総額要件の導入提案に対して強い反発が生じている。

しかしながら、修正案第3号は、株価に関するハードフロアの導入提案については維持している。

新たな0.25ドル最低取引価格規則:仕組みと即時上場停止

時価総額下限が撤廃されたことで、証券取引所の改革の焦点は、提案されている「最低取引価格」0.25ドルに絞られました。この規則が施行されれば、証券取引所の上場基準史上、最も重要な「ハードフロア」となるでしょう。

証券取引法第1003条(f)(v)項の改正案では、ある証券の終値が1日の取引で0.25ドルを下回った場合、証券取引所は直ちに取引を停止し、上場廃止手続きを開始します。これは、株式併合を要請する前に、市場全体の状況や経営陣の計画など、様々な要素を考慮することを認めていた既存の「低価格売却問題」規定からの根本的な転換です。

従来の裁量的アプローチと新たに明文化された規則との違いは、極めて明確である。

規制上の特徴 現行の裁量的枠組み 提案される0.25ドルのハードフロア
トリガー事由 「許容できない低水準」での継続的な取引(非公式に0.10ドル未満または0.20ドル未満)。 いずれか1日の終値が0.25ドル未満。
是正権 コンプライアンス計画提出のための30日間の猶予期間、18か月の是正期間。 なし。即時停止、コンプライアンス計画は認められない。
異議申立て権 上場廃止に対する完全な異議申立手続が存在し、停止措置(ステイ)が認められる可能性あり。 異議申立て権は維持されるが、コンプライアンス計画の適用資格は認められない。
市場警告 非公式な「事前通知」や株式併合(スプリット)の要請。 即時の公開停止通知。

裁量権の成文化:「急激な衰退」基準

数値的な下限設定に加え、この提案は取引所のより広範な裁量権を成文化することも目的としている。改正された第1003条(f)(v)項は、第1002条(e)項と整合的に、取引所は、証券が「急激な下落」を経験し、回復の見込みのない「異常に低い水準」にある場合、当該証券の取引を停止または上場廃止することができることを明確にする。これにより、株価が0.25ドルを上回っていても、その取引活動が深刻な経営難や潜在的な操作を示唆している場合、取引所は行動を起こすための「セーフティネット」を得ることができる。

コンプライアンス計画の終焉:第1009条の適用除外

本提案の中で法的に最も重要な側面の一つは、「継続上場の評価およびフォローアップ」手続を規定する第1009条の改正である。従来、第1009条は経営難に陥った発行体にとって最後の救済手段として機能してきたが、本提案では、0.25ドルの価格基準違反についてはコンプライアンス計画プロセスの適用対象から明示的に除外されることになる。

株式併合戦略への影響:累積200対1の上限規制

0.25ドルの下限付近で取引される発行体にとって、従来の「最も一般的な」対応策は株式併合(リバース・スプリット)であった。しかし、取引所はこれと並行して、こうしたコーポレート・アクションに関する規則も強化している。SR-NYSEAMER-2024-61(2025年初頭に承認)に基づき、取引所は、過去2年間において1回以上の株式併合を実施し、その累計比率が200対1以上に達した企業については、直ちに取引停止および上場廃止手続を開始することになる。当該規則変更に関する筆者のブログ解説については、以下を参照されたい。 – .

コーポレート・ガバナンスおよび取締役会への戦略的影響

0.25ドル最低取引価格規則の施行日は、2026年10月1日に設定されている。この移行期間は、上場発行体およびそのアドバイザーにとって極めて重要な対応期間となる。

予防的な閾値監視

新規則は、終値が一度でも0.25ドルを下回った場合に発動するため、取締役会は厳格な監視体制を整備する必要がある。例えば、フラッシュクラッシュや一時的な市場の混乱により終値が0.24ドルとなった場合でも、直ちに上場停止通知の対象となり、価格が回復するかどうかを「様子見」することは認められない。このように、(1.00ドル規則で用いられている30日平均のような)評価期間が存在しないことは、上場維持に関するオペレーショナル・リスクを大幅に高めるものである。

手数料コンプライアンスおよび計画審査プロセス

一見すると軽微な変更であるが、実務上重要な改正として第1009条には上場手数料の支払いに関する取扱いが含まれている。取引所は、不備通知の発出時点において未払いの上場手数料が存在する場合には、当該発行体のコンプライアンス計画を一切審査しない方針を明確にしている。この点は、取引所と上場発行体との関係が、より商業的かつ寛容性の低い方向へと移行していることを一層強調するものである。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Linder & Cacomanolis, PLLC Read More »
NYSE American Proposes Rule Changes To Accelerate Delisting Of Low-Priced Securities

The regulatory environment for small-cap and micro-cap issuers listed on national securities exchanges is undergoing its most significant structural realignment since the enactment of the Sarbanes-Oxley Act. For decades, the NYSE American LLC (the “Exchange” or “NYSE American”) has positioned itself as the premier venue for growth companies, offering a sophisticated regulatory environment with quantitative thresholds traditionally more accessible than those of the New York Stock Exchange (“NYSE”) or the Nasdaq Global Market. However, a recent series of proposed rule changes, culminating in the significant amendments to Section 1003 of the NYSE American Company Guide (the “Company Guide”) and subsequent filings, signals a decisive shift toward the mandatory removal of thinly capitalized and low-priced issuers.  I note, however, that the NYSE American has not been as aggressive in its rule changes as Nasdaq recently.  For a review of the recent Nasdaq proposed and enacted rule changes see HERE  Also, for an audio review of the Nasdaq rule changes and the Read More »

市場総括 ― 2026年第1四半期

今回のマーケットレポートでは、2026年第1四半期を取り上げています。2024年11月および12月のレビューについては  をご覧ください。2024年10月については、2025年第1四半期については 、2025年第2四半期については 、2025年第3四半期については、そして2025年第4四半期については をご参照ください。

2025年第4四半期に、時価総額3,000万ドル以下の小型株IPOは5件(1月に2件、2月に2件、3月に1件)プライシングされました。これは2025年第3四半期の23件から大幅な減少であり、さらに第3四半期自体も減少傾向にあったことを踏まえると、四半期ベースで明確な減少トレンドとなっています。実際のところ、四半期全体としてこれほど少ない小型株ディール数は記憶にない水準です。一方で、ダイレクト・リスティングは引き続き拡大しており、2025年第4四半期には7件が取引を開始しました。以下は、第1四半期のIPOに関する主要ディール情報をまとめたチャートです。

また、2026年第1四半期にはナスダックへの外国企業によるIPOは見られなかった点も注目されます。これは、外国企業に対する不正操作懸念を理由として、ナスダックが上場を阻止する裁量権を拡大した新ルールの直接的な影響である可能性が高いと考えられます。詳細については をご参照ください。

取引所 募集金額 国内/外国発行体 主幹事証券会社
NYSEアメリカン市場 約2,000万ドル 国内 MDB Capital
NYSEアメリカン市場 1,000万ドル 外国 RBW Capital Partners, LLC and Revere Securities, LLC
NYSEアメリカン市場 2,500万ドル 国内 Titan Partners
ナスダック・キャピタル市場 2,400万ドル 国内 The Benchmark Company, LLC
ナスダック・キャピタル市場 1,500万ドル 国内 Lucid Capital Markets

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Linder & Cacomanolis, PLLC にお問い合わせください。技術的な内容に関するご質問もいつでも歓迎いたします。

Anthony, Linder & Cacomanolis, PLLC を Facebook、LinkedIn、YouTube、Pinterest、Twitter でフォローしてください。

Anthony, Linder & Cacomanolis, PLLCは、本情報を教育目的の一般情報として提供しています。本情報は一般的な内容であり、法的助言を構成するものではありません。さらに、本情報の利用や送受信は、当事務所との弁護士–依頼者関係を成立させるものではありません。したがって、本情報を通じて当事務所と行ういかなる通信も、特権または機密として扱われることはありません。

© Anthony, Linder & Cacomanolis, PLLC Read More »
Market Wrap-Up – First Quarter 2026

This edition of my market recap covers the first quarter of 2026.  For a review of November and December 2024 see HERE; for October 2024 see HERE; for Q1 2025 see HERE; Q2 2025 see HERE; for Q3 2025 see HERE; and for Q4 2025 see HERE.

Five small cap ($30,000,000 and under) IPOs priced in the fourth quarter of 2025 (2 in January, 2 in February and 1 in March) – a significant downtick from the 23 deals that priced in Q4 2025 which itself was a downtick from Q3 2025.  In fact, this is the lowest number of small cap deals I can remember for a full quarter.   On the other hand, direct listings continue to grow with 7 commencing trading in Q4 2025.  Below is a chart of relevant deal information for the first quarter IPOs.

I also note that there were no foreign IPO’s onto Nasdaq in Q1 which Read More »

テキサス証券取引所(TXSE)

2025年10月、SECは新たな全米証券取引所であるテキサス証券取引所(TXSE)を承認しました。TXSEは、ここ数十年でSECの承認を受けた初の完全統合型の全米証券取引所です。TXSEは、2026年にETP(上場取引型商品)およびSPACを含む企業の上場を開始する予定です。

TXSEはプレスリリースで、「業界でも最高水準の定量的基準を維持しつつ、上場および上場維持の負担を軽減することで、数十年にわたる米国の上場企業数の減少を反転させることを使命としている」と述べています。TXSEは、テキサス州が親ビジネス施策、企業本社(参照)、上場市場、そして現在では取引所運営に至るまで、ビジネス分野でのリーダーとなることを目指す統合的な取り組みの一環です。

TXSE上場プロセスと基準

NYSEやナスダックのように小規模発行体に対応する複数層の制度とは異なり、TXSEは中堅から大規模企業を対象とした単一層の取引所として運営されます。TXSEへの証券上場を希望する企業は、財務、流動性、コーポレートガバナンスなどの指定された最低上場要件を満たす必要があります。TXSEは上場プロセスに関して広範な裁量を有しており、技術的要件を満たしていても、投資家や公益を保護するために必要と判断される場合には申請を却下することがあります。上場後は、継続上場基準を満たす義務があります。

すべての初回上場申請企業は、正式な上場申請を行う前に、必須の非公開事前申請レビューを完了しなければなりません。この事前申請レビューは無料で提供され、TXSEによれば、プロセスの早期段階で問題を特定し、企業が本格的な上場手続きに投資する前により高い確実性を得られることを目的としています。

事前申請レビューの後、TXSEは有効期間9か月のクリアランスレターを発行します。企業がその期間内に上場を完了しない場合、事前申請プロセスを再度行う必要があります。TXSEは、新規上場(IPO)および既に他の全国証券取引所で取引されている企業のデュアル上場の両方を認めます。

TXSEに証券を上場するには、企業は以下を満たす必要があります:(a)一定の初回定量・定性要件、(b)一定の継続的定量・定性要件。初回上場の定量的基準は、継続上場基準よりも一般的に高く設定されており、上場前に企業が十分な成熟度に達していることを確認するのに役立ちます。

TXSEの上場基準(および継続上場基準)は、ナスダックの基準とほぼ同等です。

財務および流動性要件。 一般的に、企業は以下の基準を満たす必要があります。なお、TXSEは外国籍のプライベート発行体およびSPACに対して異なる基準を設けています。


要件 IPO上場  ダイレクト上場 他取引所からの移管
公開株式の時価総額 4,000万ドル 1億ドル 4,000万ドル
公開株式数 110万株 110万株 110万株
売買価格(株価) 4ドル 4ドル 4ドル
コーポレートガバナンス あり あり あり
単元株主数 400 400 400*
マーケットメイカー 4** 4** 4**


* 他取引所から移管する場合、企業は次のいずれかを満たすことで上場資格を得ることができます:総株主数2,200人かつ平均月間取引量10万株、または総株主数500人かつ平均月間取引量100万株。

** 企業は、以下のいずれかの条件を満たす場合、マーケットメイカー3社のみで上場することが可能です:(i) 過去3会計年度のうち直近2年度で年間収益100万ドル以上、株主持分1,500万ドル以上、公開株式の時価800万ドル以上;または (ii) 株主持分3,000万ドル以上、2年間の営業実績、公開株式の時価1,800万ドル以上。

加えて、企業は次のいずれかの財務基準を満たす必要があります:

収益テスト グローバル市場テスト 他取引所からの移管
過去3会計年度の合計税引前利益が1,000万ドルで、直近2会計年度それぞれで最低200万ドルを確保し、過去3年間すべてで利益が出ている場合;または、過去3会計年度の合計で少なくとも1,200万ドルを確保し、直近年度で最低500万ドル、次の直近年度で最低200万ドルを確保している場合。


新興成長企業(EGC)は、過去2会計年度の合計で1,000万ドル、かつ両年度で最低200万ドルを確保していれば上場資格を得ることができます。

2億ドルのグローバル時価総額 400万ドル


シーズニング規則

シーズニング規則は、公開企業のシェルとのリバースマージャーを完了した企業が、リバースマージャー取引に関するすべての必要書類(監査済み財務諸表を含む)を提出した後、合併後の企業が米国店頭市場、他の全国証券取引所、または規制された外国取引所で少なくとも1年間取引されるまで、上場申請を行うことを禁止しています。さらに、この規則では、新たなリバースマージャー企業が1年間の期間において、少なくとも1回の年次報告書を含め、すべての必要報告書を適時に提出していることも求められます。

加えて、シーズニング規則では、リバースマージャー企業が「上場資格を得るために適用される初回上場基準における株価要件を、持続的に維持すること。ただし、直近60取引日のうち少なくとも30取引日分は維持していること」が求められます。

この規則には、企業がファームコミットメント方式での公募を完了し、公開株式の最低時価総額(4,000万ドル)以上の純収益を得た場合の例外も含まれています。

コーポレートガバナンス要件

TXSEルールシリーズ16.300に定められた定量的要件を満たすことに加え、上場申請企業および既上場企業は、TXSEルールシリーズ16.400に記載された定性的要件を満たす必要があります。これらの要件には、取締役会に関する規則(監査委員会や、役員報酬および取締役指名プロセスの独立取締役による監督を含む)、誤って支払われた報酬の回収、行動規範、株主総会(委任状の勧誘および定足数を含む)、関連当事者取引のレビュー、株主承認(議決権を含む)などが含まれます。これらの規則の適用除外や段階的適用スケジュールについては、TXSEルール16.407に定められています。これらの規則は、ナスダックの規則とほぼ同等です。

申請および必要書類

クリアランスレターを受領した後、企業は正式な上場申請を行う必要があります。TXSEの申請パッケージには以下が含まれます:(i)銘柄予約フォーム、(ii)上場申請書(補足書類が必要)、(iii)上場契約書、(iv)コーポレートガバナンス証明書、(v)初回申請料(小切手または送金により支払い)、および(vi)ロゴ提出フォーム。すべての申請書類は、TXSEウェブサイトのリスティングセンターで入手可能です。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Linder & Cacomanolis, PLLC にお問い合わせください。技術的な内容に関するご質問もいつでも歓迎いたします。

Anthony, Linder & Cacomanolis, PLLC を Facebook、LinkedIn、YouTube、Pinterest、Twitter でフォローしてください。

Anthony, Linder & Cacomanolis, PLLCは、本情報を教育目的の一般情報として提供しています。本情報は一般的な内容であり、法的助言を構成するものではありません。さらに、本情報の利用や送受信は、当事務所との弁護士–依頼者関係を成立させるものではありません。したがって、本情報を通じて当事務所と行ういかなる通信も、特権または機密として扱われることはありません。

© Anthony, Linder & Read More »

The TXSE

In October 2025, the SEC approved the Texas Stock Exchange (“TXSE”), a new national securities exchange.  The TXSE is the first fully integrated national securities exchange to receive SEC approval in decades. The TXSE is expected to launch ETP and corporate listings, including SPACs in 2026.

In its press release the TXSE states that its “mission is to reverse the decades-long decline in the number of U.S. public companies by reducing the burden of going and staying public while maintaining some of the highest quantitative standards in the industry.”  The TXSE is part of an integrated push by Texas to be a leader in pro-business initiatives, corporate headquarters (see HERE), listings and now an exchange operator.

TXSE Listing Process and Criteria

Unlike NYSE and Nasdaq’s multi‑tier systems that accommodate smaller issuers, TXSE will operate as a single‑tier exchange targeting mid‑ to large‑cap companies. A company seeking to list securities on TXSE must meet minimum listing requirements, including specified financial, Read More »

ADRと日本の普通株式:日本企業による米国IPOのストラクチャリング

米国での新規株式公開(IPO)を検討する日本企業にとって、最初期かつ極めて重要なストラクチャリング上の判断は、米国預託証券(ADR)を通じて上場するか、あるいは日本の普通株式を直接上場するかという点です。歴史的には、ADRが事実上の標準的手法であり、場合によっては唯一の現実的な選択肢とされてきました。しかし、現在はもはやそうした状況ではありません。

本稿では、ADRの仕組みを解説するとともに、ADRによる上場と日本の普通株式の直接上場それぞれのメリット・デメリットを比較検討します。また、近年の制度的・市場環境の変化により、米国上場を目指す日本企業にとって利用可能な選択肢がどのように大きく拡大しているのかについても考察します。

ADRとは何か、どのように機能するのか

ADRとは、外国企業の一定数の原株式に対する権利を表章する米国市場で取引される証券であり、米国の預託銀行によって発行されるものです。預託銀行は、発行体の本国(本件では日本)に所在する保管機関を通じて原株式を保有し、それを裏付けとして米国市場で取引されるADRを発行します。

米国投資家の観点から見ると、ADRは国内株式とほぼ同様に機能します。すなわち、米ドル建てで取引され、DTC(米国証券保管振替機関)を通じて決済され、米国証券法の適用を受けます。他方、発行者の観点から見ると、ADRは追加的なストラクチャー上の層を伴います。具体的には、預託契約、預託手数料、議決権行使の仕組み、ならびに発行者・預託銀行・外国の保管機関(カストディアン)間の調整などが関与します。

ADRは、米国市場のインフラに適合していること、また米国の取引所、決済制度および投資家に広く理解されてきたことから、歴史的に魅力的な手法とされてきました。

ADRが日本の発行会社によって伝統的に利用されてきた理由

長年にわたり、米国取引所への上場を目指す日本企業にとって、実質的にADRの利用が必須とされてきました。特に、発行体が日本でも上場を維持する、あるいは日本での上場を目指す場合にはなおさらです。日本の普通株式を直接用いた二重上場は、米国の決済・清算システムの下では現実的な手法とはみなされませんでした。

ADRには以下のような利点もありました:

  • 米国の投資家やアナリストにとって馴染みがある
  • DTCおよび米国の証券仲介システムとの互換性がある
  • 規制面および運用面で確立されたフレームワークがある

その結果、ADRは米国で上場する日本企業にとって標準的な手法となりました。

ADRに伴う実務上の課題の増大

しかし近年、ADRは日本企業にとって実務的に導入がますます難しくなっています。多くの米国預託銀行や日本の保管機関は、特に中小型企業に対して、もはや日本企業向けのADRプログラムのサポートを行わない傾向にあります。

こうした状況の背景には、以下のような複合的な要因があります:

  • 規制およびコンプライアンス上の負担の増加
  • 預託銀行や保管機関にとってのコストとメリットのバランス
  • 日本企業特有の運用上の複雑さ

その結果、ADRは依然として利用可能ではあるものの、商業的に妥当な条件で利用できない場合が多く、必ずしも必要ではないケースも増えています。

別の選択肢の検討:日本の普通株式を直接上場する方法

数年前、これらのADRに伴う課題を踏まえ、ある日本のクライアントとともに、ADRを使わずに日本の普通株式を米国の証券取引所に直接上場するという代替手法を検討しました。

当時、この手法は従来の慣例に反するものであり、ほとんど前例のない試みでした。米国の市場インフラ、特にDTCは、日本の普通株式を米国取引所で直接取引するオファリングをこれまで処理したことがなかったのです。

私たちは日本側の法律顧問と密に連携し、日本法(会社法および外国為替及び外国貿易法)上、このようなストラクチャーに法的な障害がないことを詳細に確認しました。同時に、米国側の決済・保管・清算上の課題についても検討し、対応策を検討しました。

DTCオピニオンと市場準備までの長い道のり

このプロセスにおける重要なステップの一つが、DTC向けの特別な法律意見書の作成でした。これは、日本の普通株式が米国のシステムを通じて取引・決済・清算可能であることの法的妥当性を確認するものであり、米国側の法律顧問、日本側の法律顧問、市場参加者、インフラ提供者との綿密な調整が求められました。

当初は進捗が遅かったものの、最終的にDTCの承認を得ることができました。

画期的な達成:日本の普通株式のNYSE初上場

長年の準備期間を経て、昨年、私たちは重要な節目を迎えました。ニューヨーク証券取引所(NYSE)への日本株の直接上場に成功し、続いてナスダックへの上場も果たしました。

この進展は、日本の発行体にとって可能性の枠組みを根本的に変えるものです。これにより、日本企業は初めてADRを介さず、既存の米国市場インフラを活用して主要米国証券取引所に普通株式を直接上場できるようになったのです。

今日の日本企業にとっての意義

この画期的な出来事は、実務上、重要な意味を持ちます。

  • 日本の発行体は、もはや利用できない、あるいは実務上非現実的なADR構造に縛られる必要がなくなります。
  • 企業は、日本の普通株式をナスダックやニューヨーク証券取引所に直接上場することを検討できるようになります。
  • さらに重要なのは、この構造により、真の二重上場、すなわち同一の日本の普通株式を米国の証券取引所と東京証券取引所の両方に上場できる可能性が開かれた点です。真の二重上場には規制上のハードルがありますが、私たちはそれらを克服するため、積極的に取り組んでいます。

市場間の流動性の確保、株主基盤の整合性、構造の簡素化を重視する企業にとって、これは大きな前進と言えるでしょう。

ADRと日本の普通株式:主要な考慮点

ADRと日本の普通株式のいずれを選択するかを決める際、発行体は以下の点を考慮する必要があります:

  • 預託銀行や保管機関の利用可能性およびコスト
  • 上場戦略の方針(単一市場上場か二重市場上場か)
  • 投資家層および流動性の目標
  • 継続的な管理およびコンプライアンスの複雑性

ADRは、特に大規模な発行体で既存の預託銀行との関係が確立している場合など、一定の状況下では依然として適切な手段となり得ます。しかし、多くの日本企業にとって、ADRはもはや唯一の選択肢ではなく、必ずしも最適な手段でもありません。

まとめ

数十年にわたり、ADRは日本企業が米国の公開市場にアクセスする手段を規定してきました。しかし、そのパラダイムは今や変化しています。

NYSEおよびナスダックでの日本普通株式の上場が成功したことにより、日本企業には新たで現実的な選択肢が生まれました。この選択肢は柔軟性を提供し、ADRインフラへの依存を軽減するとともに、米国と日本の間で真の二重上場を実現する道を開きます。

今日、米国でのIPOを検討する日本企業にとって、もはやADRが必須かどうかが問題ではなく、むしろ自社の長期的な資本市場戦略に最も適したストラクチャーは何か、という点が重要となっています。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Linder & Cacomanolis, PLLC にお問い合わせください。技術的な内容に関するご質問もいつでも歓迎いたします。

Anthony, Linder & Cacomanolis, PLLC を Facebook、LinkedIn、YouTube、Pinterest、Twitter でフォローしてください。

Anthony, Linder & Cacomanolis, PLLCは、本情報を教育目的の一般情報として提供しています。本情報は一般的な内容であり、法的助言を構成するものではありません。さらに、本情報の利用や送受信は、当事務所との弁護士–依頼者関係を成立させるものではありません。したがって、本情報を通じて当事務所と行ういかなる通信も、特権または機密として扱われることはありません。

© Anthony, Linder & Cacomanolis, PLLC


  Read More »
市場総括:2025年第4四半期

今回の市場要約は、2025年第4四半期をカバーしています。2024年11月と12月のレビューについては、 を参照してください。2024年10月については、 を参照してください。2025年第1四半期については、 を参照してください。2025年第2四半期については、 を参照してください。 2025年第3四半期については  をご覧ください。

2025年第3四半期に価格決定された小型株(調達額3,000万ドル以下)のIPOは23件(10月14件、11月4件、12月5件)となり、2025年第2四半期に価格決定された40件から大幅に減少しました。一方、ダイレクト・リスティングは明確な増加傾向を示しており、2025年第3四半期には6社が取引を開始しました。以下は、第3四半期のIPOに関する主要な取引情報をまとめたチャートです。

取引所 募集金額 国内/外国発行体 主幹事証券会社
ナスダック・キャピタル市場 500万ドル 外国 US Tiger Securities, Inc.
ナスダック・キャピタル市場 500万ドル 外国 Cathay Securities, Inc.
ナスダック・グローバル市場 2,000万ドル+16ドル 外国 Joseph Stone Capital, LLC
ナスダック・キャピタル市場 1,000万ドル 外国 Cathay Securities, Inc.
ナスダック・キャピタル市場 500万ドル 外国 Kingswood Capital Partners, LLC
ナスダック・キャピタル市場 848万ドル 外国 Bancroft Capital, LLC
NYSEアメリカン市場 1,020万ドル 外国 Revere Securities
ナスダック・キャピタル市場 500万ドル 外国 Craft Capital Management, LLC and Revere Securities
ナスダック・キャピタル市場 560万ドル 外国 Craft Capital Management, LLC and Revere Securities
ナスダック・キャピタル市場 600万ドル 外国 AC Sunshine Securities, LLC and Univest Securities
ナスダック・グローバル市場 3,000万ドル 外国 D. Boral Capital
ナスダック・キャピタル市場 640万ドル 外国 Cathay Securities
ナスダック・キャピタル市場 700万ドル 外国 D. Boral Capital and Revere Securities
ナスダック・キャピタル市場 950万ドル 外国 D. Boral Capital
ナスダック・キャピタル市場 1,500万3,000ドル 国内 Craig-Hallum Capital Group, LLC
NYSEアメリカン市場 1,440万360ドル 外国 Network1 Financial Securities, Inc.
ナスダック・キャピタル市場 400万ドル 国内 D. Boral Capital
NYSEアメリカン市場 1,500万ドル 国内 ThinkEquity
ナスダック・キャピタル市場 1,995万5,000ドル 国内 Northland Capital Markets and Craig-Hallum Capital Group, LLC
NYSEアメリカン市場 1,000万ドル 外国 ThinkEquity
NYSEアメリカン市場 1,000万ドル 外国
Read More »

Market Wrap-Up – Fourth Quarter 2025

This edition of my market recap covers the fourth quarter of 2025.  For a review of November and December 2024 see HERE; for October 2024 see HERE; for Q1 2025 see HERE; Q2 2025 see HERE; and for Q3 2025 see HERE.

Twenty-Three small cap ($30,000,000 and under) IPOs priced in the third quarter of 2025 (14 in October, 4 in November and 5 in December) – an significant downtick from the 40 deals that priced in Q3 2025.  On the other hand, direct listings are definitely seeing an uptick with 6 commencing trading in Q3 2025.  Below is a chart of relevant deal information for the third quarter IPOs.

Exchange Offer Amount Domestic/Foreign Issuer Banker(s)
Nasdaq Capital $5,000,000 Foreign US Tiger Securities, Inc.
Nasdaq Capital $5,000,000 Foreign Cathay Securities, Inc.
Nasdaq Global $20,000,016 Foreign Joseph Stone Capital, LLC
Nasdaq Capital $10,000,000 Foreign Cathay Securities, Inc.
Nasdaq Capital $5,000,000 Foreign Kingswood Capital Partners, LLC
Read More »

Market Wrap-Up Q2 2025

This edition of my market recap covers the second quarter of 2025.  For a review of November and December 2024 see HERE; for October 2024 see HERE; and for Q1 2025 see HERE.

Thirty-three small cap ($30,000,000 and under) IPOs priced in the second quarter of 2025 (20 in April, 5 in May and 8 in June) – a downtrend from Q1 2025.  Below is a chart of relevant deal information for the second quarter IPOs.

Exchange Offer Amount Domestic/Foreign Issuer Banker(s)
Nasdaq Global $30,000,000 Foreign Goldman Sachs (Asia) LLC, Citigroup, US Tiger Securities, CICC, Kingswood
Nasdaq Capital $6,400,000 Foreign D. Boral Capital
Nasdaq Capital $5,000,000 Foreign R.F. Lafferty & Co., Inc.
Nasdaq Capital $7,200,000 Foreign Craft Capital Management
NYSE MKT $10,075,000 Foreign Maxim Group, LLC
Nasdaq Capital $6,000,000 Foreign Dominari Securities, LLC; Revere Securities LLC
Nasdaq Capital $7,000,000 Foreign Craft Capital Management, LLC; Westpark Capital
Nasdaq Capital $7,740,000 Domestic The Benchmark Company; Axiom Capital Management,
Read More »

Market Wrap-Up – First Quarter 2025

This edition of my market recap covers the first quarter of 2025.  For a review of November and December 2024 see HERE and for October 2024 see HERE.

Forty-two small cap ($30,000,000 and under) IPOs priced in the first quarter of 2025 (13 in January, 15 in February and 14 in March) – a large uptick from 2024.  Below is a chart of relevant deal information for the first quarter IPOs.

Exchange Offer Amount Domestic/Foreign Issuer Banker(s)
Nasdaq Capital $8,000,000 Foreign AC Sunshine Securities, LLC
Nasdaq Capital $6,000,000 Foreign Kingswood Capital Partners, LLC
Nasdaq Capital $5,000,000 Foreign Craft Capital Management, LLC and Boustead Securities, LLC
Nasdaq Capital $7,000,000 Foreign Benjamin Securities, Inc. and Prime Number Capital, LLC
Nasdaq Capital $8,400,000 Foreign R.F. Lafferty & Co., Inc.
Nasdaq Capital $5,614,740 Foreign Bancroft Capital, LLC and Eddid Securities USA
Nasdaq Capital $7,000,000 Foreign Benjamin Securities, Inc. and Prime Number Capital, LLC
NYSE MKT $10,000,000 Domestic Alliance Global Partners
Nasdaq Capital
Read More »

SEC Chair Uyeda Talks SEC Priorities

Just a few weeks after SEC Commissioner Hester Peirce gave some insight into the SEC’s priorities (see HERE), acting SEC Chair Mark Uyeda got more granular on what we can expect under his regime.  Commissioner Uyeda drilled down on particular SEC goals while giving a speech at the Florida Bar’s Annual Federal Securities Institute and M&A Conference.

The overarching goal of the SEC over the next few years will be to foster innovation, job creation and economic growth by maintaining cost effective regulations throughout a business’s life cycle.  To accomplish these goals, the SEC intends to “return normalcy” to the SEC by being cognizant of its legal authority, policy priorities and enforcement initiatives, all of which have gone awry over the last few years.

Commissioner Uyeda highlights some of the actions already taken to facilitate these goals, including rescinding Staff Legal Bulletin 14 related to shareholder proposals and proxy statements (for more on Staff Legal Bulletin 14 see Read More »

Market Wrap Up – November and December 2024

As promised, I am going to provide regular market wrap-ups for the IPO market as we move forward with the next administration and chapter for our U.S. capital markets.  This edition covers November and December 2024.  For a review of the Market Wrap-Up for October 2024 see HERE.

Nine small cap ($30,000,000 and under) IPOs priced in November 2024 and 12 in December 2024 (compared to 19 in October; 12 in September; 8 in August; 8 in July; 3 in June; 5 in May; 12 in April; 6 in March; 6 in February; and 8 in January). Below is a chart of relevant deal information for the November and December IPOs. In October I only included deals up to $25,000,000 but raised the cap to $30,000,000.  Normally, I would include all deals under $50,000,000 in this category, but the deal sizes remain very low.  As deal sizes return to pre 2022 normal levels, I will continue to Read More »

Categories

Contact Author

Laura Anthony Esq

Have a Question for Laura Anthony?