Laura Anthony Esq

MAKE VALUED ALLIANCES

Nasdaq Global Select Market

NASDAQ Amends Listing Rule 5505 To Mandate Strict $4.00 Floor Initial Listing Price

On October 7, 2026, the SEC published notice of immediate effectiveness of Nasdaq’s proposed modified Listing Rule 5505. The amendment eliminates the alternative price framework that allowed companies to list on the Capital Market tier at share values between $2.00 and $4.00. As a result, all corporate applicants seeking initial listing must now satisfy a uniform, non-negotiable $4.00 minimum bid price.

This action represents another step in a continuous campaign by the exchange to elevate entry criteria and remove low-priced securities from public circulation. I’ve included an updated tally of recent Nasdaq rule changes affecting listing and continued listing eligibility at the end of this blog.  

The Demise of the Alternative Price Requirement

Historically, Listing Rule 5505(a)(1)(B) provided a flexible pathway for emerging businesses seeking a national quotation. Under this provision, an applicant could qualify with an initial bid price between $2.00 and $4.00, provided the security satisfied an exclusion from statutory penny stock status under Exchange Act Rule Read More »

ナスダック、上場規則5505を改正し、新規上場時の最低買い気配値を4.00ドルに厳格化

2026年10月7日、SECは、ナスダックが提案した上場規則5505の改正について、即時発効の通知を公表した。今回の改正により、キャピタル・マーケット市場への上場に際し、株価が2.00ドル以上4.00ドル未満の企業に認められていた代替価格基準が廃止される。これにより、新規上場を申請するすべての企業は、一律かつ例外のない最低買い気配値4.00ドルの要件を満たさなければならなくなった。

今回の措置は、上場基準を引き上げ、低価格証券を公開市場から排除するという、ナスダックによる継続的な取り組みの一環である。本ブログの末尾には、上場および上場継続の適格性に影響を及ぼす、ナスダックの最近の規則改正をまとめた最新の一覧を掲載している。  

代替価格要件の廃止

従来、上場規則5505(a)(1)(B)は、米国の全国市場への上場を目指す新興企業に対し、柔軟な上場基準を設けていた。この規定では、証券取引法規則3a51-1(g)に基づき、ペニー株に該当しない証券としての適用除外要件を満たすことを条件に、当初の買い気配値が2.00ドル以上4.00ドル未満であっても上場資格を得ることができた。この代替基準を利用するには、発行会社は以下の3つの財務基準のいずれかを満たす必要があった。

  • 3年以上継続して事業を営む企業の場合、有形純資産が200万ドルを超えていること
  • 事業開始から3年未満の企業の場合、株主資本または純資産が500万ドルを超えていること
  • 直近3会計年度における平均年間売上高が600万ドル以上であること

新規則では、ナスダックは上場規則5505(a)(1)(B)を完全に削除した。今後、キャピタル・マーケット市場への普通株式の新規上場を申請するすべての企業は、取引終了時の買い気配値が1株当たり4.00ドル以上であるという要件を満たさなければならない。

規制上の目的と市場間の基準統一

ナスダックは2012年、4.00ドル未満の証券の上場を認められていた唯一の他の国内市場であるNYSE Americanと直接競争するため、代替価格規定を当初導入した。しかし、2026年3月27日、SECはNYSE Americanが提出した規則改正案を承認し、同市場独自の4.00ドル未満の上場基準を撤廃した(詳細は)。NYSE Americanがこの規定を撤廃したことで、ナスダックが代替価格規定を維持する競争上の根拠は失われた。

市場間の基準統一に加え、ナスダックは、証券取引法第6条(b)(5)に基づく規制の健全性確保の観点も強調した。同取引所は、低い評価額で公開市場での取引を開始する株式は、価格変動が大きく、相場操縦の影響を受けやすいと指摘した。最低価格を一律4.00ドルに設定することで、規制当局は、新規上場株式に対する機関投資家からの信頼を高め、十分な流動性を確保することを目指している。

既存上場企業の経過措置とIM-5505-2に基づく監視

ナスダックは、経過措置の対象となる発行会社を規定するため、上場規則IM-5505-2を引き続き適用している。この解釈指針に基づき、同取引所は、当初4.00ドル未満の株価で上場基準を満たした上場企業を継続的に監視している。発行会社が、証券取引法規則3a51-1に基づく他のペニー株規制の適用除外要件を満たしておらず、旧上場規則5505(a)(1)(B)に定められた有形純資産または売上高の基準も満たさなくなった場合、ナスダックは当該企業の名称を公開ウェブサイト上のリストに掲載する。同取引所は、対象企業が1社でも上場を継続している限り、このリストを公開し続ける。

ただし、経過措置の対象となる発行会社には、当該指定から恒久的に離脱するための仕組みが設けられている。IM-5505-2に基づき、他のすべての新規上場基準を満たしたうえで、終値が5営業日連続で4.00ドル以上となった企業は、代替価格基準の適用対象から恒久的に外れる。

発効日 

新たな最低株価4.00ドルの要件は、2026年9月30日の届出日から30日後に発効し、2026年10月30日から適用される。

リレーションシップ・パートナーからの助言:規制要件に準拠したIPOおよびダイレクト・リスティングの設計

取締役会、CFO(最高財務責任者)、投資銀行家に助言するリレーションシップ・パートナーとしての私の見解では、今回の改正を踏まえ、価格設定に関する規律を積極的に徹底する必要がある。新規株式公開を計画する小型株企業にとって、米国の主要取引所全体で、4.00ドル未満の割安な価格で上場する時代は正式に終わった。

今後の取引を円滑かつ規制要件に準拠した形で実行するため、経営陣は以下の3つの実務上の指針に従うべきである。

第一に、進行中の募集案件のストラクチャーを直ちに精査すること。IPOまたはダイレクト・リスティングの価格を2.00ドル以上4.00ドル未満に設定する計画がある場合は、取引スケジュールを見直す必要がある。2026年10月30日の発効日前に募集価格を決定し、募集を完了するか、4.00ドルの株価基準を満たせるよう条件を調整しなければならない。

第二に、IPO前の株式併合を慎重に検討すること。4.00ドルの基準を満たすために株価の引き上げを目指す企業は、会社法上の要件および取引所の制限を踏まえ、関連する会社行為を調整する必要がある。ナスダックは、ラウンドロット株主数を減少させたり、規則5101に基づく浮動株式要件の不足を招いたりする株式併合について、厳しく審査する点にも留意すべきである。

第三に、経過措置の対象となる発行会社は、ペニー株規制への継続的な適合を維持すること。旧規則5505(a)(1)(B)に基づいて上場した企業は、ナスダックの公開ウェブサイト上のリストに掲載されることを避けるため、四半期ごとの貸借対照表と売上高を注意深く確認しなければならない。IM-5505-2 Read More »

Three Paths To A US Listing Prepared by Crocker Coulson, AUM Advisors

THREE PATHS TO A US LISTING

IPO, De-SPAC, or Direct Listing? An Evidence-Based Decision Framework for

Management Teams and Boards of Overseas Companies

Crocker Coulson  |  Founder & CEO,AUM Advisors

September 2026

Sources: Renaissance Capital, SPAC Insider, Jay Ritter (University of Florida), SEC filings, exchange data; AUM Advisors analysis. Market prices are as of 10 September 2026, with quotes for listings completed in 2026 refreshed to 14 September 2026.

3

Distinct paths to a US listing — each suited to a different kind of company

57%

Share of 2025 US IPOs completed by companies headquartered outside the United States

1,100+

Transactions behind the evidence in this guide — every IPO, de-SPAC, and direct listing since 2024, plus 699 de-SPACs since 2010

Who This Guide Is For

This guide is written for the management teams and boards of companies outside the United States that are considering a US listing — and who want a clear, evidence-based Read More »

米国上場への3つの道(AUM Advisors、クロッカー・コールソン作成)

IPO、De-SPAC、それともダイレクト・リスティングか?——海外企業の経営陣・取締役会のためのエビデンスに基づく意思決定フレームワーク
クロッカー・コールソン(Crocker Coulson)  |  AUM Advisors 創業者兼CEO
2026年9月
出所:Renaissance Capital、SPAC Insider、Jay Ritter(フロリダ大学)、SEC提出書類、取引所データ、AUM Advisors分析。株価は2026年9月10日時点(2026年に完了した上場の株価は2026年9月14日時点に更新)。

3
米国上場への3つの異なる経路——それぞれ適した企業のタイプが異なる
57%
2025年の米国IPOのうち、米国外に本社を置く企業が占めた割合
1,100超
本ガイドのエビデンスを支える取引件数——2024年以降のすべてのIPO・De-SPAC・ダイレクト・リスティングに加え、2010年以降の完了済みDe-SPAC 699件

本ガイドの対象読者

本ガイドは、米国上場を検討している米国外企業の経営陣および取締役会に向けて書かれている——売り込みの席に着く前に、米国市場に至る3つの経路について、明確でエビデンスに基づいた理解を得たいと考える方々のためのものである。
米国上場を検討する企業は、引受証券会社からは「伝統的IPOこそがゴールド・スタンダードである」と聞かされるだろう。SPACスポンサーからは「SPAC合併の方が速く、確実である」と聞かされる。また、アドバイザーからは「ダイレクト・リスティングならIPOやDe-SPACに伴う手数料や希薄化を最小化できる」と言われるかもしれない。
これらの主張はいずれも、ある種の企業にとっては正しく、別の企業にとっては高くつく——そして、どれほど有能なアドバイザーであっても、各々は自らが販売する商品について語っているのである。
本ガイドの狙いは異なる。各経路がどのように機能するのか、それぞれ何を要するのか、何をもたらすのか、そして——2024年以降のすべての米国上場の完全な記録を用いて——各々の扉を選んだ企業に実際に何が起きたのかを解説することにある。
米国の資本市場は、依然として世界で最も厚みがあり、流動性が高く、柔軟性に富む市場であり、適格な国際企業に対して引き続き開かれている。2025年の米国IPOの57%は海外に本社を置く企業によるものであり、2026年上半期に発表されたSPAC合併の対象企業の43%は国際企業である。機会は現実のものである。同時に、米国市場に至るそれぞれの扉の違いもまた現実である。
エビデンスについての注記。本ガイドの定量的な記述はすべて、明示された情報源に基づいている。Renaissance CapitalのIPOデータセット、SPAC InsiderのDe-SPACユニバース、Jay Ritter教授の学術データ、SEC提出書類、取引所の取引記録に加え、当社が公表してきた調査研究——『The Five Disciplines of De-SPAC Success』(2010年以降の完了済みDe-SPAC 699件)、『The De-SPAC Scorecard』(四半期刊行)、『Everything Is Negotiable』(2026年上半期のすべての合併契約を分析)——を用いている。当社の目的は、脚色のないデータと、各企業が自らの選択肢を検討するためのフレームワークを提供することにある。

企業はなぜ米国上場を目指すのか——3つの目的

株式公開の意思決定は、突き詰めれば、次の3つの何らかの組み合わせを「購入」する行為である。

  1. 資金調達(プライマリー・キャピタル)——成長資金としてバランスシートに入る新たな資本。
  2. 流動性——創業者・従業員・初期投資家が保有株式を時間をかけて現金化でき、新たな投資家がポジションを構築できる取引市場。
  3. 信認とレピュテーション——継続的に形成される公開株価、世界的に認知された取引所への上場、そしてそれに伴う顧客・取引先・金融機関・買収候補先・将来の投資家からの信頼。

この3つの目的こそ、本ガイドがすべての経路を測定する物差しである。世間の論評の大半は——率直に言えば、当社を含む調査研究の大半も——最も測定しやすい株価だけを測ってきた。
株価は重要であり、本ガイドでも取引データのエビデンスを提示する。しかし、株価が高くとも実質的な売買高が育たない上場は、流動性を提供できていない。アナリスト・カバレッジのない上場は、信認を提供できていない。そして、追加増資(フォローオン)を実行できない上場は、持続的な資本アクセスを提供できていない。
そこで本ガイドは、並べて示されることの稀な2つの指標——取引流動性とアナリスト・カバレッジ——を、各経路の直近の上場企業群について追加的に測定する。
米国資本市場のもう一つの優位性を冒頭で強調しておきたい。各経路のコストをどう評価すべきかを左右するからである。それは、米国市場が持つ極めて柔軟な追加資金調達(フォローオン・ファイナンス)の仕組みである。
上場して一定期間が経過した米国上場企業は、一括登録(シェルフ・レジストレーション)、ATMプログラム(市場売却型増資)、レジスタード・ダイレクト、転換社債といった手段を通じて、多くの場合わずか数日で、低コストに、ロードショーの有無を問わず追加資本を調達できる。最初の上場は最後の資金調達ではない。多くの成長企業にとって、それは数多くの調達の最初の一回にすぎない。2回目・3回目の調達に向けて企業を有利に位置づける経路であれば、投資家による「最初の一口」に相応の価格譲歩を与える価値は十分にある。

3つの上場経路の概要

成果を比較する前に、各プロセスで実際に何が起きるのかを正確に押さえておくことが有益である。平易に述べれば、以下のとおりである。

伝統的IPO——新株のマーケティングを伴う売出し

企業はSECに登録届出書(Form S-1、外国民間発行体の場合はF-1)を提出し、投資銀行を引受会社(アンダーライター)として起用する。SECの審査を経て、経営陣はロードショー——通常1〜2週間にわたる機関投資家との面談——を行い、その間に引受会社は「ブックビルディング」、すなわち提示価格帯での注文集約を進める。取引開始前夜、企業と引受会社が公開価格を決定する。引受会社は株式を自ら買い取ったうえで、選定した投資家に転売する。自己資本と目論見書に対する法的責任をもってディールを支えるのである。取引初日には、引受会社はオーバーアロットメント(「グリーンシュー」)による追加株式を用いて株価を支えることができる。企業は、引受手数料(中小型案件でおおむね5〜7%)を差し引いた調達資金を受け取る。

SPAC合併(De-SPAC)——上場シェル企業との交渉による合併

特別買収目的会社(SPAC)は、既に株式公開を済ませたシェル(器)企業であり、IPOで調達した資金を信託口座に(伝統的には1株当たり10.00ドルで)保管しながら、合併相手となる事業会社を探す。対象企業はSPACのスポンサーとの間で企業結合契約(BCA)を交渉し、対象企業の評価額を契約によって確定させる。その後、当事者は通常、機関投資家からPIPE(上場企業私募増資)を調達し、信託資金を補完——実務上はしばしば代替——する。SPACの株主は、合併後の会社に投資を続けるのではなく、株式を現金で償還する権利を保持しているためである。SECの審査を経た委任状勧誘書類または登録届出書と株主総会の承認を経て合併が完了すると、対象企業はSPACの取引所上場を承継して上場企業となる。スポンサーの報酬は「プロモート」株式——伝統的にはシェル企業の株式の20%——であり、加えてSPACのワラントおよびライツも残存する。

ダイレクト・リスティング(直接上場)——募集を伴わない取引市場の開設

ダイレクト・リスティングでは、企業は既存株主の保有株式を転売目的で登録し、そのまま取引を開始する——新株の売出しはなく、資金調達もなく、引受会社によるブックビルディングもなく、株価を支える義務を負う者も存在しない。取引所は基準価格を設定し(私設市場での取引実績があればそれに基づき、なければ企業自身が委託する独立第三者による価値評価に基づく)、売り手と買い手が出会う寄付きオークションによって株式の取引が始まる。既存株主は原則として取引開始の瞬間から売却できる。アドバイザーは定額報酬でプロセスを支援するが、引受は行わない。寄付きオークションでの資金調達を認める変型は2020〜2021年から可能となっているが、ほとんど利用されていない。

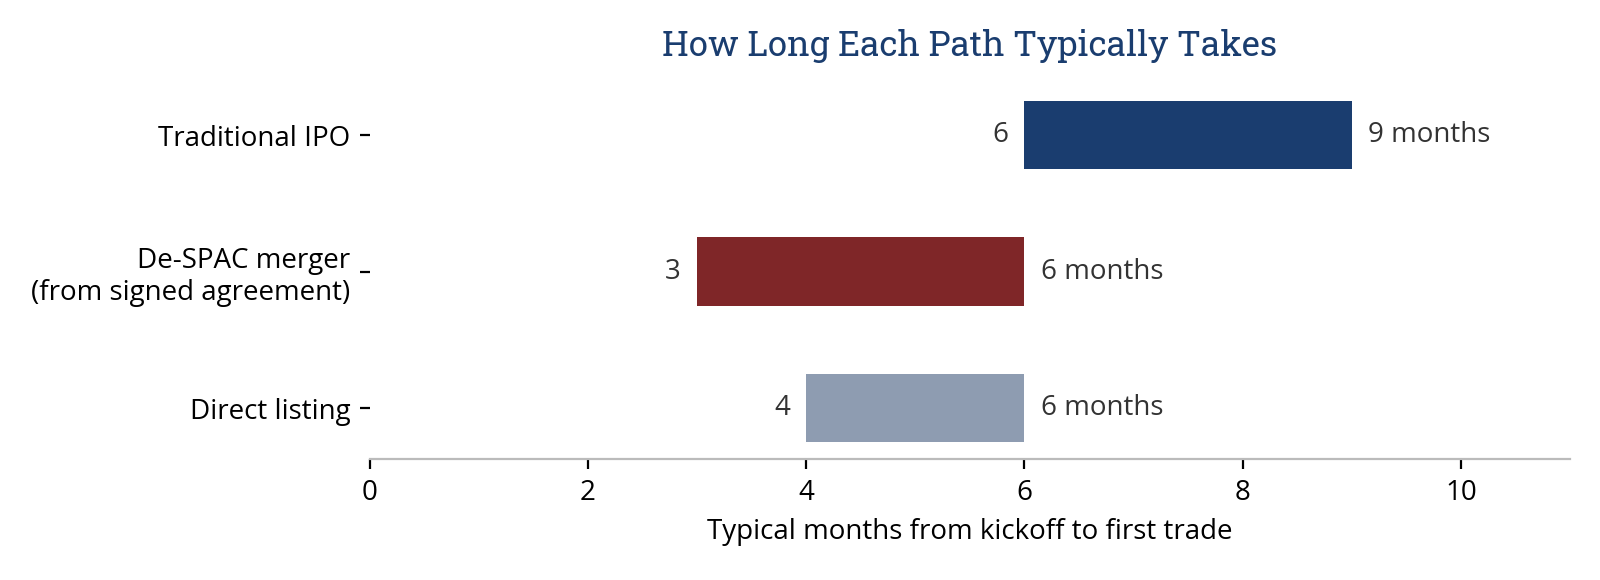
図1. プロセス開始から初値形成までの標準的な所要期間。De-SPACの期間は合併契約締結時点を起点とし、対象企業がPCAOB基準の監査を整備済みであることを前提とする。契約締結前の相手探索・交渉期間は案件により大きく異なる。出所:AUM Advisors。

伝統的IPO SPAC合併(De-SPAC) ダイレクト・リスティング
売却されるもの 新株(引受会社が選定した投資家へ) PIPE投資家への新株。信託資金は残存または償還 なし——既存株式が取引可能になる
価格の決定者 投資家の注文に基づき引受会社と企業 企業とスポンサーの交渉 寄付きオークション
資金調達 あり——主目的 あり——PIPEに加え、残存する信託資金 原則なし
アフターマーケットの支え手 引受会社(グリーンシュー)、その後はリサーチ 株価安定化措置なし。PIPEのロックアップが下支え 存在しない
主な手数料 引受手数料5〜7%+直接費用2〜4% スポンサーのプロモート+助言・私募手数料+SPAC IPO時の繰延手数料 定額の助言報酬+直接費用1〜2%
初値までの標準期間 6〜9カ月 契約締結から3〜6カ月 4〜6カ月
インサイダーのロックアップ 約180日が標準 交渉による。優良案件ではインサイダーとPIPEに12〜18カ月 ないことが多い

表1. 3つの経路の仕組みの比較。出所:AUM Advisors。

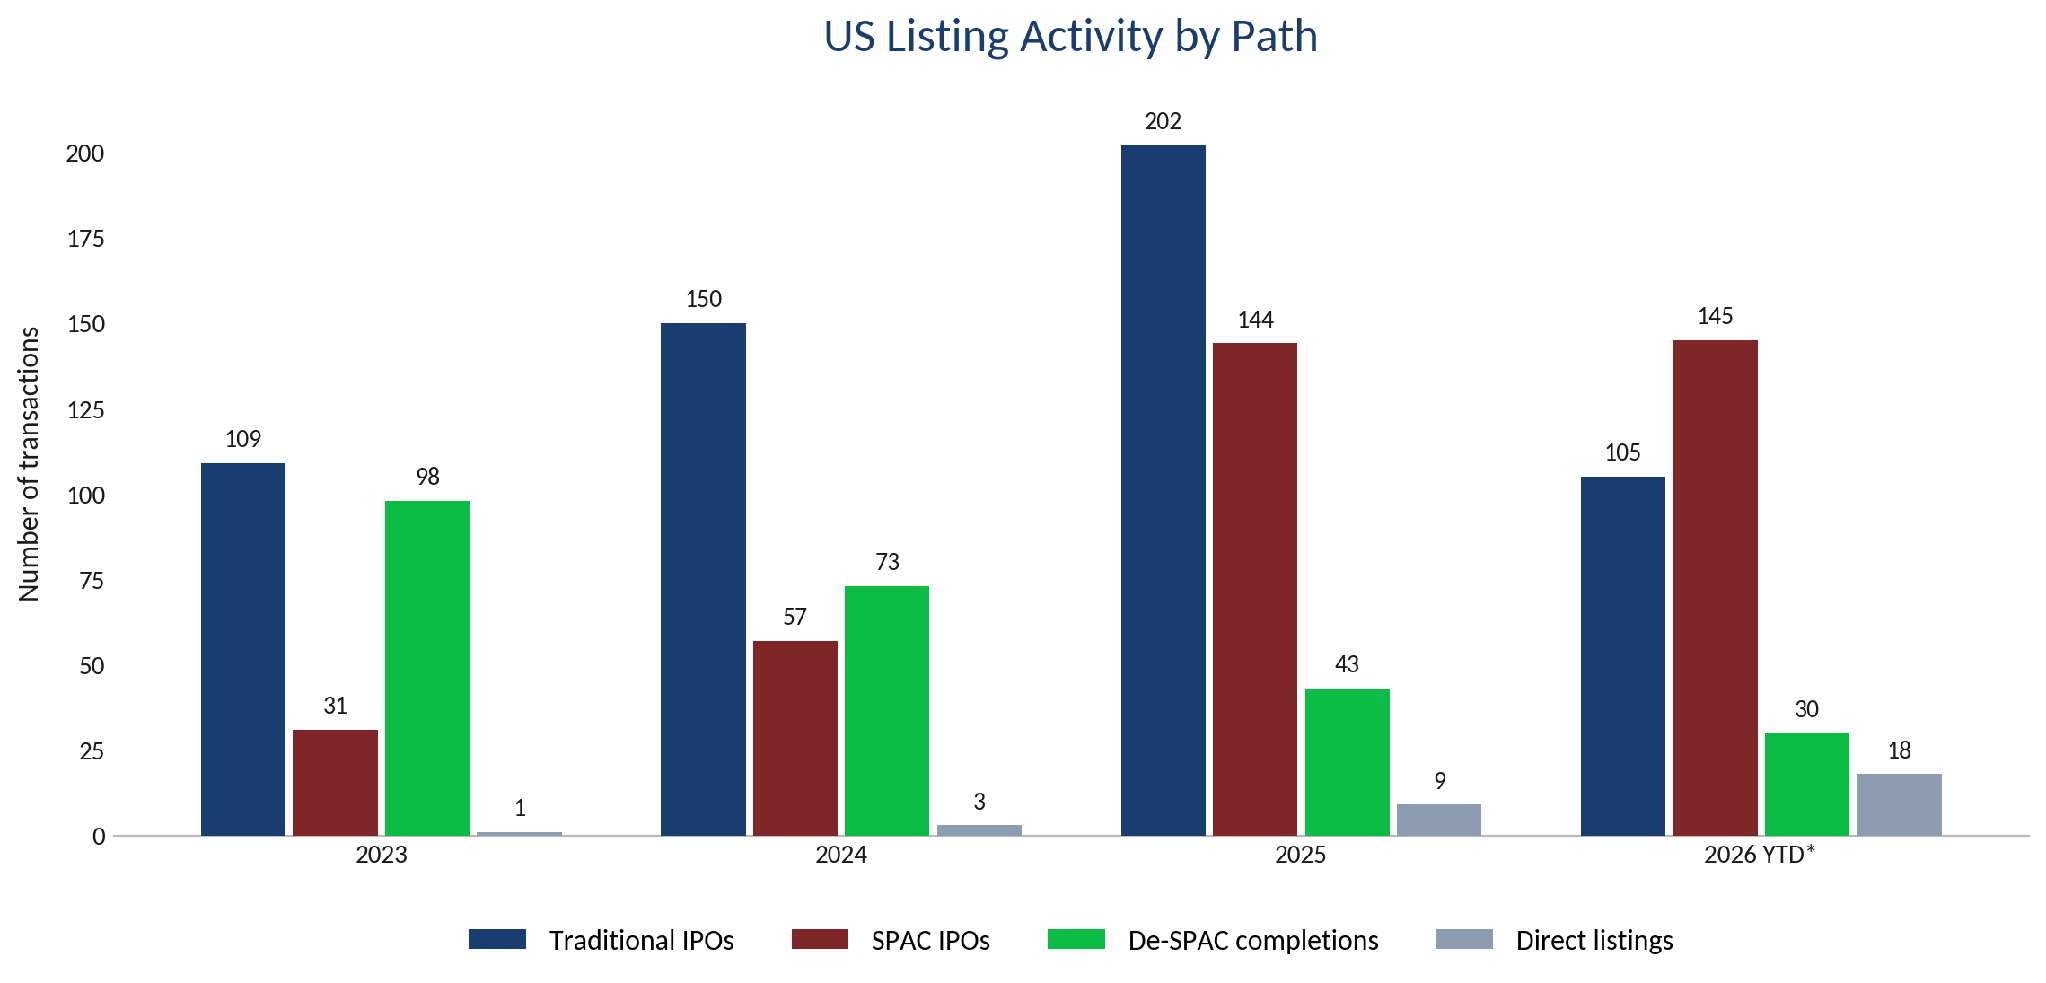
図2. 経路別の米国上場件数(2023年〜2026年*は2026年8月27日まで)。伝統的IPO件数はRenaissance Capital(時価総額5,000万ドル以上、SPAC除く)。SPAC IPOおよびDe-SPAC完了件数はSPAC Insider(2023年のSPAC IPO件数はRenaissance Capital)。ダイレクト・リスティングはJay Ritter教授のTable 13a(2026年8月27日更新)。出所:Renaissance Capital、SPAC Insider、AUM Advisors分析。

各経路がもたらす成果の測定

企業が株式を公開する理由は3つあるのだから、当社は各経路の直近の上場企業群について、株価がどう推移したか、取引市場がどれだけの流動性を獲得したか、そして各群がどれだけのアナリスト・カバレッジを獲得したか——カバレッジは流動性と信認の双方を支える——を測定する。株価の実績は、後続の各経路の章を通じて提示する。
流動性指標についての注記:以下の図表は、2026年9月10日までの直近20営業日平均の売買代金(ドルベース)を用いており、当初想定していた「上場後最初の90営業日」および「直近90営業日」という2つの測定期間は用いていない。したがって図表が示すのは各群の現在の姿であって、その変化の過程ではない。上場後の数カ月間に流動性がどのように変化するかについて、本ガイドはここでは何ら主張しない。

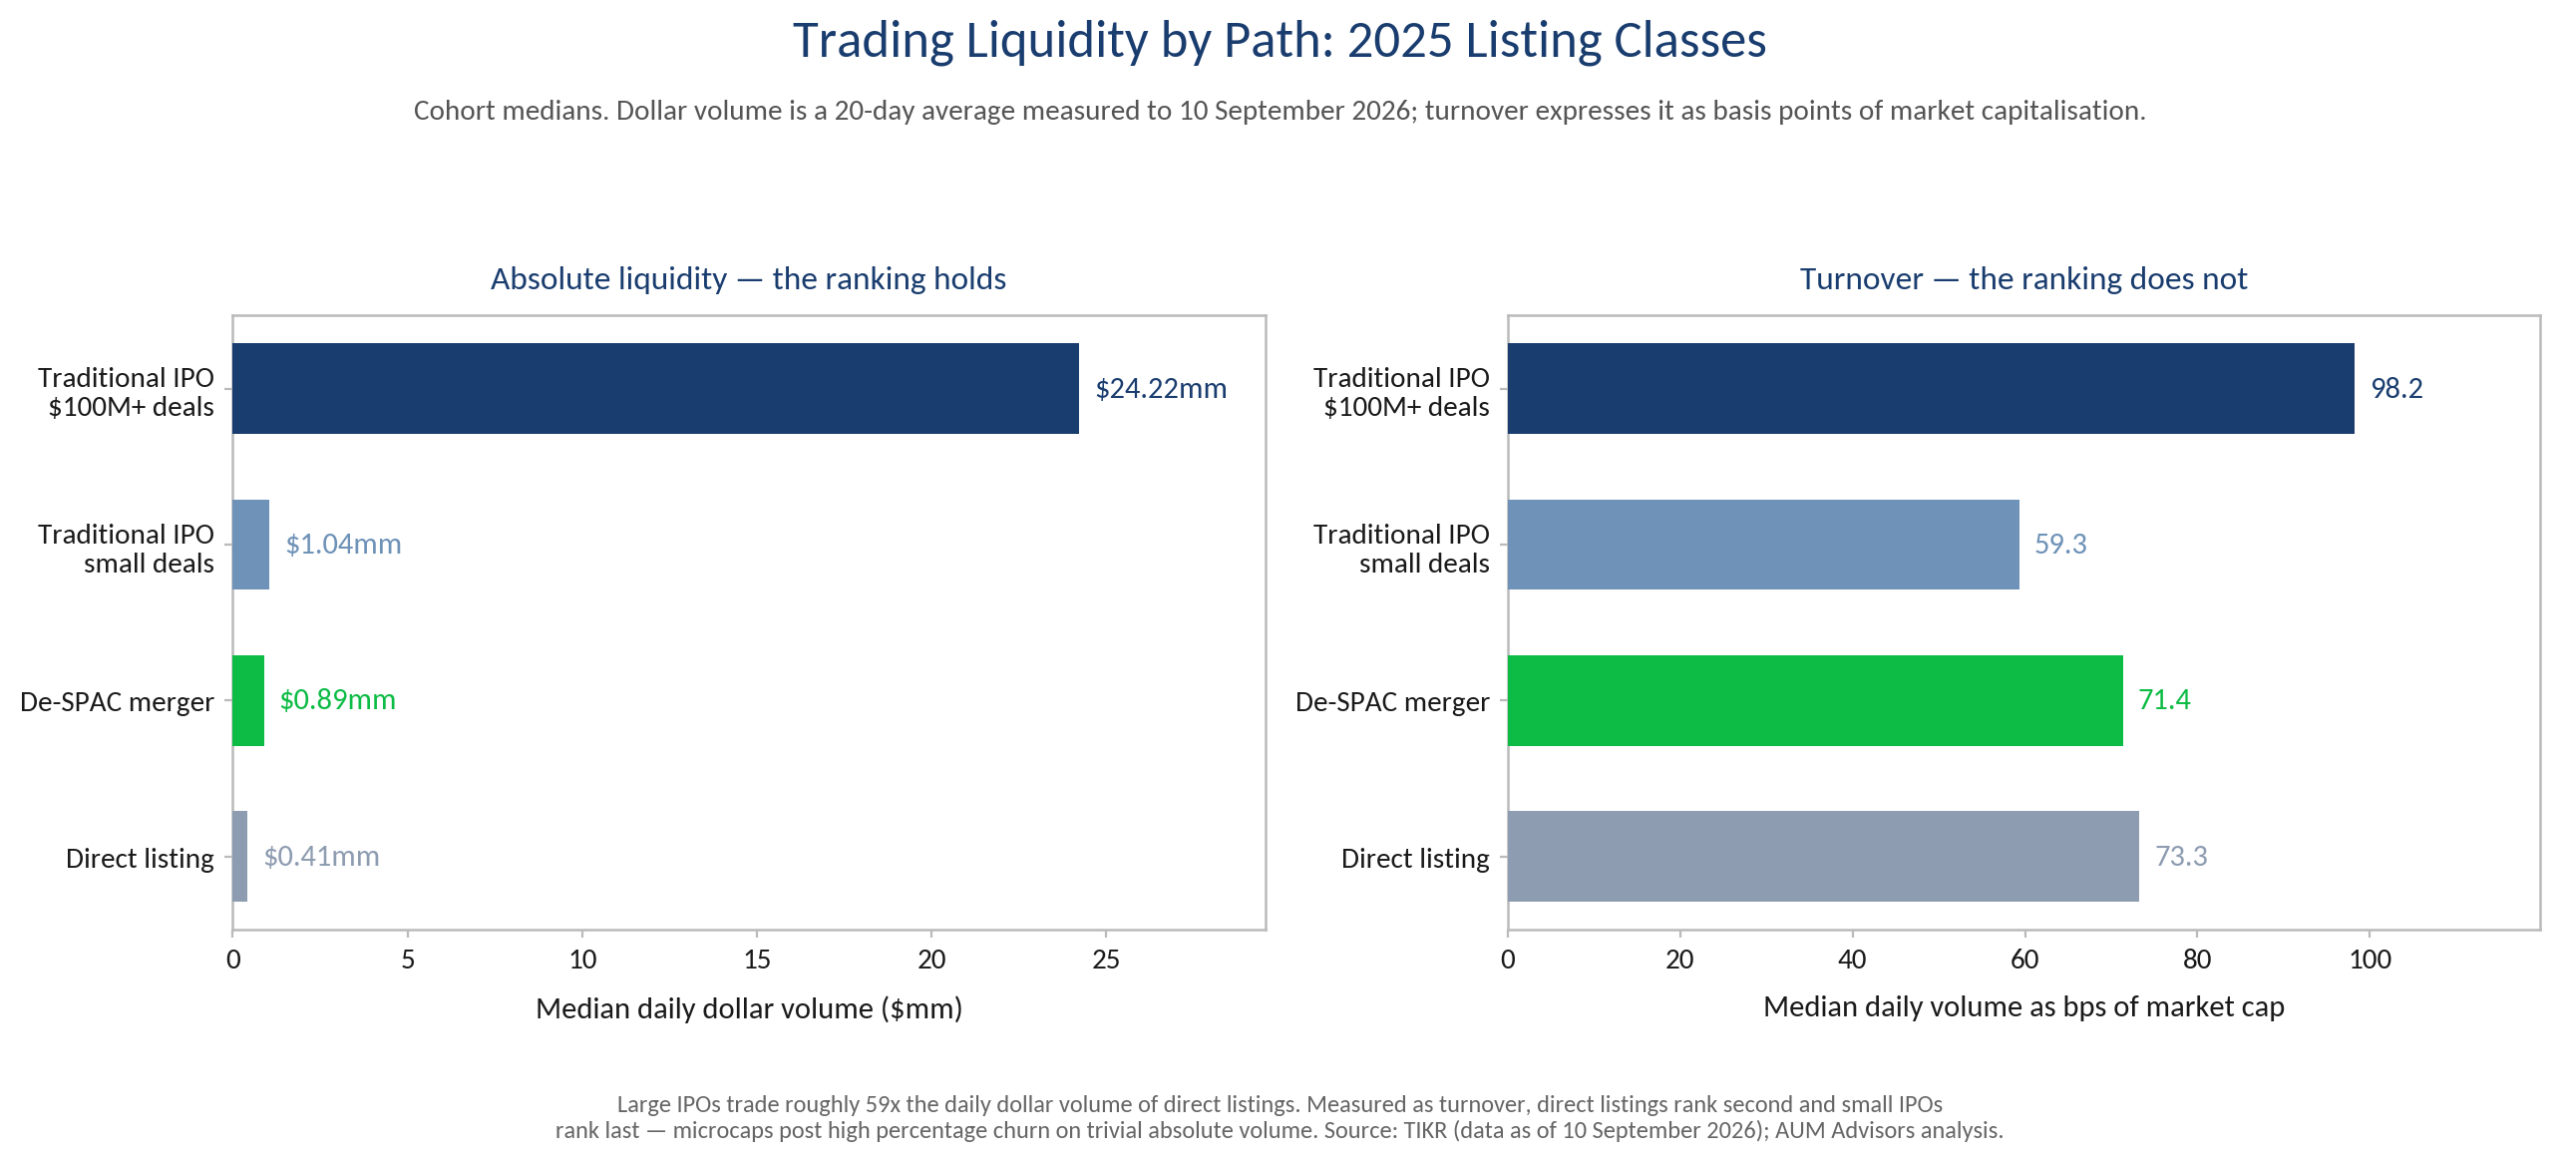
図3. 経路別の取引流動性(2025年上場企業群)。4群の中央値:1億ドル以上の伝統的IPO(n=67)、小型IPO(n=48)、完了済みDe-SPAC(n=37)、ダイレクト・リスティング(n=8)。左パネルは1日当たり売買代金の中央値、右パネルは同じ売買代金を時価総額に対するベーシスポイントで表示。売買代金は2026年9月10日までの20営業日平均。少数の大型銘柄が典型的な姿を覆い隠すことを避けるため、平均値ではなく中央値を用いる。出所:TIKR、AUM Advisors分析。

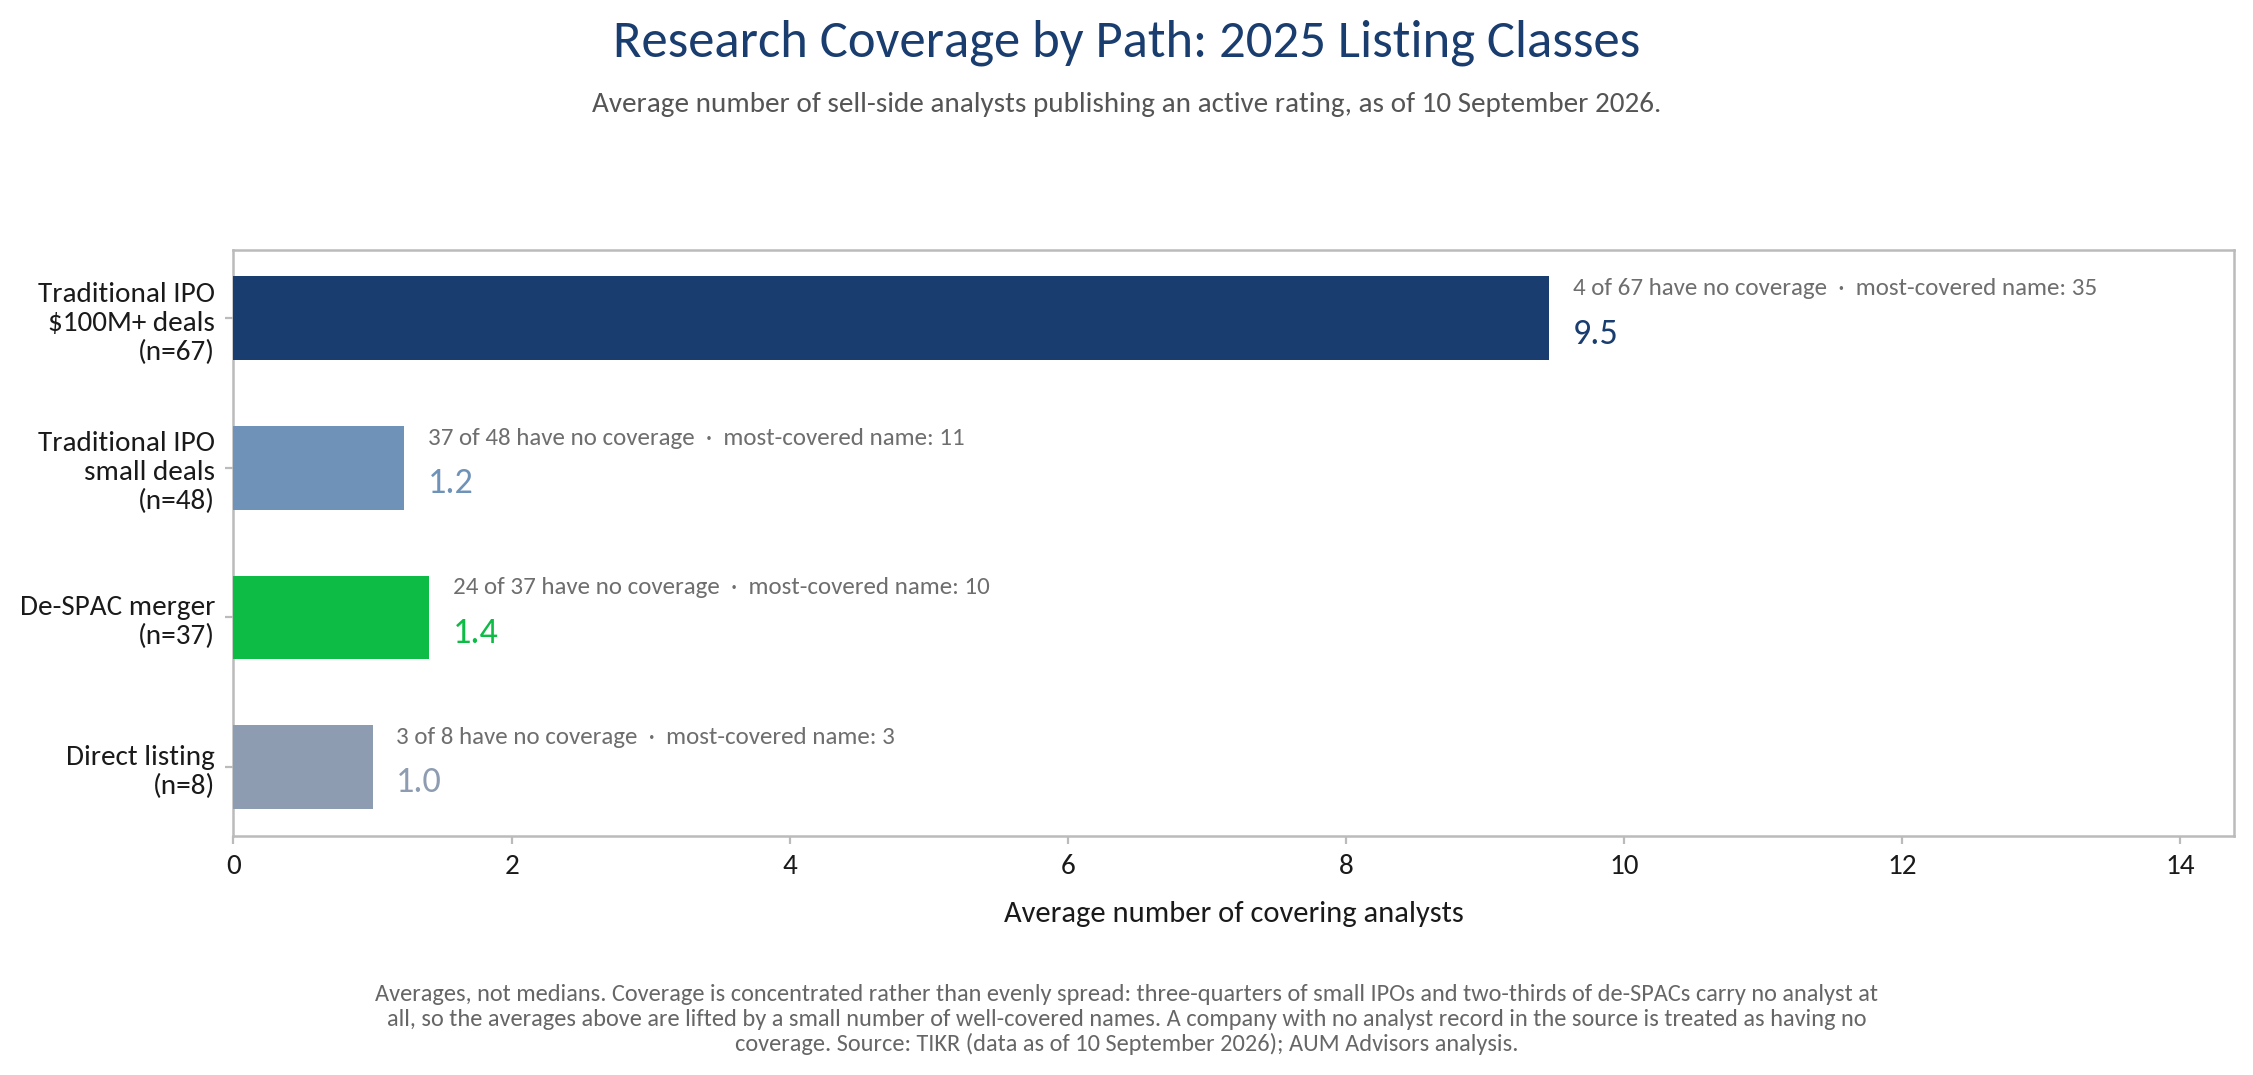
図4. 経路別のアナリスト・カバレッジ(2025年上場企業群)。同じ4群について、レーティングを公表するセルサイド・アナリスト数の平均値を示し、カバレッジが全くない企業の数を各バーに併記。カバレッジは均等に分布するのではなく一部の銘柄に集中しており、平均値は少数の手厚くカバーされた銘柄によって押し上げられている。アナリスト記録のない企業はカバレッジなしとして扱う。カバレッジは機関投資家からの認知度を測る最も明確な代理指標であり、持続的な流動性の先行指標である。出所:TIKR、AUM Advisors分析。

データが示すもの

これらの指標において、大型IPOは大差で首位に立つ。

  • 1日当たり売買代金の中央値は2,422万ドル。小型IPOの104万ドル、De-SPACの89万ドル、ダイレクト・リスティングの41万ドルを大きく上回る。
  • カバレッジ・アナリスト数は平均9.5名。対して小型IPOは1.2名、De-SPACは1.4名、ダイレクト・リスティングは1.0名である。

ただし、絶対額ではなく時価総額に対する売買回転率で測ると、ダイレクト・リスティングは1日当たり73.3ベーシスポイントで第2位となり、De-SPACの71.4、小型IPOの59.3を上回る。この第2位という順位は慎重に読む必要がある。既に崩落した時価総額を分母とする回転率は、流動性ではなく回転売買(チャーン)を映すものである——ドルベースでは、ダイレクト・リスティングの中央値の売買代金はDe-SPACの中央値の半分にも満たない。
なお、小型IPOとDe-SPACはこれらの指標においてほとんど区別がつかない——1日当たり売買代金は104万ドル対89万ドル、カバレッジ・アナリスト数の平均はそれぞれ1.2名対1.4名であり、小型IPOの77%、De-SPACの65%はリサーチ・カバレッジを全く持たない。ここから導かれる要点は次のとおりである。第一に、SPAC合併・小型IPO・ダイレクト・リスティングのいずれも、大半の機関投資家が求める流動性の水準に達するには通常時間を要する。このため、これらの経路を選ぶ企業は上場後の投資家向けマーケティングに一層の時間とエネルギーを投じる必要があり、広く投資可能な銘柄へと「クロスオーバー」するために追加増資(フォローオン)が必要となる場合が多い。第二に、これら3つの経路のいずれで上場する企業も、上場後1年間はリサーチ・カバレッジの獲得に投資する必要がある。リサーチおよび投資銀行の双方との関係を育て、リサーチと資本市場活動を連動させ、場合によっては特定の証券会社とのCMA(キャピタル・マーケッツ・アドバイザリー)契約を検討することも含まれる。

経路I:伝統的IPO

伝統的IPOが標準的な選択肢であり続けるのには理由がある。資金調達・流動性・信認という3つの目的すべてを一度のイベントで実現できる唯一の経路であり、他の経路であれば上場後に(そもそも構築できればの話だが)構築しなければならないインフラを、最初から備えて市場に到着できるからである。

適切に執行されたIPOがもたらすもの

  • 初日からの幅広い機関投資家株主基盤。ブックビルディングの過程で、株式は引受会社が選定した数十の機関投資家——ロングオンリー・ファンド、セクター・スペシャリスト、インデックス関連の買い手——に直接配分される。彼らは経営陣と面談し、事業内容を検討したうえで、保有を選択した投資家である。他の経路では、この株主基盤を上場後1〜2年かけて、面談を一つひとつ積み重ねて獲得しなければならない。
  • 速やかなリサーチ・カバレッジ。引受銀行は通常、IPO後のクワイエット・ピリオド明けにセルサイド・カバレッジを開始する——有力な引受会社による中規模案件であれば、数週間のうちに3〜5名のアナリストが付くことが多い。カバレッジは機関投資家からの認知、バリュエーションの文脈、売買高を牽引する。他の経路で上場した企業は、カバレッジ関係を築くまでの6〜18カ月間、リサーチ空白(リサーチ・デザート)に直面するのが通例である。
  • 上場1年目からの活発な取引。幅広い初期配分、リサーチ、インデックス採用適格性が組み合わさり、相応の規模のIPOでは3経路の中で最も健全な初期取引が実現する。
  • スタート時点でのアフターマーケット支援。グリーンシューにより、引受会社は初期の取引を安定化させる手段とインセンティブの双方を持つ——他の2経路には存在しない緩衝装置である。
  • レピュテーション・プレミアム。公正か否かは別として、「当社はNYSE/Nasdaqで IPOを完了した」という一文は、顧客・取引先・金融機関・買収候補先に対して、他のどのような表現よりも重みを持つ。エンタープライズ営業、規制産業、M&Aプログラムなど、事業戦略が信用力に依存する企業にとって、これは曖昧な便益ではない。受注率や取引条件に表れるのである。

初日株価上昇(ポップ)の理解——コスト、シグナル、戦略

IPOで最も議論される特徴は、初日の株価急騰である。初日リターンの長期平均はおよそ18%(Ritter、1980〜2025年)。2025年は米国IPO全体で19.7%、1億ドル超の案件群では約25%であった。
一つの読み方をすれば、ポップは調達資金に対する暗黙のディスカウントである。企業ではなく、配分を受けた投資家に渡った追加的な価値を意味する。この読み方は正しい。3億ドルの調達で20%のポップが生じれば、およそ6,000万ドルの価格譲歩となり、引受手数料そのものの数倍に相当する。
しかし、ポップにはより繊細な読み方も必要である。
初日の株価上昇は、ある意味で、マーケティングの成功を可視化したものである。需要が供給を大きく上回った結果、投資家は希望したポジションの一部しか配分を受けられず——その後の数週間、市場で買い増しを続けた。この未充足の需要は無駄にはならない。それはアフターマーケットの買い需要となり、追加増資の際の注文となり、最初の数四半期の決算を通じて株価を支える株主基盤となる。
複数回の資金調達を計画する企業は(そして米国市場のシェルフ・レジストレーション、ATMプログラム、転換社債市場を踏まえれば、大半の成長企業はそれを計画すべきである)、2回目・3回目の調達を安価かつ迅速にする投資家基盤を確保するために、最初の調達で価格譲歩を受け入れることに合理性がある。IPOは、可能な限り高い価格で執行する一回きりの売却としてではなく、公開市場との長期的な資金調達関係の最初の取引として理解するのが最も適切である。
したがって実務上の指針は、「ポップを避けよ」ではなく「譲歩が何かを買っていることを確かめよ」である。質の高い機関投資家のブック、速やかなリサーチ・カバレッジ、活発な取引を伴う15〜25%のポップは、有効に使われた譲歩である。見栄えのために「ポップするよう」値付けされ、初日に転売する短期筋に配分されたディールは、何も買っていない。その差は、ほぼすべて引受会社の選定と配分の規律にかかっている——発行体のアドバイザーが真価を発揮すべき領域である。

IPOが適切な選択となる場合

IPOが適するのは、有力な引受会社の関心と注力を引きつけられる企業——現実的には5,000万〜1億ドル以上の募集規模——であり、機関投資家がモデル化できる財務プロファイルを持ち、2週間のマーケティング期間で伝わるストーリーを持つ企業である。
レピュテーション・プレミアムを重視し、複数回の資金調達を計画し、価格決定日の市場リスクを許容できる企業に適している。一方で、規模の閾値に満たない企業、説明に数週間ではなく数カ月を要するストーリー、そして長年待機してきた超大型案件がIPOカレンダーに詰まり、引受会社と投資家の関心を吸い上げている局面には適さない——これは2025〜2026年に実際に起きた現象であり、数年越しの遅延を経て史上有数の大型案件が相次いで市場に到来した。 Read More »

NYSE American Proposes Rule Changes To Accelerate Delisting Of Low-Priced Securities

The regulatory environment for small-cap and micro-cap issuers listed on national securities exchanges is undergoing its most significant structural realignment since the enactment of the Sarbanes-Oxley Act. For decades, the NYSE American LLC (the “Exchange” or “NYSE American”) has positioned itself as the premier venue for growth companies, offering a sophisticated regulatory environment with quantitative thresholds traditionally more accessible than those of the New York Stock Exchange (“NYSE”) or the Nasdaq Global Market. However, a recent series of proposed rule changes, culminating in the significant amendments to Section 1003 of the NYSE American Company Guide (the “Company Guide”) and subsequent filings, signals a decisive shift toward the mandatory removal of thinly capitalized and low-priced issuers.  For a tally of recent NYSE American rule changes see HERE.  

This evolution is characterized by the replacement of broad regulatory discretion with “hard floors“—numeric thresholds that, once breached, trigger immediate suspension and delisting procedures without the benefit of the Read More »

NYSEアメリカン、低価格証券の上場廃止を迅速化するための規則改正を提案

中小型株およびマイクロキャップ企業を上場対象とする全米証券取引所の規制環境は、サーベンス・オクスリー法の施行以来、最も大きな構造的再編を迎えています。長年にわたり、NYSEアメリカン(以下「NYSEアメリカン」または「取引所」)は、成長企業向けの主要な上場市場としての地位を築き、ニューヨーク証券取引所(NYSE)やナスダック・グローバル・マーケットと比べて比較的満たしやすい定量的基準を備えた高度な規制環境を提供してきました。しかし、NYSEアメリカン・カンパニー・ガイド(以下「カンパニー・ガイド」)第1003条の大幅な改正案とその後の関連規則案を含む一連の規則改正は、資本規模が小さく株価の低い発行体を上場市場から強制的に排除する方向へと、大きく舵を切ったことを示しています。最近のNYSEアメリカンの規則改正・提案の一覧については、以下をご覧ください。

この規制の変化は、従来の幅広い裁量的運用に代えて、「ハードフロア」と呼ばれる明確な数値基準を導入することに特徴があります。これらの基準を下回った場合、従来認められていた改善計画の提出・履行期間を経ることなく、直ちに売買停止および上場廃止手続が開始されます。市場参加者に法的助言を提供する立場からすれば、これらの改正は単なる技術的なルール変更ではなく、全米証券取引所への上場が持つ「お墨付き」としての価値に対するNYSEアメリカンの基本的な考え方が大きく転換したことを意味します。本稿では、これらの上場基準の歴史的背景、現在提案されている規則改正の具体的な内容、そしてマイクロキャップ企業におけるコーポレート・ガバナンス、資金調達、市場の安定性に及ぼす幅広い影響について考察します。

ナスダックにおける同様の規則改正

2026年7月22日、SECは、ナスダックの全市場区分において、上場維持基準として上場証券時価総額500万ドルの厳格な最低基準を導入するナスダックの規則改正案を承認しました。当該規則は、リリース番号34-105971(ファイル番号SR-NASDAQ-2026-004)として承認され、経過措置や猶予期間を設けることなく、承認と同時に発効しました。 

今回の最終承認により、ナスダックが今年初めに提出した規則改正案が正式に制度化されました。私は、この提案が最初に公表された際に、以下の記事でその内容を分析しています。今回の承認は、過去1年間にわたり時価総額の低下に直面してきた小型株上場企業にとって大きな打撃となります。取締役会、経営陣、およびディール関係者にとっては、この規則の手続的な仕組みを正確に理解することが、上場適格性を維持し、市場へのアクセスを確保するうえで極めて重要です。

本規則の重要性を踏まえれば、SECが本件承認に対する審査請求の通知を受領したことは、決して意外ではありません。SECの実務規則に従い、新規則は、SECが別段の命令を発するまで効力が停止されています。  

この審査請求によってナスダックの規則が覆されれば、NYSEの規則改正も実施されない可能性が高いと考えられます。また、私見では、ナスダック規則に対する異議申立ての手続が完了するまで、本規則についても実質的な措置は取られないものと予想されます。

歴史的な経緯:裁量的な監督と2023年の制度枠組み

2026年の規則改正案の重要性を理解するには、過去数年にわたりNYSEアメリカンの継続上場制度を支えてきた枠組みを振り返る必要があります。NYSE/NYSEアメリカンの継続上場要件に関する以前のブログ記事 で述べたように、取引所が発行体を上場廃止とする権限は、これまで会社ガイド第1001条に基づいていました。同条は、継続上場が「不適切」であると取引所が判断した場合に、証券の売買停止または上場廃止を行う広範な裁量権を認めています。この裁量的な制度の下では、取引所は経営難に直面した発行体と協力し、第1009条に基づくコンプライアンス計画の提出を通じて、改善に向けた機会を提供することができました。

第1003条に基づく従来の定量的な継続上場基準は、直ちに上場廃止を意味するものではなく、上場維持基準への抵触を示す指標として機能していました。これらの基準は、以下の表に示すとおり、財務基準および流通基準の複数の区分に分けられていました。

従来の定量的な継続上場基準:NYSEアメリカン会社ガイド第1003条

要件区分 2026年改正前の基準抵触要件 改善措置
財務基準1 株主資本が200万ドル未満であり、直近3事業年度のうち2事業年度で純損失を計上。 18か月間の改善計画(第1009条)。
財務基準2 株主資本が400万ドル未満であり、直近4事業年度のうち3事業年度で純損失を計上。 18か月間の改善計画(第1009条)。
財務基準3 株主資本が600万ドル未満であり、直近5事業年度で純損失を計上。 18か月間の改善計画(第1009条)。
公開流通株式時価総額 公開流通株式時価総額が90営業日超にわたり100万ドル未満。 改善計画の提出、または直ちに措置が講じられる可能性。
株主数 公開株主数が300人未満。 18か月間の改善計画(第1009条)。
低株価基準 株価が「許容できないほど低い」水準(通常は0.20ドル未満、または0.10ドル未満の状態が継続した場合)。 株式併合は取引所の裁量に委ねられ、明確な日次最低基準は設けられていない。

この従来の制度の下では、発行体が株主資本基準や株主数基準を下回った場合、取引所から基準抵触通知が送付され、通常は30日以内に改善計画を提出する機会が与えられていました。取引所がその計画を承認した場合、発行体は、増資、合併、株式併合、事業再建などを通じて上場維持基準の回復を目指す間、最長18か月間にわたり上場を維持することができました。この期間は、深刻な財務上の問題を抱えながらも上場を維持する状態であったことから、「上場の煉獄」と俗に呼ばれることもありました。

SR-NYSEAMER-2026-17の背景:市場のボラティリティと相場操縦への対応

今回の規制見直しのきっかけとなったのは、時価総額や株価が極めて低い上場企業の増加が確認されたことです。取引所はSECへの提出書類において、時価総額が極めて小さい発行体は市場操作の標的となりやすく、取引のボラティリティも高まる傾向にあると説明しています。時価総額が低い企業では、個人またはグループが比較的少額の資金で株価に影響を及ぼすことが可能となるため、「パンプ・アンド・ダンプ」などの相場操縦やその他の不公正な取引の対象となりやすくなります。

また、取引所は、時価総額が継続的に500万ドルを下回る状態は、通常以上の規制監督を必要とする深刻な財務上の問題を示す先行指標である場合が多いとも指摘しました。こうした政策的な観点から、取引所は、このような企業の上場維持はもはや公益や、公正かつ秩序ある市場という目的に資するものではないとの結論に至りました。この認識を踏まえ、最低時価総額基準と最低売買価格基準という2つの主要な「ハードフロア」が提案されました。継続上場基準として500万ドルの時価総額ハードフロアを導入するナスダックの規則案については、以下をご覧ください. 

当初の最低時価総額基準案

当初の提出書類(SR-NYSEAMER-2026-17)において、取引所は、会社ガイド第1003 Read More »

NASDAQ Approves A Hard $5 Million Market Value Floor For Continued Listing – And Is Stayed Pending A Petition For Review

On July 22, 2026, the SEC approved Nasdaq’s proposed rule adopting a hard $5 million Market Value of Listed Securities continued listing requirement across all Nasdaq tiers. Filed under Release No. 34-105971 (File No. SR-NASDAQ-2026-004), the new rule became effective immediately upon approval without any transition or grace period. 

This final action formalizes the proposal that was initially submitted earlier this year, which I analyzed when first introduced HERE. The approval is a hard blow for small cap listed companies struggling with lower market values over the past year. For boards, executive teams, and deal participants, understanding the procedural mechanics of this rule is essential to maintaining listing eligibility and protecting market access.

In light of the significance of the rule, it is not surprising that the SEC received a notice of a petition to review the action.  In accordance with SEC’s Rules of Practice, the new rule has been stayed until the SEC orders otherwise.  Although the rule Read More »

ナスダック、上場維持基準として時価総額500万ドルの厳格な最低基準を正式承認―審査請求により効力停止

2026年7月22日、SECは、ナスダックの全市場区分において、上場維持基準として上場証券時価総額500万ドルの厳格な最低基準を導入するナスダックの規則改正案を承認しました。当該規則は、リリース番号34-105971(ファイル番号SR-NASDAQ-2026-004)として承認され、経過措置や猶予期間を設けることなく、承認と同時に発効しました。 

今回の最終承認により、ナスダックが今年初めに提出した規則改正案が正式に制度化されました。私は、この提案が最初に公表された際に、以下の記事でその内容を分析しています。 今回の承認は、過去1年間にわたり時価総額の低下に直面してきた小型株上場企業にとって大きな打撃となります。取締役会、経営陣、およびディール関係者にとっては、この規則の手続的な仕組みを正確に理解することが、上場適格性を維持し、市場へのアクセスを確保するうえで極めて重要です。

本規則の重要性を踏まえれば、SECが本件承認に対する審査請求の通知を受領したことは、決して意外ではありません。SECの実務規則に従い、新規則は、SECが別段の命令を発するまで効力が停止されています。もっとも、現在は効力が停止されているものの、以下では、制定時点における本規則の概要を紹介します。

500万ドルの時価総額基準 

ナスダック・グローバル・セレクト・マーケットおよびナスダック・グローバル・マーケットを対象とする新たな上場規則5450(a)(3)、ならびにナスダック・キャピタル・マーケットを対象とする上場規則5550(a)(6)に基づき、すべての上場企業は、上場証券時価総額を最低500万ドル以上に維持することが義務付けられます。 

上場証券時価総額は、上場株式の発行済株式総数に統合終値買気配値を乗じて算出されます。ナスダックでは従来から、特定の財務基準に基づいて上場資格を満たす発行体に対し、時価総額に関する基準を設けていますが、この新たな規則により、すべての上場企業に共通して適用される最低基準が導入されます。これは、企業が純利益基準、株主資本基準、または総資産基準のいずれに基づいて上場資格を満たしているかを問わず、すべての上場株式に適用されます。 

上場廃止決定の通知手続および通知方法

上場企業は、基準未達の期間中にナスダックから非公式な警告や事前の通知が送付されることはない点を理解しておく必要があります。ナスダックの担当部署は、日々の市場データに基づいて時価総額を自動的に監視しています。

企業の上場証券時価総額が30営業日連続で500万ドルを下回った場合、ナスダックの上場審査部門は、上場規則5810(c)(1)に基づき、正式な上場廃止決定通知書を発行します。この通知書は、30営業日連続で基準未達となった日の翌営業日に、最高経営責任者(CEO)、最高財務責任者(CFO)、および指定された法務顧問宛てに、電子メールおよび正式な書面により送付されます。 

この決定通知書では、当該企業の証券が直ちに売買停止および上場廃止の対象となることが通知されます。改正後の上場規則5810(c)(3)(C)では、時価総額基準の未達は改善期間の適用対象から明示的に除外されています。そのため、ナスダックの担当部署は、自動的な180日間の改善期間を付与することも、不足の解消に向けた事業改善計画の提出を求めることもありません。

即時の売買停止および上場廃止と異議申立て手続

この規則において最も重要な点は、500万ドルという基準額そのものではなく、その執行の仕組みにあります。

通常の取引所規則では、ナスダックの上場審査ヒアリング・パネルに対してヒアリングを請求すると、上場廃止決定の効力は自動的に停止されます。しかし、改正後の上場規則5815(a)(1)(B)では、500万ドルの時価総額基準に基づく上場廃止決定について異議申立てを行っても、売買停止の効力は停止されません。ナスダックの上場基準未達および上場廃止手続については、私が執筆した全3回のブログ記事をご参照ください。ださい および。 

ヒアリング・パネルが例外的に裁量により効力停止を認めない限り、ナスダックは上場廃止決定通知書の発行から2営業日後に当該企業の株式の売買を停止します。

企業は、通知を受領した日から7暦日以内であれば、ヒアリング・パネルに対して上場廃止決定について異議を申し立てることができます。ただし、新たに導入された上場規則5815(c)(1)(I)により、ヒアリング・パネルが救済措置を認めることができるのは、次の2つの限定的な場合に限られます。

第一に、上場証券時価総額の算定において担当部署が事実誤認を犯し、その結果、実際には30営業日連続で500万ドルを下回っていなかったことを企業が立証した場合には、ヒアリング・パネルは上場廃止決定を取り消すことができます。

第二に、ヒアリング・パネルは、当初の上場廃止決定日から最長180日間の例外措置を認めることができます。この例外措置を受けるためには、企業は、より高い新規上場時の株価基準や株主資本基準を含む、新規上場に係るすべての定量的要件を完全に満たしていることを証明しなければなりません。この基準は、通常の改善期間ではなく、新規上場要件への再適合を求めるものです。さらに、企業が新規上場要件を完全に満たしたことが証明されるまでの間、当該企業の株式は、この例外措置の期間中を通じてナスダックでの売買停止が継続されます。

義務付けられる適時開示およびSECへの届出

上場廃止決定通知書を受領すると、連邦証券法に基づき、直ちに一定の情報開示義務が発生します。

フォーム8-K第3.01項に基づく開示: フォーム8-K第3.01(a)項に基づき、企業は、上場廃止決定通知書を受領した日から4営業日以内に、SECへ臨時報告書を提出しなければなりません。当該報告書には、通知書の受領日、該当する上場規則、および異議申立てに関する会社の対応方針を記載する必要があります。

フォーム25の提出: ヒアリング・パネルが上場廃止決定を維持した場合、または企業が異議申立権を放棄した場合には、ナスダックは、証券取引所法規則12d2-2に基づき、SECへフォーム25を提出します。この提出により、当該証券は、提出日から10暦日後に証券取引所法第12条(b)に基づく上場および登録から正式に抹消されます。

追加のフォーム8-Kの提出: 実際に売買停止となった時点、またはフォーム25が提出された時点で、企業は、ナスダックにおける売買停止を確認するため、フォーム8-K第3.01(b)項に基づく追加の臨時報告書を提出しなければなりません。

OTC市場での取引への移行

ナスダックで売買停止となっても、当該証券の公開会社としての地位が失われたり、証券取引所法に基づく継続開示義務が終了したりするわけではありません。代わりに、取引は直ちにOTC Markets Groupが運営する店頭市場へ移行します。

ナスダックが売買を停止すると、通常、マーケットメーカーは当該証券の気配値をOTCQX、OTCQB、またはPink Open MarketといったOTC Marketsの各市場区分へ移します。また、企業が証券取引所法第13条(a)または第15条(d)に基づくSECへの継続開示義務を履行している限り、ブローカー・ディーラーは既存の開示書類に依拠して、証券取引所法規則15c2-11に基づく要件を満たすことができます。

もっとも、店頭市場での取引には、上場企業にとって次のような実務上の課題があります。

機関投資家の投資方針による制約: 多くの機関投資家や個人向け証券会社は、取引所に上場していない証券やペニー株への投資を制限する社内方針を設けているため、直ちに売り圧力が生じる可能性があります。 Read More »

Market Wrap-Up – Second Quarter 2026

This edition of my market recap covers the second quarter of 2026.

Six small cap ($30,000,000 and under) IPOs priced in the second quarter of 2026 (1 in April, 5 in May and 0 in June) – which is only one more than the dismal first quarter of 2026.  On the other hand, direct listings continue a somewhat regular stream with 5 trading in Q2 2026.  Below is a chart of relevant deal information for the second quarter IPOs.

Exchange Offer Amount Domestic/Foreign Issuer Banker(s)
Nasdaq Capital $16,531,317 Foreign Benchmark, a StoneX Company
Nasdaq Global $22,800,000 Foreign Alliance Global Partners
Nasdaq Capital $9,225,000 Domestic Maxim Group, LLC
NYSE MKT $15,000,000 Domestic Benchmark, a StoneX Company
Nasdaq Capital $19,375,000 Domestic Lucid Capital Markets
Nasdaq Capital $15,000,000 Foreign Joseph Gunnar & Co., LLC

The Author

Laura Anthony, Esq.

Founding Partner

Anthony, Linder & Cacomanolis

A Corporate and Securities Law Firm

LAnthony@ALClaw.com

Securities attorney Laura Anthony and her experienced legal team Read More »

マーケット総括 ― 2026年第2四半期

今回のマーケット・レビューでは、2026年第2四半期を取り上げます。

2026年第2四半期に価格決定された小型株(3,000万ドル以下)のIPOは6件(4月1件、5月5件、6月0件)で、低調だった2026年第1四半期をわずか1件上回るにとどまりました。一方、ダイレクト・リスティングは引き続きある程度安定したペースで行われており、2026年第2四半期には5銘柄が取引を開始しました。以下に、第2四半期のIPOに関する取引情報をまとめたチャートを示します。

取引所 募集金額 国内/外国発行体 主幹事証券会社
ナスダック・キャピタル市場 1,653万1,317ドル 外国 Benchmark, a StoneX Company
ナスダック・グローバル市場 2,280万ドル 外国 Alliance Global Partners
ナスダック・キャピタル市場 922万5,000ドル 国内 Maxim Group, LLC
NYSE MKT 1,500万ドル 国内 Benchmark, a StoneX Company
ナスダック・キャピタル市場 1,937万5,000ドル 国内 Lucid Capital Markets
ナスダック・キャピタル市場 1,500万ドル 外国 Joseph Gunnar & Co., LLC

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Linder & Cacomanolis, PLLC にお問い合わせください。技術的な内容に関するご質問もいつでも歓迎いたします。

Anthony, Linder & Cacomanolis, PLLC を Facebook、LinkedIn、YouTube、Pinterest、Twitter でフォローしてください。

Anthony, Linder & Cacomanolis, PLLCは、本情報を教育目的の一般情報として提供しています。本情報は一般的な内容であり、法的助言を構成するものではありません。さらに、本情報の利用や送受信は、当事務所との弁護士–依頼者関係を成立させるものではありません。したがって、本情報を通じて当事務所と行ういかなる通信も、特権または機密として扱われることはありません。

© Anthony, Linder & Cacomanolis, PLLC

  Read More »

Tally Of NASDAQ Rule Changes And Proposals

Although I have been blogging about the numerous Nasdaq rule amendments and proposals, in light of the fast pace in changes, I think it will be helpful to include a breakdown of all of the amendments in this single blog.

New Nasdaq IM-5101-4 – De-Listing Following an SEC Trading Suspension

On June 3, 2026, the SEC approved Nasdaq listing rule IM-5101-4, which provides Nasdaq with the authority to delist a security where the SEC has previously suspended trading and Nasdaq determines it appropriate and in the public interest to do so.  For my blog on the final rule, see HERE.  This link also includes the list of factors Nasdaq will consider in making a de-listing determination.

New Nasdaq IM-5101-3 – Expansion of Discretionary Authority to Deny Initial Listing Applications

In December 2025 Nasdaq enacted new IM-5101-3 granting it the authority to deny initial listing applications, even where the applicant meets all stated listing requirements.   The rule substantially expands Read More »

ナスダック規則の改正・改正案一覧

これまで数多くのナスダック規則の改正および改正案についてブログで取り上げてきましたが、近年は変更のペースが非常に速くなっていることから、本ブログではこれらの改正内容を一覧で整理してご紹介します。

新設ナスダックIM-5101-4 ― SECによる取引停止後の上場廃止

2026年6月3日、SECは、ナスダック上場規則IM-5101-4を承認しました。この規則により、SECが過去に取引停止措置を講じた有価証券について、ナスダックが上場廃止とすることが適切であり、かつ公益に資すると判断した場合、当該有価証券を上場廃止とする権限がナスダックに付与されます。本最終規則の詳細については、私のブログ  をご覧ください。なお、同ブログには、ナスダックが上場廃止の可否を判断する際に考慮する要素についても掲載しています。

新設ナスダックIM-5101-3 ― 新規上場申請を却下する裁量権の拡大

2025年12月、ナスダックは、新たなIM-5101-3を導入し、公表されている上場基準をすべて満たしている場合であっても、新規上場申請を却下する権限を有することとなりました。この規則により、ナスダックの裁量権は大幅に拡大され、申請企業自体に関する事項にとどまらず、第三者との関係性などの外部要因についても審査対象とすることが可能となりました。IM-5101-3の導入は、小型株IPO市場に大きな影響を及ぼし、2025年第4四半期には23件あった小型株IPOの件数が、2026年第1四半期にはわずか5件にまで減少しました。一方で、2026年第2四半期には小幅ながら回復の兆しが見られるものの、依然として過去の水準には遠く及んでいません。

新規則の詳細や、ナスダックが上場廃止の可否を判断する際に考慮する要素については、こちらをご覧ください.

新設ナスダック規則5210(1)(i) ― 中国関連企業に対する上場基準

2026年5月、ナスダックは新たな規則5210(1)(i)を採択し、香港およびマカオを含む中国を主たる事業拠点とする企業に対する上場基準を追加しました。この新規則では、規則に定義される「中国拠点発行体」に該当する企業が新規株式公開(IPO)を実施する場合、会社の総調達額が最低2,500万ドルとなる確定引受方式による証券発行を行わなければなりません。

企業結合(逆合併)の場合、新規則では、中国拠点発行体の非制限公開株式の時価総額が最低2,500万ドル以上であることが求められます。非制限公開株式の時価総額は、公開保有株式数の算定において、転売制限の対象となる証券を除外して算出されます。

直接上場の場合、新規則では、中国拠点発行体がナスダック・グローバル・セレクト・マーケットへの上場要件をすべて満たす必要があり、同市場にのみ上場が認められます。つまり、中国に拠点を置く企業がナスダック・キャピタル・マーケットまたはナスダック・グローバル・マーケットへの直接上場の要件を満たしたとしても、上場申請および上場が認められるのは、より厳格な上場基準および継続上場基準が適用されるナスダック・グローバル・セレクト・マーケットに限られます。

OTC Marketsからの上位市場への移行(アップリスティング)や、他の取引市場からの同様の市場変更の場合、新規則では、中国拠点発行体はナスダックへの上場資格を得る前に、最低12か月間OTC Markets(またはその他の取引所)で取引実績を有していることが求められます。また、企業結合(逆合併)に伴って上場する企業と同様に、こうした一定期間の取引実績を有する企業についても、非制限公開株式の時価総額が最低2,500万ドル以上であることが要件となります。

企業の事業が特定の法域において主として運営されているかどうかは、個別の事実関係および状況に基づいて判断されます。判断に当たっては、例えば、①会社の帳簿および記録が当該法域に所在していること、②会社資産の50%以上が当該法域に所在していること、③会社収益の50%以上が当該法域で生じていること、④取締役の50%以上が当該法域の市民である、または同法域に居住していること、⑤役員の50%以上が当該法域の市民である、または同法域に居住していること、⑥従業員の50%以上が当該法域を拠点としていること、または⑦会社が、当該法域の市民もしくは居住者である者、または本社所在地、設立地もしくは主たる事業運営地が当該法域にある一以上の個人または法人によって支配されている、もしくはそれらと共通支配下にあることなどの要素が考慮されます。

新規則の詳細については、こちらをご覧ください.

規則5405および5505の改正 ― 純利益基準に基づく上場要件の引き上げ

2025年12月、ナスダックは上場規則5405および5505を改正し、純利益基準を用いてナスダック・キャピタル・マーケットまたはナスダック・グローバル・マーケットへの上場を目指す企業に対する新規上場要件を引き上げました。具体的には、「非制限公開株式の時価総額」の最低基準を両市場とも1,500万ドルとしました。以前の基準は、ナスダック・キャピタル・マーケットが500万ドル、ナスダック・グローバル・マーケットが800万ドルでした。

最終的に採択された規則は、以下で詳しく紹介している提案内容とほぼ同様の内容となっています.

規則5810の改正 ― 終値の買気配値が0.10ドル未満となった銘柄の上場廃止

2025年12月、ナスダックは規則5810を改正し、証券の終値の買気配値が10営業日連続で0.10ドル以下となった企業を直ちに上場廃止できるようになりました。ナスダック規則5810では既に、企業の証券が最低買気配値要件を満たさないことによる是正期間に入った後、10営業日連続で終値の買気配値が0.10ドル以下(以下「低価格要件」)となった場合には、他に適用可能な是正期間があるか否かにかかわらず、ナスダックは当該証券についてスタッフによる上場廃止決定(Staff Delisting Determination)を行わなければならないと規定されていました。

改正後の規則では、企業が是正期間に入っているか否かにかかわらず、証券の終値の買気配値が10営業日連続で0.10ドル以下となった場合には、最低買気配値に関する継続上場要件を満たしていないものと判断されると規定されています。

規則5405および5505の改正 ― 非制限公開株式の時価総額要件は新規募集による調達資金のみで充足可能に

2025年3月、ナスダックは上場規則5405および5505を改正し、ナスダック・キャピタル・マーケットおよびナスダック・グローバル・マーケットの上場要件を変更しました。これにより、IPOに伴って上場する企業(ADRを登録する外国民間発行体を含む)は、新規上場時の非制限公開株式の時価総額(MVUPHS)要件を、公募による調達資金のみで満たさなければならなくなりました。従来は、転売のために登録された既発行株式も、MVUPHSの算定における非制限公開株式として算入することが認められていましたが、今後は算入できなくなります。

最終的に採択された規則は、以下で詳しく紹介している提案内容とほぼ同様の内容となっています.

規則5810および5815の改正 ― 2回目の是正期間および株式併合後の上場廃止手続きの迅速化

2025年1月、ナスダックは規則5810および5815を改正し、最低買気配値要件への適合を2回目の是正期間終了後も回復できなかった企業、および過去1年間に株式併合を実施した証券について、上場廃止手続きを迅速化できるようにしました。

改正後の規則では、企業が最低買気配値要件(1.00ドル)を360日を超えて満たさない状態が続いた場合、当該企業のナスダック市場での取引は停止されます。また、過去1年間に株式併合を実施した企業が最低買気配値要件(1.00ドル)を満たさない状態となった場合には、是正期間を設けることなく、規則5805(h)で定義される「上場廃止決定(Delisting Determination)」が直ちに通知されることになります。

規則5810の改正 ― 株式併合により他の上場要件を満たさなくなった場合の上場廃止手続きの迅速化

2024年10月、ナスダックは規則5810を改正し、上場維持に必要な最低買気配値要件を満たすために株式併合を実施した結果、最低ラウンドロット保有者数や公開保有株式数など、その他の上場基準を満たさなくなった上場企業について、上場廃止手続きを迅速化する制度を導入しました。

最終規則の詳細については、こちらをご覧ください。.

規則5210の改正 ― 主幹事引受会社はすべてナスダック会員であることが必要に

2024年3月、ナスダックは規則5210を改正し、IPOのすべての主幹事引受会社が、上場申請の前提条件として、ナスダック会員または限定引受会員でなければならないことを義務付けました。最終規則の詳細については、こちらをご覧ください.

規則5450および5550の改正案 ― 時価総額が30営業日連続で500万ドルを下回った企業に対するスタッフによる上場廃止決定

ナスダックは、ナスダック・グローバル・マーケット(グローバル・セレクト・マーケットを含む)およびナスダック・キャピタル・マーケットに上場している企業に対し、上場有価証券時価総額を最低500万ドルに維持することを義務付ける新たな上場規則5450(a)(3)および5550(a)(6)の採用を提案しました。提案された規則の下では、上場有価証券時価総額が30営業日連続で500万ドルを下回った企業は、一定の上場廃止手続きの対象となります。本規則案はこれまで複数回にわたり修正が行われており、つい最近までの規則案では、当該基準に抵触した企業は直ちにスタッフによる上場廃止決定(Staff Delisting Determination)の対象となる内容となっていました。しかし、本ブログ掲載日時点における最新の規則案では、公聴会パネル(Hearings Panel)が、適切と判断した場合には、企業が180日以内にすべての新規上場基準を満たしていることを立証することを条件として、上場基準への適合を回復するための例外措置を認める裁量権を有する内容へと修正されています。もっとも、本規則案の下では、企業は引き続きスタッフによる上場廃止決定(Staff Delisting Determination)の通知を受けることになりますが、当該決定については不服申立てを行うことが可能であり、その結果として、上場基準への適合を回復するための180日間の猶予期間が認められる場合があります。一方で、不服申立てを行った場合であっても、上場廃止手続き自体が停止されるわけではありません。そのため、不服申立ての審理期間中は、当該企業の証券はOTC Marketsにおいて取引されることになります。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Linder Read More »
NASDAQ Enacts New Rule To Delist Companies Following An SEC Trading Suspension

On June 3, 2026, the SEC approved Nasdaq’s proposed rule change granting the Exchange the authority to de-list a company following an SEC trading suspension.  The rule proposal was filed on March 3, 2026 (see HERE). The new rule continues Nasdaq’s steady and deliberate shift over the past few years to tighten its oversight of smaller public companies and to be able to quickly remove companies from the market that, in Nasdaq’s view, no longer meet baseline viability. The new rule went effective immediately on June 3rd, 2026.

Updating my running tally, other recent Nasdaq initiatives include: (i) proposed amendments that would impose a new continued listing requirement requiring all Nasdaq Global Market and Nasdaq Capital Market companies to maintain a minimum Market Value of Listed Securities of at least $5 million (see HERE); (ii) an amendment to grant Nasdaq discretionary authority to deny listings based on activity by outside third parties associated with a Read More »

ナスダック、SECによる取引停止後の企業を上場廃止とする新たな規則を導入

2026年6月3日、SECはナスダックが提案した規則変更を承認し、SECによる取引停止処分を受けた企業をナスダックが上場廃止する権限を付与しました。この規則案は2026年3月3日に提出されました( を参照)。この新規則は、ナスダックが過去数年間、小規模上場企業に対する監督を強化し、ナスダックの見解ではもはや最低限の存続可能性を満たしていない企業を迅速に市場から排除できるようにするために着実に意図的に進めてきた方針を継続するものです。この新規則は2026年6月3日に即日発効しました。

最近のナスダックの主な取り組みを改めて整理すると、以下のとおりです。(i) ナスダック・グローバル・マーケットおよびナスダック・キャピタル・マーケットのすべての上場企業に対し、継続上場要件として、上場有価証券の時価総額(Market Value of Listed Securities:MVLS)を500万ドル以上維持することを新たに義務付ける規則改正案(を参照)、(ii) アドバイザーを含む企業に関係する外部第三者の活動を理由として、ナスダックが裁量により上場を拒否できる権限を付与する規則改正(を参照)、(iii) 中国関連企業に対する最低上場基準を引き上げる規則改正(を参照)、(iv) 呼値価格(bid price)、公開浮動株式の時価総額(market value of public float)、純資産、利益、総資産・売上高など、いずれかの数値基準を下回り、かつ上場有価証券の時価総額(Market Value of Listed Securities:MVLS)が500万ドル未満となった企業について、売買停止および上場廃止を迅速化する規則改正(qを参照)、(v) ナスダック・キャピタル・マーケットおよびナスダック・グローバル・マーケットにおける流動性上場基準を改正し、純利益基準で上場する企業について、制限のない公開保有株式の時価総額(Market Value of Unrestricted Publicly Held Shares:MVUPHS)の最低要件を500万ドルから1,500万ドルへ引き上げる規則改正( を参照)、(vi) 株価が0.10ドルの銘柄の上場廃止を迅速化する規則改正(を参照)、(vii) MVUPHS要件についてはIPOによる調達資金のみで充足できるものとし、転売目的で登録された株式は算入できないこととする規則改正(を参照)、(viii) 最低呼値価格要件について2回目の改善期間終了後も適合を回復できなかった企業、および過去1年間に株式併合(リバース・ストック・スプリット)を実施した証券について、上場廃止手続きを迅速化する規則改正(を参照)、ならびに(ix) 最低株価要件を満たすために株式併合を利用した結果、単元株主数や公開浮動株式数などナスダックの他の上場基準に適合しなくなる場合には、そのような株式併合の利用を制限する規則改正( を参照)です。

背景

SECは、SECが過去に取引停止措置を命じた有価証券について、ナスダックが上場廃止を行うことが適切であり、かつ公益にかなうと判断した場合に、当該有価証券を上場廃止できる権限をナスダックに付与する上場規則IM-5101-4を承認しました。

ご承知のとおり、ナスダック上場規則5101は、多数の具体的な定量的・定性的上場基準の総則に当たる規定であり、市場の質および市場に対する公衆の信頼を維持し、不正行為や相場操縦行為を防止するとともに、公正かつ公平な取引原則を促進し、投資家および公益を保護することを目的として、有価証券の新規上場および継続上場についてナスダックに広範な裁量権を付与しています。規則5101では、特に次のように規定しています。「ナスダックは、この裁量権を行使して、新規上場を拒否し、特定の有価証券について新規上場または継続上場に関する追加的またはより厳格な基準を適用し、または、ナスダックの判断において、いかなる事象、状況または事情により当該有価証券のナスダック市場への新規上場または継続上場が適切でない、もしくは正当化されないと認められる場合には、当該有価証券がナスダックの新規上場または継続上場に関するすべての明示的な基準を満たしている場合であっても、その上場を停止し、または上場廃止とすることができる。」

IM-5101-1では、この規則が適用され得る状況について、限定列挙ではない形で説明しています。全体として、IM-5101-1は、本規則を適用する主な状況として、次の4つを挙げています。(i) 規制違反の経歴を有する個人が当該企業に関与している場合、(ii) 当該企業が米国連邦破産法またはこれに相当する外国法に基づく倒産手続の保護を申請した場合、(iii) 当該企業の独立監査人が監査対象となる財務諸表について意見不表明(ディスクレーマー・オピニオン)を表明した場合、または財務諸表に必要な証明書が添付されていない場合、もしくは(iv) 当該企業にコーポレートガバナンス違反の履歴がある場合。

2025年12月、ナスダックはIM-5101-3を追加し、申請企業が公表されているすべての上場要件を満たしている場合であっても、当該企業と同様の状況にある既上場企業についてナスダックおよびその他の規制当局がこれまでに確認した懸念に関連して、上場予定の有価証券が相場操縦を受けやすいと判断される要因がある場合、または当該企業のアドバイザー(監査法人、引受証券会社、法律事務所、ブローカー、清算機関その他の専門サービス提供者を含みます)に関する事情を考慮して、規則5101に基づき新規上場を拒否する権限をナスダックに付与しました。IM-5101-1と同様に、IM-5101-3にも、上場申請の審査に際してナスダックが考慮することのできる要素が、限定列挙ではない形で示されています。IM-5101-3の詳細については、 をご参照ください。

新たなIM-5101-4

SECは、ナスダックが提案した新たなIM-5101-4(2026年3月に提出された当初の規則案を修正したもの)を承認しました。新たなIM-5101-4は、SECが過去に取引停止措置を命じた有価証券について、ナスダックが上場廃止を行うことが適切であり、かつ公益にかなうと判断した場合に、当該有価証券を上場廃止できる権限をナスダックに付与するものです。この新規則は適用対象を明確に限定しており、適用されるのは、相場操縦の可能性を示唆する取引活動が認められ、かつ、SECが1934年証券取引所法第12条(k)に基づき取引停止措置を命じた企業に限られます。

この新規則により、ナスダックは、SECが命じた取引停止期間の終了後、直ちに上場廃止手続を開始することが明示的に認められます。本規則の中核となる考え方は、ナスダックが個別の事案ごとに裁量を行使し、当該有価証券が相場操縦を受けやすい状況にあるか、またはSECによる措置の原因となった事情が、情報開示だけでは解消できない継続的な投資家リスクを生じさせているかどうかを判断する点にあります。

ナスダックは、取引停止措置を受けた企業を上場廃止すべきかどうかを判断するに当たり、以下の要素を考慮します(その多くは、新たなIM-5101-3にも含まれています)。

  • 当該企業の所在地(当該法域において米国株主が利用可能な法的救済手段の有無、ブロッキング法令、データプライバシー法その他規制当局による当該企業への法執行を困難にし得る外国法の存在、当該法域において包括的なデュー・ディリジェンスを実施できるかどうか、および当該法域の規制当局の透明性を含みます。)
  • 個人または法人が当該企業に対して実質的な影響力を有しているかどうか、有している場合には、その個人または法人の所在地(当該法域において米国株主が利用可能な法的救済手段の有無、ブロッキング法令、データプライバシー法その他当該個人または法人に対する規制当局の法執行を困難にし得る外国法の存在、当該法域において包括的なデュー・ディリジェンスを実施できるかどうか、および当該法域の規制当局の透明性を含みます。)
  • 当該企業の公開浮動株式数、株式の分布状況および当該有価証券の取引パターンが、十分な流動性や過度な株式集中に関する懸念を生じさせるかどうか(観測された価格変動や大幅な株価変動について他の合理的な説明があるかどうかも考慮されます。)
  • 当該有価証券の価格や需要に影響を及ぼすことを目的とした第三者によるソーシャルメディア上での活動その他これに類するスキームの存在を示す証拠
  • 当該企業による重要情報の開示、および当該開示が確認された取引活動を十分に説明しているかどうか
  • 当該企業が最近有価証券を発行したかどうか、およびその発行条件(割引率を含みます。)、当該株式が転売可能であるかどうか、ならびに当該発行について株主承認を取得したかどうか(ナスダック規則上、株主承認義務の適用除外が利用可能であったかどうかは問いません。)
  • 当該企業のアドバイザー(監査法人、引受証券会社、法律事務所、ブローカー、清算機関その他の専門サービス提供者を含みます。)に関する問題の有無(当該アドバイザーが関係規制当局による審査を受けたことがあるかどうか、および受けている場合にはその結果などを含みますが、これらに限定されません。)
  • 当該企業のアドバイザーが新設法人である場合、その主要関係者が過去に規制上の問題を有する他の法人に関与していたかどうか
  • 当該企業のアドバイザーが、当該有価証券に懸念される取引パターンまたは異常な価格変動が生じた他の取引に関与していたかどうか
  • 当該企業の経営陣および取締役会が、ナスダック規則および米国連邦証券法に基づく規制・開示義務を含む、米国上場企業に適用される要件について十分な経験または知識を有しているかどうか
  • 当該企業、そのアドバイザー、または当該企業の有価証券の取引に関して、FINRA、SECその他の規制当局による照会または付託があるかどうか、その内容を審査記録に含めることができる場合にはその内容、および該当する場合にはその結果
  • 当該企業が現在または最近継続企業の前提(ゴーイング・コンサーン)に関する監査意見を受けているかどうか、受けている場合には継続企業として事業を継続するための計画
  • 当該企業の取締役会、経営陣、主要株主またはアドバイザーの健全性・信頼性に関して懸念を生じさせるその他の事情の有無
  • 当該企業から提供された情報または審査記録上入手可能な情報のうち、懸念を軽減するものか懸念を高めるものかを問わず、その他すべての重要な情報

当初の規則案では、IM-5101-3と全く同一の判断要素が採用されていましたが、最終規則では、それらの判断要素が大幅に拡充された点は注目に値します。IM-5101-3と同様に、問題の原因が当該企業と何ら関係のない第三者にある場合であっても、ナスダックはその裁量権に基づき当該企業を上場廃止とすることができます。

上場廃止の通知および審査

ナスダックが企業の上場廃止を行おうとする場合、上場廃止決定通知(Staff Delisting Determination)が発行され、異議申し立てがない限り、当該企業は直ちに売買停止および上場廃止の対象となります。その後、企業はこの決定に対して異議申し立てを行うことができます。ナスダックの上場不備および上場廃止手続に関する私の3部構成のブログについては、 および; および; および をご参照ください。

パートナーによる解説

市場の健全性に対するナスダックの重視姿勢を踏まえると、「情報開示だけ」で十分とする考え方は、もはや通用しなくなっています。ナスダック上場企業は、取引先や関係者だけでなく、自社株式の取引動向や異常な取引についても、これまで以上に注意を払う必要があります。具体的には、以下のような点が挙げられます。

  1. 規制当局による審査を見越した対応を行うこと:自社株式の価格や出来高に通常とは異なる変動が見られる場合は、SECからの照会を待つべきではありません。透明性が高く、事実に基づいた情報開示を通じて、こうした問題に先手を打って対応することが重要です。
  2. 関係者に対するデュー・ディリジェンスの徹底:規則5101の判断要素を踏まえ、取締役会は、主要株主や会社と関係を有する「コンサルタント」について、その経歴や適格性をこれまで以上に慎重に確認する必要があります。
  3. 立証責任への対応:取引停止措置後に上場廃止通知が発出された場合、実質的には、当該有価証券がナスダックの判断要素の数々に照らして相場操縦を受けやすいものではないことを、発行会社自らが示すことが求められます。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Read More »

NYSEアメリカン、低価格証券の上場廃止を迅速化する規則変更案を提示

国内証券取引所に上場する小型株およびマイクロキャップ発行体を取り巻く規制環境は、サーベンス・オクスリー法の制定以来、最も重要な構造的再編の局面を迎えている。長年にわたり、NYSEアメリカン・エルエルシー(以下「取引所」または「NYSEアメリカン」)は、成長企業向けの主要市場としての地位を確立し、ニューヨーク証券取引所やナスダック・グローバル・マーケットと比較して、従来よりも上場基準を満たしやすい定量的要件を備えた高度な規制環境を提供してきた。しかし、最近の一連の規則変更案、特にNYSEアメリカン・カンパニー・ガイド第1003条の大幅な改正およびその後の提出書類は、資本規模が小さく株価の低い発行体を市場から排除する方向への決定的な転換を示している。ただし、NYSEアメリカンは、最近のナスダックほど積極的な規則変更を行っていないことに留意すべきである。ナスダックが最近提案および施行した規則変更の概要については、 を参照されたい。また、ナスダックの規則変更と小型株IPOへの影響に関する音声解説については、こちらのポッドキャストをお聞きください 。

この変化の特徴は、広範な規制裁量権が「ハードフロア」と呼ばれる数値的な閾値へと置き換えられた点にある。この閾値を下回ると、従来のコンプライアンス計画期間を経ることなく、即座に取引停止および上場廃止手続が開始される。市場参加者に助言を行う法律顧問としては、これらの変更が単なる技術的な調整ではなく、国内取引所への上場に対する取引所の「承認」に関する哲学そのものの根本的な転換を意味するものであることを認識することが不可欠である。以下の分析では、これらの要件の歴史的背景、進行中の規則改正の具体的な仕組み、ならびにマイクロキャップセクターにおけるコーポレートガバナンス、資金調達および市場の安定性に対するより広範な影響について考察する。

歴史的前例:裁量的監督と2023年の枠組み

2026年の提案の重大性を理解するには、過去数年間にわたりNYSEアメリカンを規律してきた継続上場制度の枠組みを振り返る必要がある。NYSEおよびNYSEアメリカンの継続上場要件に関する以前のブログ記事 –  で述べたとおり、取引所による発行体の上場廃止権限は、これまで会社ガイド第1001条にその根拠を有していた。同条は、継続上場が「不適当」であると取引所が判断した場合に、証券の上場停止または上場廃止を行う広範な裁量権を付与している。この裁量モデルの下では、取引所は経営難に陥った発行体と協働し、第1009条に基づくコンプライアンス計画の提出を通じて、是正に向けた道筋を提供することが可能であった。

一方、会社ガイド第1003条に基づく従来の定量的な維持基準は、即時の上場廃止事由ではなく、「不備のトリガー」として機能していた。これらの基準は、以下の表に示すとおり、財務および流通株式に関する複数のカテゴリーに分類されていた。

従来の定量的維持基準:NYSEアメリカン企業ガイド第1003条

要件区分 不備基準(2026年改正前) 是正手続
財務基準1 株主資本が200万ドル未満かつ直近3会計年度のうち2期で純損失。 18か月のコンプライアンス計画(第1009条)。
財務基準2 株主資本が400万ドル未満かつ直近4会計年度のうち3期で純損失。 18か月のコンプライアンス計画(第1009条)。
財務基準3 株主資本が600万ドル未満かつ直近5会計年度すべてで純損失。 18か月のコンプライアンス計画(第1009条)。
公開流通株式価値 上場株式の公開流通時価総額が100万ドル未満の状態が90日以上継続。 コンプライアンス計画の提出、または即時措置の可能性。
株主数 公開株主数が300名未満。 18か月のコンプライアンス計画(第1009条)。
低株価基準 株価が「許容できない水準」(通常、一定期間にわたり0.20ドル未満または0.10ドル未満)。 裁量による株式併合(スプリット)申請。日次の明確な下限基準なし。

この従来の枠組みの下では、株主資本または株主数の基準を下回った発行体は不備通知を受け、通常30日以内に是正計画の提出を求められていた。当該計画が取引所に受理された場合、発行体は最大18か月間にわたり上場を維持しつつ、増資、合併、株式併合、あるいは事業再建といった手段を通じてコンプライアンスの回復を試みることが可能であった。この期間は一般に「上場の煉獄」とも呼ばれ、深刻な財務的困難を抱えながらも、引き続き取引所に上場され続ける状態を指していた。

SR-NYSEAMER-2026-17の起源:市場のボラティリティおよび市場操作への対応

今回の規制改革の契機となったのは、極めて小規模な時価総額および株価水準で上場している企業数の増加が確認されたことである。取引所はSECへの提出書類において、時価総額が極めて小さい発行体は市場操作の影響を受けやすく、また取引のボラティリティが高まる傾向にあると主張している。時価総額が低い水準では、個人またはグループが株価に影響を及ぼすために必要な資本が相対的に少なくなるため、これらの企業は「ポンプ・アンド・ダンプ」型のスキームやその他の不公正な取引行為の標的となりやすいとされる。

取引所はまた、時価総額が一貫して500万ドルを下回る状態は、深刻な財務上の懸念を示す先行指標であることが多く、結果として過度の規制監督を必要とする状況につながると指摘している。政策的観点から、取引所は、このような企業の継続上場はもはや投資者保護の観点や、公正かつ秩序ある市場という目的に資するものではないとの結論に至った。この認識を受けて、最低時価総額基準および最低取引価格基準という2つの主要な「ハードフロア」が提案されることとなった。ナスダックによる継続上場に関する時価総額500万ドルのハードフロア導入提案の概要については、以下を参照されたい。

原時点における最低時価総額基準の提案

当初の提出書類(SR-NYSEAMER-2026-17)において、取引所は第1003条(b)(i)(D)の新設を提案しており、これにより、上場されるすべての普通株式について、連続する30取引日間の平均時価総額が500万ドル以上であることを維持要件とすることが求められるとされた。本提案は、ニューヨーク証券取引所上場会社マニュアル第802.01B条をモデルとしており、同条は「ビッグボード」企業に対して1500万ドルの下限基準を課している。

特に重要なのは、この500万ドル基準を満たさない場合には、コンプライアンス計画の提出機会を認めず、即時の取引停止および上場廃止が行われるとされた点である。取引所はその理由として、このような企業が直面する問題は一般に一時的なものではなく、第1009条に基づく18か月のコンプライアンス期間では持続的な回復経路として機能しない可能性が高いと説明している。

手続的進展:修正案第3号および時価総額基準の撤回

SR-NYSEAMER-2026-17に関する規制手続は、当初の想定よりも複雑なものとなった。2025年12月の初回提出および2026年初頭のその後の修正を経て、取引所はSECおよびスモール・パブリック・カンパニー・コアリションなどのパブリック・コメント提出者から強い精査を受けることとなった。批判者は、時価総額基準に関するコンプライアンス期間の廃止について、適正手続(デュー・プロセス)の観点から十分な保障を欠いており、また証券取引所法第6条(b)(7)が求める「公正な手続」要件を満たしていないと主張した。

2026年3月6日、取引所は修正案第3号を提出し、当該規則変更の適用範囲を根本的に変更した。予想外の方向転換として、取引所は提案されていた500万ドルの最低時価総額要件を全面的に削除した。取引所は当該撤回について詳細な公的説明を行っていないものの、この判断は、時価総額基準が小規模企業の資本調達機会への影響に関する法的な異議申立てを受けやすいとの戦略的判断を反映したものである可能性が高い。ナスダックにおいても、同様に500万ドルの最低時価総額要件の導入提案に対して強い反発が生じている。

しかしながら、修正案第3号は、株価に関するハードフロアの導入提案については維持している。

新たな0.25ドル最低取引価格規則:仕組みと即時上場停止

時価総額下限が撤廃されたことで、証券取引所の改革の焦点は、提案されている「最低取引価格」0.25ドルに絞られました。この規則が施行されれば、証券取引所の上場基準史上、最も重要な「ハードフロア」となるでしょう。

証券取引法第1003条(f)(v)項の改正案では、ある証券の終値が1日の取引で0.25ドルを下回った場合、証券取引所は直ちに取引を停止し、上場廃止手続きを開始します。これは、株式併合を要請する前に、市場全体の状況や経営陣の計画など、様々な要素を考慮することを認めていた既存の「低価格売却問題」規定からの根本的な転換です。

従来の裁量的アプローチと新たに明文化された規則との違いは、極めて明確である。

規制上の特徴 現行の裁量的枠組み 提案される0.25ドルのハードフロア
トリガー事由 「許容できない低水準」での継続的な取引(非公式に0.10ドル未満または0.20ドル未満)。 いずれか1日の終値が0.25ドル未満。
是正権 コンプライアンス計画提出のための30日間の猶予期間、18か月の是正期間。 なし。即時停止、コンプライアンス計画は認められない。
異議申立て権 上場廃止に対する完全な異議申立手続が存在し、停止措置(ステイ)が認められる可能性あり。 異議申立て権は維持されるが、コンプライアンス計画の適用資格は認められない。
市場警告 非公式な「事前通知」や株式併合(スプリット)の要請。 即時の公開停止通知。

裁量権の成文化:「急激な衰退」基準

数値的な下限設定に加え、この提案は取引所のより広範な裁量権を成文化することも目的としている。改正された第1003条(f)(v)項は、第1002条(e)項と整合的に、取引所は、証券が「急激な下落」を経験し、回復の見込みのない「異常に低い水準」にある場合、当該証券の取引を停止または上場廃止することができることを明確にする。これにより、株価が0.25ドルを上回っていても、その取引活動が深刻な経営難や潜在的な操作を示唆している場合、取引所は行動を起こすための「セーフティネット」を得ることができる。

コンプライアンス計画の終焉:第1009条の適用除外

本提案の中で法的に最も重要な側面の一つは、「継続上場の評価およびフォローアップ」手続を規定する第1009条の改正である。従来、第1009条は経営難に陥った発行体にとって最後の救済手段として機能してきたが、本提案では、0.25ドルの価格基準違反についてはコンプライアンス計画プロセスの適用対象から明示的に除外されることになる。

株式併合戦略への影響:累積200対1の上限規制

0.25ドルの下限付近で取引される発行体にとって、従来の「最も一般的な」対応策は株式併合(リバース・スプリット)であった。しかし、取引所はこれと並行して、こうしたコーポレート・アクションに関する規則も強化している。SR-NYSEAMER-2024-61(2025年初頭に承認)に基づき、取引所は、過去2年間において1回以上の株式併合を実施し、その累計比率が200対1以上に達した企業については、直ちに取引停止および上場廃止手続を開始することになる。当該規則変更に関する筆者のブログ解説については、以下を参照されたい。 – .

コーポレート・ガバナンスおよび取締役会への戦略的影響

0.25ドル最低取引価格規則の施行日は、2026年10月1日に設定されている。この移行期間は、上場発行体およびそのアドバイザーにとって極めて重要な対応期間となる。

予防的な閾値監視

新規則は、終値が一度でも0.25ドルを下回った場合に発動するため、取締役会は厳格な監視体制を整備する必要がある。例えば、フラッシュクラッシュや一時的な市場の混乱により終値が0.24ドルとなった場合でも、直ちに上場停止通知の対象となり、価格が回復するかどうかを「様子見」することは認められない。このように、(1.00ドル規則で用いられている30日平均のような)評価期間が存在しないことは、上場維持に関するオペレーショナル・リスクを大幅に高めるものである。

手数料コンプライアンスおよび計画審査プロセス

一見すると軽微な変更であるが、実務上重要な改正として第1009条には上場手数料の支払いに関する取扱いが含まれている。取引所は、不備通知の発出時点において未払いの上場手数料が存在する場合には、当該発行体のコンプライアンス計画を一切審査しない方針を明確にしている。この点は、取引所と上場発行体との関係が、より商業的かつ寛容性の低い方向へと移行していることを一層強調するものである。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Linder & Cacomanolis, PLLC Read More »

NYSE American Proposes Rule Changes To Accelerate Delisting Of Low-Priced Securities

The regulatory environment for small-cap and micro-cap issuers listed on national securities exchanges is undergoing its most significant structural realignment since the enactment of the Sarbanes-Oxley Act. For decades, the NYSE American LLC (the “Exchange” or “NYSE American”) has positioned itself as the premier venue for growth companies, offering a sophisticated regulatory environment with quantitative thresholds traditionally more accessible than those of the New York Stock Exchange (“NYSE”) or the Nasdaq Global Market. However, a recent series of proposed rule changes, culminating in the significant amendments to Section 1003 of the NYSE American Company Guide (the “Company Guide”) and subsequent filings, signals a decisive shift toward the mandatory removal of thinly capitalized and low-priced issuers.  I note, however, that the NYSE American has not been as aggressive in its rule changes as Nasdaq recently.  For a review of the recent Nasdaq proposed and enacted rule changes see HERE  Also, for an audio review of the Nasdaq rule changes and the Read More »

ナスダック、SECによる取引停止後の企業を上場廃止とする新たな権限を提案

2026年3月3日、ナスダックは、SECによる取引停止後に企業を上場廃止とする権限を同取引所に付与する規則変更案をSECに提出した。本提案は、ナスダックがここ数年にわたり進めてきた、小規模な上場企業に対する監督強化と、ナスダックの判断では基本的な存続可能性を満たさなくなった企業をより迅速に市場から除外するための取り組みの一環である。

これまでの動きを踏まえると、ナスダックによる最近の取り組みには以下が含まれる:(i) ナスダック・グローバル・マーケットおよびナスダック・キャピタル・マーケットのすべての企業に対し、上場証券の最低時価総額を500万ドル以上に維持することを求める新たな継続上場要件を導入するための改正案(参照); (ii) アドバイザーを含む企業に関連する外部第三者の行為等を踏まえ、上場を拒否するナスダックの裁量権を付与する改正(参照); (iii) 中国関連企業に対する最低上場基準を引き上げるための改正(参照) ; (iv) 最低買気配値(bid価格)、浮動株の時価総額、純資産、利益、および総資産/売上高要件などの数値基準のいずれかを下回り、かつ上場証券の時価総額(MVLS)が500万ドル未満となった企業について、売買停止および上場廃止を迅速化するための改正(参照); (v) ナスダック・キャピタル・マーケットおよびナスダック・グローバル・マーケットの流動性上場基準を改正し、純利益基準で上場する企業に対する最低自由流通株式時価総額(MVUPHS)の要件を500万ドルから1,500万ドルへ引き上げる改正(参照); (vi) 0.10ドル株の上場廃止を迅速化するための改正(参照); (vii) MVUPHSはIPOによる調達資金によってのみ満たされるものとし、再売出しのために登録された株式は算入しないとする改正(参照); (viii) 2回目の是正期間後も最低買気配値要件を回復できない企業や、過去1年間に株式併合を実施した銘柄について、上場廃止プロセスを迅速化する改正(参照); (ix)株式併合により最低価格要件を満たした場合であっても、単元株主数や浮動株要件など他のナスダック上場基準に適合しない場合には当該手法の利用を制限するための規則変更(参照)。

背景

ナスダックは、新たにIM-5101-4を採用することを提案しており、これによりSECが過去に取引停止措置を講じた証券について、ナスダックが適切かつ公共の利益に資すると判断した場合に、当該証券を上場廃止とする権限を付与することとなる。

参考として、ナスダック上場規則5101は、多数の個別上場規則の総則的な前文規定であり、証券の初回上場および継続上場に関してナスダックに広範な裁量権を付与している。この裁量権は、市場の品質および市場に対する公衆の信頼を維持し、不正および不公正な取引慣行を防止し、公正かつ衡平な取引原則を促進し、投資家および公共の利益を保護することを目的としている。同規則5101は具体的に、「ナスダックは、初回上場の拒否、特定証券の初回または継続上場に関して追加的またはより厳格な基準の適用、あるいはナスダックの判断において、たとえ当該証券がすべての列挙された上場要件を満たしていたとしても、特定の事象、状況、または事情に基づき、当該証券の初回または継続上場が不適切または正当化されないと判断される場合には、その上場を停止または廃止することができる」と規定している。

IM-5101-1は、本規則が適用され得る状況について、限定列挙ではない形でその内容を補足的に定めている。全体として、IM-5101-1は当該規則の適用が想定される主な4つの状況を示している:(i) 規制違反の経歴を有する個人が当該企業に関与している場合;(ii) 企業が連邦倒産法またはこれに相当する外国法に基づく保護手続を申請した場合;(iii) 監査対象となる財務諸表について、独立監査人が意見不表明(ディスクレーマー・オピニオン)を表明した場合、または財務諸表に必要な認証が含まれていない場合;(iv) 当該企業がコーポレート・ガバナンス違反の履歴を有する場合。

2025年12月、ナスダックはIM-5101-3を追加し、規則5101に基づき、当該証券が操作の影響を受けやすいと判断される要素に基づいて初回上場を拒否する権限をナスダックに付与した。これは、ナスダックおよび他の規制当局がこれまでに特定してきた、類似の状況にある既上場企業に関する懸念、または当該企業のアドバイザー(監査法人、引受人、法律事務所、ブローカー、清算機関その他の専門サービス提供者を含む)に関連する事情に基づくものであり、申請企業がすべての所定の上場要件を満たしている場合であっても適用され得る。IM-5101-3は、上場申請に関連してナスダックが考慮し得る要素について、限定列挙ではない形でその一部を示している。

  • 当該企業が所在する国・地域(当該法域における米国株主のための法的救済手段の利用可能性、企業に対する規制執行を試みる当局にとって障害となり得るブロッキング法令、データ保護法その他の法制度の存在、当該法域における規制当局が企業に対してルールを執行する際の困難性、および当該法域における規制当局の透明性を含む);
  • ある個人または法人が当該企業に対して実質的な影響力を有するか否か、また有する場合には当該者の所在国・地域(当該法域における米国株主のための法的救済手段の利用可能性、および上記(i)に列挙した外国法域に関するその他すべての要素を含む);
  • 引受人、ブローカーおよび清算機関による割当およびそれらの過去の取引実績の検討を踏まえたIPO時および上場後の想定浮動株および株式分布の広がりが、十分な流動性および持株の集中リスクに関する懸念を生じさせるか否か;
  • 監査法人、引受人、法律事務所、ブローカー、清算機関その他の専門サービス提供者を含む当該企業のアドバイザーに関する問題の有無(当該アドバイザーが関連規制当局による審査を受けているか否か、また受けている場合にはその結果を含むがこれらに限られない要素に基づく);
  • 当該企業のアドバイザーが新規設立の法人である場合において、そのアドバイザーの主要関係者が、規制上の履歴を有する他の事務所に関与していたか否か;
  • 当該企業のアドバイザーが、過去の取引において、当該証券が懸念のある取引動向またはボラティリティの高い取引パターンの対象となった事例に関与していたか否か;
  • 当該企業の経営陣および取締役会が、ナスダック規則および連邦証券法に基づく規制・報告義務を含む、米国上場企業としての要件についての経験または理解を有しているか否か;
  • 当該企業またはそのアドバイザーに関連するFINRA、SECその他の規制当局への照会または通報の有無(これらは当該案件の記録に含めることができ、該当する場合にはその結果を含む);
  • 会社が現在、または最近、継続企業の前提に関する監査意見を受けているかどうか、また、もし受けている場合、会社が継続企業として存続するための計画は何か;
  • その他、当該企業の取締役会、経営陣、主要株主またはアドバイザーの健全性・信頼性に関して懸念を生じさせるその他の要因の有無。

ナスダックの提案:新IM-5101-4

前述のとおり、ナスダックは新たな規則IM-5101-4の採択を提案しています。この規則により、ナスダックは、SECが既に取引を停止している証券について、ナスダックが適切かつ公共の利益にかなうと判断した場合、上場廃止を行う権限を持つことになります。この規則案は対象を絞り込んでおり、証券取引法第12条(k)項に基づきSECから取引停止命令を受けた企業のみに適用されます。従来、SECによる取引停止命令(通常10営業日)は、正確な情報の開示を促したり、情報開示の不足に対処したりするための一時的な措置として用いられてきました。このような取引停止命令は、ナスダックによる行政上の「一時停止」または取引停止措置につながることが多いものの、これまで上場廃止の自動的または迅速な引き金とはなっていませんでした。

ナスダックの新たな提案は、SECによる取引停止命令の期限切れ後直ちに上場廃止手続きを開始できることを明示的に認めることで、このギャップを埋めることを目指しています。この提案の核心は、ナスダックが個々のケースごとに裁量権を行使し、証券が操作されやすいかどうか、あるいはSECの措置に至った状況が、情報開示だけでは解消できない投資家への継続的なリスクを生み出しているかどうかを判断するという点にある。

ナスダックは、上場停止後の企業を上場廃止すべきかどうかを判断するにあたり、最近IM-5101-3で明文化された、上記に挙げた定性的な要素の「リスト」を用いる予定である。IM-5101-3と同様に、ナスダックは、問題が当該企業と無関係の第三者によって引き起こされた場合であっても、上場廃止の権限を行使する可能性がある。

上場廃止通知および審査

提案されている規則では、ナスダックが企業の上場廃止を求める場合、上場廃止決定が下され、異議申し立てがない限り、その企業は直ちに取引停止と上場廃止の対象となります。その後、企業は決定に対して異議申し立てを行うことができます。ナスダックの上場不備と上場廃止プロセスに関する私の3部構成のブログについては、(参照) ; (参照) ; (および)。

パートナー・アドバイザリー

ナスダックが市場の健全性を重視していることから、「情報開示のみ」はもはや万能薬ではなくなりました。ナスダック上場企業は、これまで以上に、関係する相手だけでなく、株式の取引活動や異常事態にも細心の注意を払う必要があります。具体的には、以下の点に留意すべきです。

  1. 規制当局の監視を予測する:株価の異常な変動や取引量の急増が見られた場合、SEC(米国証券取引委員会)の調査を待つのではなく、透明性のある、根拠に基づいたコミュニケーションを通じて、これらの問題に積極的に対処する必要があります。
  2. 関係企業の精査:規則5101の要素を踏まえ、取締役会は、主要株主や企業と関係のある可能性のある「コンサルタント」の経歴を、これまで以上に綿密に精査する必要があります。
  3. 立証責任:取引停止後に上場廃止通知が発行された場合、ナスダックが定める基準に基づき、当該証券が操作されにくいことを証明する責任は、事実上、発行企業に移ります。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Linder & Cacomanolis, PLLC にお問い合わせください。技術的な内容に関するご質問もいつでも歓迎いたします。

Anthony, Linder & Cacomanolis, PLLC を Facebook、LinkedIn、YouTube、Pinterest Read More »

NASDAQ Proposes New Authority To Delist Companies Following An SEC Trading Suspension

On March 3, 2026, Nasdaq filed a proposed rule change with the SEC that would grant the Exchange the authority to de-list a company following an SEC trading suspension.  This proposal is part of a steady and deliberate shift Nasdaq has been making over the past several years to tighten its oversight of smaller public companies and to more quickly remove companies from the market that, in Nasdaq’s view, no longer meet baseline viability.

Updating my running tally, other recent Nasdaq initiatives include: (i) proposed amendments that would impose a new continued listing requirement requiring all Nasdaq Global Market and Nasdaq Capital Market companies to maintain a minimum Market Value of Listed Securities of at least $5 million (see HERE); (ii) an amendment to grant Nasdaq discretionary authority to deny listings based on activity by outside third parties associated with a company including advisors (see HERE); (iii) amendments to increase minimum listing standards for China based companies Read More »

ナスダック、上場維持要件として市場価値500万ドルの厳格な下限設定を提案

2026年1月13日、ナスダックはSEC(米国証券取引委員会)に規則変更案を提出しました。この変更案では、ナスダック・グローバル・マーケットおよびナスダック・キャピタル・マーケットに上場するすべての企業に対し、上場証券の時価総額を少なくとも500万ドル以上維持することを求める新たな継続上場要件が導入されます。

本提案は、ナスダックが過去数年にわたり着実かつ計画的に進めてきた、小規模上場企業に対する監督強化の一環です。ナスダックが存続可能性の基準を満たしていないと判断した発行体を、より迅速に市場から排除することを目的としています。

ナスダックの最近の取り組みには、(i) アドバイザーを含む企業関連の外部第三者の活動を理由に、ナスダックが裁量で上場を拒否できる権限を付与する規則改正(を参照)、(ii) 中国を拠点とする企業向けの最低上場基準を引き上げる改正(詳細は )、(iii) 入札価格、公募株式の時価総額、資本、収益、総資産/売上高などの数値上場基準のいずれかを下回り、かつ上場証券の市場価値(Market Value of Listed Securities、MVLS)が500万ドル未満となった企業の上場停止および上場廃止を加速する規則改正(詳細は)、(iv) ナスダック・キャピタル・マーケットおよびナスダック・グローバル・マーケットの流動性上場基準を改正し、純利益基準で上場する企業の制限なし公開株式(Market Value of Unrestricted Publicly Held Shares、MVUPHS)の最低時価総額要件を500万ドルから1,500万ドルに引き上げる規則改正(詳細は)、(v) 株価が0.10ドルの銘柄の上場廃止を加速する規則改正(詳細は)、(vi) 制限なし公開株式(Market Value of Unrestricted Publicly Held Shares、MVUPHS)の要件をIPOによる調達額のみで満たすこととし、再販登録された株式はもはや計算に含めない規則改正(詳細 は )、(vii) 二度目の是正期間終了後も最低株価要件を回復できなかった企業や、過去1年間に株式分割(リバース・スプリット)を実施した証券の上場廃止プロセスを加速する規則改正(詳細は)、および (viii) リバース・スプリットによって最低株価要件を満たす場合に、ラウンドロット保有者数や公開株式比率など他のナスダック上場基準に違反する恐れがある場合、その活用を制限する規則改正 (を参照)が含まれます。

今回の最新の提案もその流れを踏襲しており、いくつかの重要な点で、ナスダックの最低基準を下回った企業への対応をさらに加速させる内容となっています。

ナスダックの提案

ナスダックは、新たな上場規則5450(a)(3)および5550(a)(6)の導入を提案しています。これらの規則は、ナスダック・グローバル・マーケット(グローバル・セレクト・マーケットを含む)およびナスダック・キャピタル・マーケットにそれぞれ上場する企業に対し、上場証券の市場価値を最低500万ドル維持することを義務付けます。

上場証券の市場価値は、既存のNasdaq規則の定義に従い、統合終値に上場証券数を乗じて計算されます。

ナスダックは既に時価総額に基づく継続上場基準をいくつか設けていますが、今回の提案は、ナスダックが継続上場を不適切と判断する最低基準(ハードフロア)を設定する点で注目に値します。一般的に、上場の継続要件として上場証券の最低市場価値(ナスダック・キャピタル・マーケッツは3,500万ドル、ナスダック・グローバル・マーケッツは5,000万ドル)を維持することが求められるのは、「上場有価証券の時価総額基準」に依拠する証券のみです。企業がこれらの基準のいずれかを下回った場合、不遵守通知と十分な是正機会が与えられ、また、自己資本基準や純利益基準など、他の基準を満たしている場合は、それらの基準に移行することも可能です。この新規則は、上場廃止を加速させるハードフロアを追加するものです。ナスダックの継続上場要件については、 をご覧ください。

ナスダックはまた、規則5810を改正し、提案された新要件を満たさない企業の証券について、取引を停止し、即時に上場廃止とすることを提案しています。

即時停止および上場廃止 – 遵守期間なし

おそらく、この提案の最も重要な点は、500万ドルの基準値そのものではなく、その執行メカニズムでしょう。

提案された規則では、上場有価証券の時価総額が30営業日連続で500万ドルの基準を下回った企業は、直ちにスタッフによる上場廃止決定の対象となります。他の多くの継続的な上場不備とは異なり、遵守期間は設定されません。ナスダックは、上場廃止決定が出された時点で直ちに当該企業の証券の取引を停止します。ナスダックの上場不備と上場廃止プロセスに関する私の3部構成のブログ記事については、 をご覧ください 、をご覧ください 、をご覧ください

ナスダックは、こうした企業に是正のための猶予期間を与えるべきだという考えを明確に否定しており、市場がこれほど低い評価を付けた場合、その問題は通常一時的なものではなく、合理的な期間内に解決される可能性は低いと述べています。

これは、ナスダックが、小規模で財務的に深刻な状況にある企業に対して長期の是正期間を認めることは、投資家保護や市場の質の向上という目的に資さないという見解をますます強く持つようになっていることを反映しています。

審問中の取引停止は認められない

この提案は、審問プロセスにも重大な変更をもたらします。

企業は引き続き、ナスダックの公聴会委員会にスタッフによる上場廃止決定を不服申し立てする権利を有するが、適時に公聴会を要請しても取引停止は延期されない。つまり、不服申し立てプロセスの間、ナスダックでの証券取引は停止されたままとなり、その間、取引は店頭市場で行われる場合がほとんどです。

ナスダックは、市場価値が低い証券の公正かつ秩序ある市場を維持することは困難であり、このような状況下では、不服申し立て中にナスダックでの取引を継続することは適切ではないと説明しています。

審問委員会の裁量権は厳しく制限されている

今回の提案では、ヒアリング・パネルが審査において考慮できる範囲も大幅に制限されます。

改正後の規則では、ヒアリング・パネルが上場廃止決定を覆せるのは、ナスダックのスタッフが事実誤認をした場合、かつ企業が実際には500万ドルの基準を下回っていなかった場合に限られます。

パネルは、企業に是正のための追加時間を与えたり、違反発生後に基準を回復した事実を考慮したりすることはできません。

この制限は、ナスダックがすでにパネル裁量を制限している他のケース(特定のSPAC関連の失敗や事業統合後の上場基準違反など)と整合しています。

今後の展望

この提案は、SECによる審査と一般からの意見募集の対象となりますが、ナスダックの最近の規則制定の流れや、他の取引所が行っている類似の対応とも整合しています。

企業、取締役会、およびアドバイザーは、今回の変更を単発のルール改正として捉えるのではなく、投資家の関心や取引の流動性、長期的な存続可能性を示す発行体を重視する方向への、ナスダック全体の市場調整の一環として認識するべきです。

問題に対処する最適なタイミングは常に、基準違反が発生する前であり、ナスダックのスタッフが結論に達した後ではありません。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Linder & Cacomanolis, PLLC にお問い合わせください。技術的な内容に関するご質問もいつでも歓迎いたします。

Anthony, Linder & Cacomanolis, PLLC を Facebook、LinkedIn、YouTube、Pinterest、 Read More »

NASDAQ Proposes A Hard $5 Million Market Value Floor For Continued Listing

On January 13, 2026, Nasdaq filed a proposed rule change with the SEC that would impose a new continued listing requirement requiring all Nasdaq Global Market and Nasdaq Capital Market companies to maintain a minimum Market Value of Listed Securities of at least $5 million.

This proposal is part of a steady and deliberate shift Nasdaq has been making over the past several years to tighten its oversight of smaller public companies and to more quickly remove from the market issuers that, in Nasdaq’s view, no longer meet baseline viability.

Other recent Nasdaq initiatives include: (i) an amendment to grant Nasdaq discretionary authority to deny listings based on activity by outside third parties associated with a company including advisors (see HERE); (ii) amendments to increase minimum listing standards for China based companies (see HERE) ; (iii)  amendments to accelerate the suspension and delisting of a company that falls below any of the numeric listing requirements, including the bid Read More »

市場総括:2025年第4四半期

今回の市場要約は、2025年第4四半期をカバーしています。2024年11月と12月のレビューについては、 を参照してください。2024年10月については、 を参照してください。2025年第1四半期については、 を参照してください。2025年第2四半期については、 を参照してください。 2025年第3四半期については  をご覧ください。

2025年第3四半期に価格決定された小型株(調達額3,000万ドル以下)のIPOは23件(10月14件、11月4件、12月5件)となり、2025年第2四半期に価格決定された40件から大幅に減少しました。一方、ダイレクト・リスティングは明確な増加傾向を示しており、2025年第3四半期には6社が取引を開始しました。以下は、第3四半期のIPOに関する主要な取引情報をまとめたチャートです。

取引所 募集金額 国内/外国発行体 主幹事証券会社
ナスダック・キャピタル市場 500万ドル 外国 US Tiger Securities, Inc.
ナスダック・キャピタル市場 500万ドル 外国 Cathay Securities, Inc.
ナスダック・グローバル市場 2,000万ドル+16ドル 外国 Joseph Stone Capital, LLC
ナスダック・キャピタル市場 1,000万ドル 外国 Cathay Securities, Inc.
ナスダック・キャピタル市場 500万ドル 外国 Kingswood Capital Partners, LLC
ナスダック・キャピタル市場 848万ドル 外国 Bancroft Capital, LLC
NYSEアメリカン市場 1,020万ドル 外国 Revere Securities
ナスダック・キャピタル市場 500万ドル 外国 Craft Capital Management, LLC and Revere Securities
ナスダック・キャピタル市場 560万ドル 外国 Craft Capital Management, LLC and Revere Securities
ナスダック・キャピタル市場 600万ドル 外国 AC Sunshine Securities, LLC and Univest Securities
ナスダック・グローバル市場 3,000万ドル 外国 D. Boral Capital
ナスダック・キャピタル市場 640万ドル 外国 Cathay Securities
ナスダック・キャピタル市場 700万ドル 外国 D. Boral Capital and Revere Securities
ナスダック・キャピタル市場 950万ドル 外国 D. Boral Capital
ナスダック・キャピタル市場 1,500万3,000ドル 国内 Craig-Hallum Capital Group, LLC
NYSEアメリカン市場 1,440万360ドル 外国 Network1 Financial Securities, Inc.
ナスダック・キャピタル市場 400万ドル 国内 D. Boral Capital
NYSEアメリカン市場 1,500万ドル 国内 ThinkEquity
ナスダック・キャピタル市場 1,995万5,000ドル 国内 Northland Capital Markets and Craig-Hallum Capital Group, LLC
NYSEアメリカン市場 1,000万ドル 外国 ThinkEquity
NYSEアメリカン市場 1,000万ドル 外国
Read More »

Market Wrap-Up – Fourth Quarter 2025

This edition of my market recap covers the fourth quarter of 2025.  For a review of November and December 2024 see HERE; for October 2024 see HERE; for Q1 2025 see HERE; Q2 2025 see HERE; and for Q3 2025 see HERE.

Twenty-Three small cap ($30,000,000 and under) IPOs priced in the third quarter of 2025 (14 in October, 4 in November and 5 in December) – an significant downtick from the 40 deals that priced in Q3 2025.  On the other hand, direct listings are definitely seeing an uptick with 6 commencing trading in Q3 2025.  Below is a chart of relevant deal information for the third quarter IPOs.

Exchange Offer Amount Domestic/Foreign Issuer Banker(s)
Nasdaq Capital $5,000,000 Foreign US Tiger Securities, Inc.
Nasdaq Capital $5,000,000 Foreign Cathay Securities, Inc.
Nasdaq Global $20,000,016 Foreign Joseph Stone Capital, LLC
Nasdaq Capital $10,000,000 Foreign Cathay Securities, Inc.
Nasdaq Capital $5,000,000 Foreign Kingswood Capital Partners, LLC
Read More »

ナスダック、中国企業の上場基準の改正を提案

2025年9月3日、ナスダックは中国(香港・マカオを含む)を主な事業拠点とする企業向けに、追加の上場基準を採用することを提案しました。

背景

SECやナスダックを含む米国の資本市場規制当局は長年にわたり、中国企業への投資リスクについて声高に警告してきました。その主な理由は、不十分な情報開示や開示管理にあります。2020年12月には外国企業責任法(HFCA)が採択され、外資系発行体は、PCAOBが過去3年以内に特定の報告書を監査し、監査法人を検査できたことを証明することが義務付けられました。もしPCAOBが3年連続で企業の会計監査法人を検査できない場合、その企業の証券は国内証券取引所での取引が禁止されます。HFCAに関する私の3部構成のブログ記事は  を参照   および を参照。

HFCAにもかかわらず、SECは中国企業に関する開示内容の質、特に特定リスクに関して依然として懸念を示しています。2023年7月には、SECは市場関係者に対し、中国企業が登録届出書や定期報告書に含めるべき情報の種類を示すサンプルコメントレターを公開しました – を参照。それ以前の2022年末には、中国企業に関連する取引が一時的にナスダックの小型株IPO市場を事実上停止させる事態も発生しました – を参照。

しかし、これらの規制にもかかわらず、中国企業のIPO市場は勢いを失っていません。実際、2020年以降、中国企業による米国上場の動きは急増しており、2024年には過去最多となる企業数が上場を目指し、2025年もそのペースが継続しています。規制当局は、中国企業の米国株式市場へのアクセスが投資家や国家安全保障に与えるリスクについて依然として懸念を示しています。例えば、2025年5月には、23州の財務担当者がSECのアトキンス委員長に対し、中国企業の上場に関する懸念を指摘する書簡を送っています。

ナスダックも、中国に本社を置く、または主な事業を中国で運営する企業の取引に関して懸念を抱いています。例えば、ナスダック上場企業のうち中国企業は全体の10%未満に過ぎませんが、ナスダックがSECやFinraに照会する案件の約70%は、これらの中国企業に関連しています。

ナスダックは、これらの企業の証券に流動性が欠けていることを大きな問題点と考えています。中国企業がナスダックにIPO(新規株式公開)や小規模な株式公開を伴う事業統合を通じて上場する場合、発行株数や公開株式比率が低いと、市場の注目を集められず、十分な公開株数、投資家層、取引関心を形成できず、公正かつ秩序ある取引に必要な市場の厚みや流動性が確保されない可能性があります。具体的にはナスダックは次のように述べています。「その結果、証券は取引頻度が低く、価格変動が大きく、買値と売値の差(スプレッド)が広くなることがあり、その価格が真の市場価値を反映していない可能性があり、悪意ある行為者による操作の影響を受けやすくなります。このような場合、価格操作、インサイダー取引、コンプライアンスに関する規制当局の調査が妨げられることがあり、投資家保護や救済も制限される可能性があります。これは、米国当局が潜在的に操作的な取引活動に関与する企業や個人に対して訴訟や執行を行う際に直面する障害があるためであり、該当する場合は当該企業や内部関係者にも及びます。」

規則案

            IPOs

ナスダックは、中国を拠点とする企業がIPOを完了するためには、米国における確定引受けの公募で最低2,500万ドルの証券を発行することを求める規則を提案しています。ナスダックはまた、de-SPAC取引、直接上場、現在OTC市場や他のナショナル証券取引所で取引されている企業に対しても、同様の変更を採用することを提案しています。

ナスダックは新ルール5210(1)を提案しており、本社または設立が中国(香港・マカオを含む)にある企業、あるいは事業の主要運営がこれらの管轄地域で行われている企業に適用されます。企業の事業が特定の管轄地域で主要に運営されているとみなされる条件は以下の通りです:(i) 企業の帳簿および記録がその管轄地域に所在すること;(ii) 企業資産の少なくとも50%がその管轄地域に所在すること;(iii) 企業の収益の少なくとも50%がその管轄地域から得られること;(iv) 企業取締役の少なくとも50%がその管轄地域の市民であるか居住していること;(v) 企業役員の少なくとも50%がその管轄地域の市民であるか居住していること;(vi) 企業従業員の少なくとも50%がその管轄地域に所在すること;(vii) 企業がその管轄地域の市民である、居住している、または事業の本社、設立、主要運営がある個人や団体により支配されている、もしくは共通支配下にあること。

規則5210(1)は、中国企業が米国での確定引受け公募において、少なくとも2,500万ドルの総収入をもたらす最低額の証券を公開投資家に提供することを義務付けます。公開投資家には、役員、取締役、または10%以上の株式を保有する株主は含まれません。

提案規則には明記されていませんが、ナスダックの発表文では、中国投資家の参加状況や内部関係者による重要な所有権の保持も考慮されることが明示されています。

事業統合

ナスダックは、中国企業が事業統合を通じて上場を目指す場合にも同様の懸念を抱いています。事業統合は株式公開を伴わない場合があるため、ナスダックは新たな規則5210(1)(ii)の導入を提案しており、事業統合後の非制限公開株式の時価総額が少なくとも2,500万ドルであることが求められています。

直接上場

ナスダックは、新たな規則5210(1)(iii)を提案しています。この規則では、中国企業はナスダック・グローバル・セレクト・マーケット(NGS)の適用上場要件とIM-5315-1の追加要件、またはナスダック・グローバル・マーケット(NGM)の適用上場要件とIM-5405-1の追加要件をすべて満たすことが求められます。さらに、この新規則は、中国に拠点を置く企業が直接上場に関連してナスダック・キャピタル・マーケットに上場することを禁止します。

OTC市場からの上場およびNYSEからの移行

ナスダックは、OTC市場や他のナショナル証券取引所に初めて上場した中国企業が、短期間でナスダックに上場を移行する場合、IPOと同様に米国投資家にリスクをもたらす可能性があると考えています。そこで、ナスダックは新規則5210(1)(iv)を提案しており、OTC市場または他のナショナル証券取引所から上場を移行する中国企業は、ナスダックに上場する資格を得る前に、まず当該市場で少なくとも1年間取引されていることを求めています。さらに、これらの企業は非制限公開株式の時価総額が少なくとも2,500万ドルであることが要求されます。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Linder & Cacomanolis, PLLC にお問い合わせください。技術的な内容に関するご質問もいつでも歓迎いたします。

Anthony, Linder & Cacomanolis, PLLC を Facebook、LinkedIn、YouTube、Pinterest、Twitter でフォローしてください。

Anthony, Linder & Cacomanolis, PLLCは、本情報を教育目的の一般情報として提供しています。本情報は一般的な内容であり、法的助言を構成するものではありません。さらに、本情報の利用や送受信は、当事務所との弁護士–依頼者関係を成立させるものではありません。したがって、本情報を通じて当事務所と行ういかなる通信も、特権または機密として扱われることはありません。

© Anthony, Linder & Cacomanolis, PLLC


  Read More »

NASDAQ Proposes To Modify Listing Standards For China Based Companies

On September 3, 2025, Nasdaq proposed to adopt additional listing criteria for companies primarily operating in China, including Hong Kong and Macau.

Background

Over the years U.S. capital markets regulators, including the SEC and Nasdaq, have been vocal about the risks in investing in China based companies due to poor disclosures and disclosure controls.  In December 2020 the Holding Foreign Companies Accountable Act (“HFCA”) was adopted requiring foreign-owned issuers to certify that the PCAOB has been able to audit specified reports and inspect their audit firm within the last three years.  If the PCAOB is unable to inspect the company’s public accounting firm for three consecutive years, the company’s securities are banned from trading on a national exchange.  For my three part blog on the HFCA see HERE; HERE and HERE.

Despite the HFCA, the SEC has remained concerned about the quality of disclosures, including specific risks, involved with China based companies.  Back in July 2023, the Read More »

Market Wrap Up – November and December 2024

As promised, I am going to provide regular market wrap-ups for the IPO market as we move forward with the next administration and chapter for our U.S. capital markets.  This edition covers November and December 2024.  For a review of the Market Wrap-Up for October 2024 see HERE.

Nine small cap ($30,000,000 and under) IPOs priced in November 2024 and 12 in December 2024 (compared to 19 in October; 12 in September; 8 in August; 8 in July; 3 in June; 5 in May; 12 in April; 6 in March; 6 in February; and 8 in January). Below is a chart of relevant deal information for the November and December IPOs. In October I only included deals up to $25,000,000 but raised the cap to $30,000,000.  Normally, I would include all deals under $50,000,000 in this category, but the deal sizes remain very low.  As deal sizes return to pre 2022 normal levels, I will continue to Read More »

NASDAQ Proposes Amendment To Liquidity Listing Standard

On December 12, 2024, Nasdaq proposed an amendment to its liquidity listing standards for the Nasdaq Capital Market and Nasdaq Global Market such that the market value of unrestricted publicly held shares requirement could only be satisfied from the proceeds of the initial public offering.  That is, Nasdaq would no longer count shares registered for re-sale by existing shareholders towards satisfying this listing standard.  Nasdaq is also proposing to make similar changes affecting companies the uplist onto the Nasdaq from OTC Markets.

To list its securities on Nasdaq Capital Market or Nasdaq Global Market, a company is required to meet: (a) certain initial quantitative and qualitative requirements and (b) certain continuing quantitative and qualitative requirements.  The quantitative listing thresholds for initial listing are generally higher than for continued listing, thus helping to ensure that companies have reached a sufficient level of maturity prior to listing.  NASDAQ also requires listed companies to meet stringent corporate governance standards.

Listing Read More »

Market Wrap-Up

For the first time since December 2022, the markets are seeing an uptick in completed small cap initial public offerings (IPOs).  My clients are always asking me about the deals that are getting done, which prompted this blog, the first in what will be regular periodic market roundups.

Nineteen small cap (under $25,000,000) IPOs priced in October compared to 12 in September; 8 in August; 8 in July; 3 in June; 5 in May; 12 in April; 6 in March; 6 in February; and 8 in January.  Below is a chart of relevant deal information for the 19 October IPOs.    Normally, I would include all deals under $50,000,000 in this category, but the deal sizes remain very low.  As deal sizes return to pre 2022 normal levels, I will adjust by market recaps upward accordingly.

Exchange Offer Amount Domestic/Foreign Issuer Banker(s)
Nasdaq Capital $4,199,995 Foreign Aegis Capital Corp.
Nasdaq Capital $5,200,000 Foreign The Benchmark Company
Nasdaq Capital $7,000,000
Read More »

Nasdaq Listing Deficiencies And Delisting – Part 3

As 2022 and 2023 have continued to be extremely tough years for the capital markets many small cap companies find themselves failing to maintain the minimum continued listing requirements.  I’ve recently written about those continued listing requirements, see HERE, and Nasdaq’s proposed rule changes for reverse split notifications as companies struggle to maintain the $1.00 minimum bid price requirement, see HERE.

These blogs provide a perfect segue for a deep dive into the Nasdaq deficiency notice and delisting process.  In this first blog in the series, I provided an overview of deficiencies, deficiency notices, cure periods and compliance plans – see HERE.  In Part 2, I reviewed the hearing panel process – see HERE.  In this Part 3, I will review the appeals to the Nasdaq Listing and Hearing Review Council and delisting.  I note that the Nasdaq rules also contain administrative rules regarding the conduct of adjudicators and advisors and the adjudication process, which Read More »

Nasdaq Listing Deficiencies And Delisting – Part 1

As 2022 and 2023 have continued to be extremely tough years for the capital markets, many small-cap companies find themselves failing to maintain the minimum continued listing requirements.  I’ve recently written about those continued listing requirements – see HERE – and Nasdaq’s proposed rule changes for reverse split notifications as companies struggle to maintain the $1.00 minimum bid price requirement – see HERE.

These blogs provide a perfect segue for a deep dive into the Nasdaq deficiency notice and delisting process.  In this first blog in the series, I provide an overview of deficiencies, deficiency notices, cure periods and compliance plans.  In the Part 2, I will review the hearing panel process followed by appeals and ultimately delisting.

Overview – Deficiency Notices

When the Nasdaq Listing Qualifications Department determines that a company does not meet a listing standard, it will immediately notify the company of the deficiency.  The notification will come in letter format, literally within a day Read More »

NASDAQ Continued Listing Requirements

Although I often write about initial listing standards, I realized that I have not yet blogged about the reduced ongoing listing standards for national exchanges.  In this blog, I will cover the continued listing requirements for Nasdaq listed companies and in next week’s blog I will cover the NYSE/NYSE MKT. For a review of initial listing requirements for the Nasdaq Capital Markets and NYSE MKT see HERE.

Nasdaq Capital Markets

To continue listing on Nasdaq Capital Markets, a company is required to meet certain ongoing quantitative and qualitative requirements.  NASDAQ also requires listed companies to meet stringent corporate governance standards.

In order to continue listing on Nasdaq Capital Markets a company must meet all of the following requirements: (i) at least 2 market makers; (ii) a $1 minimum bid price; (iii) at least 300 unrestricted round lot public shareholders; (iv) at least 500,000 publicly held shares; and (v) a market value of publicly held shares of at least $1 Read More »

Compliance Deadlines For Nasdaq Board Diversity Rules

On August 6, 2021, the SEC approved Nasdaq’s board diversity listing standards proposal.  Nasdaq Rule 5605(f) requires Nasdaq listed companies, subject to certain exceptions, to: (i) to have at least one director who self-identifies as a female, and (ii) have at least one director who self-identifies as Black or African American, Hispanic or Latino, Asian, Native American or Alaska Native, Native Hawaiian or Pacific Islander, two or more races or ethnicities, or as LGBTQ+, or (iii) explain why the company does not have at least two directors on its board who self-identify in the categories listed above.  The rule changes also made headlines in most major publications.  One of the most common themes in the press was the lack of inclusion of people with disabilities in the definition of an “underrepresented minority” for purposes of complying with the new rules.

The original rules had tiered compliance deadlines which Nasdaq (and practitioners) found confusing and unnecessarily complicated.  On December 14, Read More »

Categories

Contact Author

Laura Anthony Esq

Have a Question for Laura Anthony?