Laura Anthony Esq

MAKE VALUED ALLIANCES

NYSE American Company Guide

SEC Approves NYSE Rule For The Listing And Trading Of Digital Asset Securities

On April 15, 2026, the SEC issued an order (Release No. 34-105260) approving a significant rule change by the New York Stock Exchange (NYSE) to adopt listing standards and trading protocols for “Digital Asset Securities.” This approval follows the landmark Nasdaq rule change I analyzed HERE and represents the completion of a unified regulatory bridge between traditional exchange architecture and distributed ledger technology (DLT).

The approval should be read in conjunction with the SEC’s January 28, 2026, joint staff statement on tokenized securities, which provided the technical taxonomy for issuer-sponsored versus third-party sponsored models. My blog on the joint statement can be read HERE.  

The NYSE’s new framework provides a clear roadmap for issuers to leverage blockchain for cap table management, secondary trading, and settlement efficiency. Importantly, this approval must be read in context with the SEC’s recent no-action relief provided to the Depository Trust Company (DTC) regarding its securities tokenization services, which I discussed Read More »

SEC、デジタル資産証券の上場・取引に関するNYSE規則を承認

2026年4月15日、米国証券取引委員会(SEC)は、ニューヨーク証券取引所(NYSE)が「デジタル資産証券」の上場基準および取引プロトコルを導入するための重要な規則変更を承認する命令(リリース番号34-105260)を発出しました。この承認は、私がで解説した画期的なナスダックの規則変更に続くものであり、従来型の取引所インフラと分散型台帳技術(DLT)を結ぶ統一的な規制上の橋渡しが完成したことを意味します。

今回の承認は、SECが2026年1月28日に公表したトークン化証券に関するスタッフ共同声明と併せて読む必要があります。同声明では、発行会社主導型モデルと第三者主導型モデルを区別するための技術的な分類体系が示されました。この共同声明に関する私のブログはこちらからご覧いただけます 。  

NYSEの新たな枠組みは、発行会社が株主名簿管理、流通市場での取引、決済効率の向上にブロックチェーンを活用するための明確な道筋を示しています。重要なのは、この承認を、証券のトークン化サービスに関して米国預託信託会社(DTC)に付与されたSECの最近のノーアクション措置と併せて捉える必要がある点です。この措置については、こちらで詳しく解説しています。これらの動きを総合すると、米国資本市場を支える基盤インフラが正式にDLT時代へと移行したことを示しています。

NYSEの新たな規制枠組み

承認された規則変更では、NYSE上場会社マニュアルが改正され、デジタル資産証券は、証券法第2条(a)(1)に定める証券のうち、DLTを用いて発行、記録、移転されるものと定義されています。NYSEは引き続き技術中立的な立場を維持していますが、新たな規則では、DLTの利用によって株主保護や市場の健全性が損なわれることのないよう、厳格な運用上のガードレールが設けられています。

  1. 2つの記録管理モデル

2026年1月28日に公表されたトークン化証券に関するスタッフ共同声明で示された技術的な分類体系に沿って、NYSEの規則では、所有権を示す正式な原簿を維持するための2つの異なる方式が認められています。

統合方式: このモデルでは、DLT自体が所有権を示す権威ある正式な原簿として機能します。従来型の「オフチェーン」台帳は存在しません。発行会社がこの方式を利用するには、DLTが「許可型」であるか、またはSEC登録の名義書換代理人によって管理されている必要があります。当該名義書換代理人は、誤りの訂正、コーポレートアクションの処理、および証券取引法規則17Ad-12に基づく紛失・盗難証券に関する規則への対応に必要な「秘密鍵」または管理権限を保持します。

通知方式: このモデルでは、証券をDLT上で表現する一方、権威ある正式な原簿は、名義書換代理人が管理する従来型のシステム上に引き続き保持されます。DLTは実質的に「デジタルツイン」として機能し、従来型台帳の変更をほぼリアルタイムで反映します。全面的な構造移行を行うことなくDLTの導入を試したい既存の発行会社にとって、これは多くの場合、最初の導入手段として選ばれる方式です。

  1. DTCのトークン化サービスとの連携

DLT導入における主要な課題の一つは、ブロックチェーン台帳と中央集約型の清算・決済システムとの「相互運用性」でした。NYSEの規則には、DTCの証券トークン化サービス向けに最近承認されたプロトコルが明示的に組み込まれています。

DTCの新たなDLT対応インフラを活用することで、NYSE上場のデジタル資産証券は、ブロックチェーンによる追跡の透明性という利点を享受しながら、「ストリートネーム」で保有できるようになりました。これにより、デジタル資産への移行に伴い、DLTを前提とする投資家と、既存の証券会社の業務フローに依存する従来型の機関投資家との間で流動性が分断されることを防ぐことができます。

  1. 発行会社に対する義務の強化

NYSEは、イノベーションを促進する「推進役」である一方で、品質を犠牲にすることはないという姿勢を明確にしています。デジタル資産証券の上場を希望する発行会社は、以下のような強化された要件を満たす必要があります。

運用管理: 発行会社は、基盤となるDLTプロトコルのセキュリティおよび耐障害性について、第三者による保証報告(SOC 2報告書に類似するもの)を提出する必要があります。

サイバーセキュリティに関する開示: Regulation S-KのItem 106に基づく通常の開示に加え、デジタル資産証券の発行会社は、「秘密鍵」の管理プロトコルや、「ハードフォーク」またはネットワーク停止時の緊急対応計画について、より詳細な情報を開示する必要があります。

名義書換代理人による証明: 発行会社の名義書換代理人は、選択されたDLTと連携するための技術的能力を有し、「コントロール・ブック」の調整処理を含む、必要なすべての機能を遂行できることをNYSEに対して証明する必要があります。

取引所による審査を見据えて

これまで小型株の上場基準に関するブログでも述べてきたとおり、取引所は幅広い裁量権を有しています。発行会社、特にマイクロキャップ企業や小型株企業については、NYSEは、DLTへの移行が正当な事業目的を伴わない単なる宣伝手段として利用されていないことを確認するため、より厳格な審査を行う可能性があります。

問題は通常、企業が証券法務の専門家や名義書換代理人に事前に相談することなく、DLTの導入を進めた場合に生じます。こうした取引では、「時計がどのように組み立てられているか」という、取引の仕組みそのものが極めて重要です。スマートコントラクトのロジックに不備があったり、DLT上の記録と名義書換代理人のコントロール・ブックとの間に不一致が生じたりすると、「過剰発行」や「取引不成立」につながる可能性があり、いずれも取引停止や上場廃止手続きに直結しかねません。

取締役会および経営幹部にとっての意義

ナスダックの枠組みに続いてNYSEの規則が承認されたことで、DLTはもはや「代替的」な市場機能ではなく、主流の上場手段の一つとなりました。取締役会は経営陣に対し、デジタル資産証券への移行によって、流通市場での取引に伴う「決済コスト」を削減できるか、あるいは株主構成をより透明に把握できるようになるかを検討するよう求めるべきです。

DLTネイティブなIPOや既存株式の移行を検討する企業にとって、最も重要なのは、徹底した情報開示です。SECは技術そのものの優劣を判断するものではありませんが、「ガス代」、バリデーターの集中、プロトコルの脆弱性など、DLTに伴うリスクについては、平易で分かりやすい言葉で説明することを求めるでしょう。

今後は、「バックオフィス」の効率性が上場企業にとって競争優位につながる時代に入っていきます。適切かつ法令を遵守した形で構築されれば、デジタル資産証券への移行は、投資家により優れた体験を提供するとともに、企業の財務管理にとって、より強固な基盤となり得ます。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com 

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン Read More »
米国上場への3つの道(AUM Advisors、クロッカー・コールソン作成)

IPO、De-SPAC、それともダイレクト・リスティングか?——海外企業の経営陣・取締役会のためのエビデンスに基づく意思決定フレームワーク
クロッカー・コールソン(Crocker Coulson)  |  AUM Advisors 創業者兼CEO
2026年9月
出所:Renaissance Capital、SPAC Insider、Jay Ritter(フロリダ大学)、SEC提出書類、取引所データ、AUM Advisors分析。株価は2026年9月10日時点(2026年に完了した上場の株価は2026年9月14日時点に更新)。

3
米国上場への3つの異なる経路——それぞれ適した企業のタイプが異なる
57%
2025年の米国IPOのうち、米国外に本社を置く企業が占めた割合
1,100超
本ガイドのエビデンスを支える取引件数——2024年以降のすべてのIPO・De-SPAC・ダイレクト・リスティングに加え、2010年以降の完了済みDe-SPAC 699件

本ガイドの対象読者

本ガイドは、米国上場を検討している米国外企業の経営陣および取締役会に向けて書かれている——売り込みの席に着く前に、米国市場に至る3つの経路について、明確でエビデンスに基づいた理解を得たいと考える方々のためのものである。
米国上場を検討する企業は、引受証券会社からは「伝統的IPOこそがゴールド・スタンダードである」と聞かされるだろう。SPACスポンサーからは「SPAC合併の方が速く、確実である」と聞かされる。また、アドバイザーからは「ダイレクト・リスティングならIPOやDe-SPACに伴う手数料や希薄化を最小化できる」と言われるかもしれない。
これらの主張はいずれも、ある種の企業にとっては正しく、別の企業にとっては高くつく——そして、どれほど有能なアドバイザーであっても、各々は自らが販売する商品について語っているのである。
本ガイドの狙いは異なる。各経路がどのように機能するのか、それぞれ何を要するのか、何をもたらすのか、そして——2024年以降のすべての米国上場の完全な記録を用いて——各々の扉を選んだ企業に実際に何が起きたのかを解説することにある。
米国の資本市場は、依然として世界で最も厚みがあり、流動性が高く、柔軟性に富む市場であり、適格な国際企業に対して引き続き開かれている。2025年の米国IPOの57%は海外に本社を置く企業によるものであり、2026年上半期に発表されたSPAC合併の対象企業の43%は国際企業である。機会は現実のものである。同時に、米国市場に至るそれぞれの扉の違いもまた現実である。
エビデンスについての注記。本ガイドの定量的な記述はすべて、明示された情報源に基づいている。Renaissance CapitalのIPOデータセット、SPAC InsiderのDe-SPACユニバース、Jay Ritter教授の学術データ、SEC提出書類、取引所の取引記録に加え、当社が公表してきた調査研究——『The Five Disciplines of De-SPAC Success』(2010年以降の完了済みDe-SPAC 699件)、『The De-SPAC Scorecard』(四半期刊行)、『Everything Is Negotiable』(2026年上半期のすべての合併契約を分析)——を用いている。当社の目的は、脚色のないデータと、各企業が自らの選択肢を検討するためのフレームワークを提供することにある。

企業はなぜ米国上場を目指すのか——3つの目的

株式公開の意思決定は、突き詰めれば、次の3つの何らかの組み合わせを「購入」する行為である。

  1. 資金調達(プライマリー・キャピタル)——成長資金としてバランスシートに入る新たな資本。
  2. 流動性——創業者・従業員・初期投資家が保有株式を時間をかけて現金化でき、新たな投資家がポジションを構築できる取引市場。
  3. 信認とレピュテーション——継続的に形成される公開株価、世界的に認知された取引所への上場、そしてそれに伴う顧客・取引先・金融機関・買収候補先・将来の投資家からの信頼。

この3つの目的こそ、本ガイドがすべての経路を測定する物差しである。世間の論評の大半は——率直に言えば、当社を含む調査研究の大半も——最も測定しやすい株価だけを測ってきた。
株価は重要であり、本ガイドでも取引データのエビデンスを提示する。しかし、株価が高くとも実質的な売買高が育たない上場は、流動性を提供できていない。アナリスト・カバレッジのない上場は、信認を提供できていない。そして、追加増資(フォローオン)を実行できない上場は、持続的な資本アクセスを提供できていない。
そこで本ガイドは、並べて示されることの稀な2つの指標——取引流動性とアナリスト・カバレッジ——を、各経路の直近の上場企業群について追加的に測定する。
米国資本市場のもう一つの優位性を冒頭で強調しておきたい。各経路のコストをどう評価すべきかを左右するからである。それは、米国市場が持つ極めて柔軟な追加資金調達(フォローオン・ファイナンス)の仕組みである。
上場して一定期間が経過した米国上場企業は、一括登録(シェルフ・レジストレーション)、ATMプログラム(市場売却型増資)、レジスタード・ダイレクト、転換社債といった手段を通じて、多くの場合わずか数日で、低コストに、ロードショーの有無を問わず追加資本を調達できる。最初の上場は最後の資金調達ではない。多くの成長企業にとって、それは数多くの調達の最初の一回にすぎない。2回目・3回目の調達に向けて企業を有利に位置づける経路であれば、投資家による「最初の一口」に相応の価格譲歩を与える価値は十分にある。

3つの上場経路の概要

成果を比較する前に、各プロセスで実際に何が起きるのかを正確に押さえておくことが有益である。平易に述べれば、以下のとおりである。

伝統的IPO——新株のマーケティングを伴う売出し

企業はSECに登録届出書(Form S-1、外国民間発行体の場合はF-1)を提出し、投資銀行を引受会社(アンダーライター)として起用する。SECの審査を経て、経営陣はロードショー——通常1〜2週間にわたる機関投資家との面談——を行い、その間に引受会社は「ブックビルディング」、すなわち提示価格帯での注文集約を進める。取引開始前夜、企業と引受会社が公開価格を決定する。引受会社は株式を自ら買い取ったうえで、選定した投資家に転売する。自己資本と目論見書に対する法的責任をもってディールを支えるのである。取引初日には、引受会社はオーバーアロットメント(「グリーンシュー」)による追加株式を用いて株価を支えることができる。企業は、引受手数料(中小型案件でおおむね5〜7%)を差し引いた調達資金を受け取る。

SPAC合併(De-SPAC)——上場シェル企業との交渉による合併

特別買収目的会社(SPAC)は、既に株式公開を済ませたシェル(器)企業であり、IPOで調達した資金を信託口座に(伝統的には1株当たり10.00ドルで)保管しながら、合併相手となる事業会社を探す。対象企業はSPACのスポンサーとの間で企業結合契約(BCA)を交渉し、対象企業の評価額を契約によって確定させる。その後、当事者は通常、機関投資家からPIPE(上場企業私募増資)を調達し、信託資金を補完——実務上はしばしば代替——する。SPACの株主は、合併後の会社に投資を続けるのではなく、株式を現金で償還する権利を保持しているためである。SECの審査を経た委任状勧誘書類または登録届出書と株主総会の承認を経て合併が完了すると、対象企業はSPACの取引所上場を承継して上場企業となる。スポンサーの報酬は「プロモート」株式——伝統的にはシェル企業の株式の20%——であり、加えてSPACのワラントおよびライツも残存する。

ダイレクト・リスティング(直接上場)——募集を伴わない取引市場の開設

ダイレクト・リスティングでは、企業は既存株主の保有株式を転売目的で登録し、そのまま取引を開始する——新株の売出しはなく、資金調達もなく、引受会社によるブックビルディングもなく、株価を支える義務を負う者も存在しない。取引所は基準価格を設定し(私設市場での取引実績があればそれに基づき、なければ企業自身が委託する独立第三者による価値評価に基づく)、売り手と買い手が出会う寄付きオークションによって株式の取引が始まる。既存株主は原則として取引開始の瞬間から売却できる。アドバイザーは定額報酬でプロセスを支援するが、引受は行わない。寄付きオークションでの資金調達を認める変型は2020〜2021年から可能となっているが、ほとんど利用されていない。

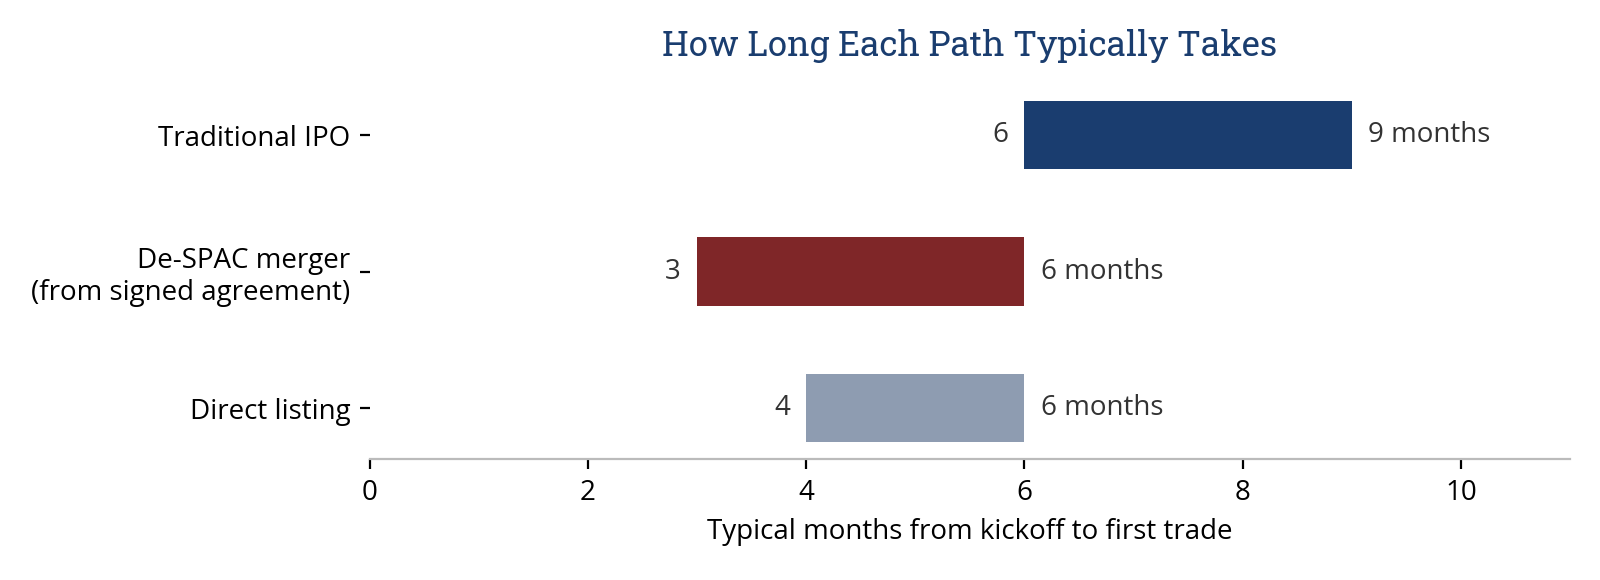
図1. プロセス開始から初値形成までの標準的な所要期間。De-SPACの期間は合併契約締結時点を起点とし、対象企業がPCAOB基準の監査を整備済みであることを前提とする。契約締結前の相手探索・交渉期間は案件により大きく異なる。出所:AUM Advisors。

伝統的IPO SPAC合併(De-SPAC) ダイレクト・リスティング
売却されるもの 新株(引受会社が選定した投資家へ) PIPE投資家への新株。信託資金は残存または償還 なし——既存株式が取引可能になる
価格の決定者 投資家の注文に基づき引受会社と企業 企業とスポンサーの交渉 寄付きオークション
資金調達 あり——主目的 あり——PIPEに加え、残存する信託資金 原則なし
アフターマーケットの支え手 引受会社(グリーンシュー)、その後はリサーチ 株価安定化措置なし。PIPEのロックアップが下支え 存在しない
主な手数料 引受手数料5〜7%+直接費用2〜4% スポンサーのプロモート+助言・私募手数料+SPAC IPO時の繰延手数料 定額の助言報酬+直接費用1〜2%
初値までの標準期間 6〜9カ月 契約締結から3〜6カ月 4〜6カ月
インサイダーのロックアップ 約180日が標準 交渉による。優良案件ではインサイダーとPIPEに12〜18カ月 ないことが多い

表1. 3つの経路の仕組みの比較。出所:AUM Advisors。

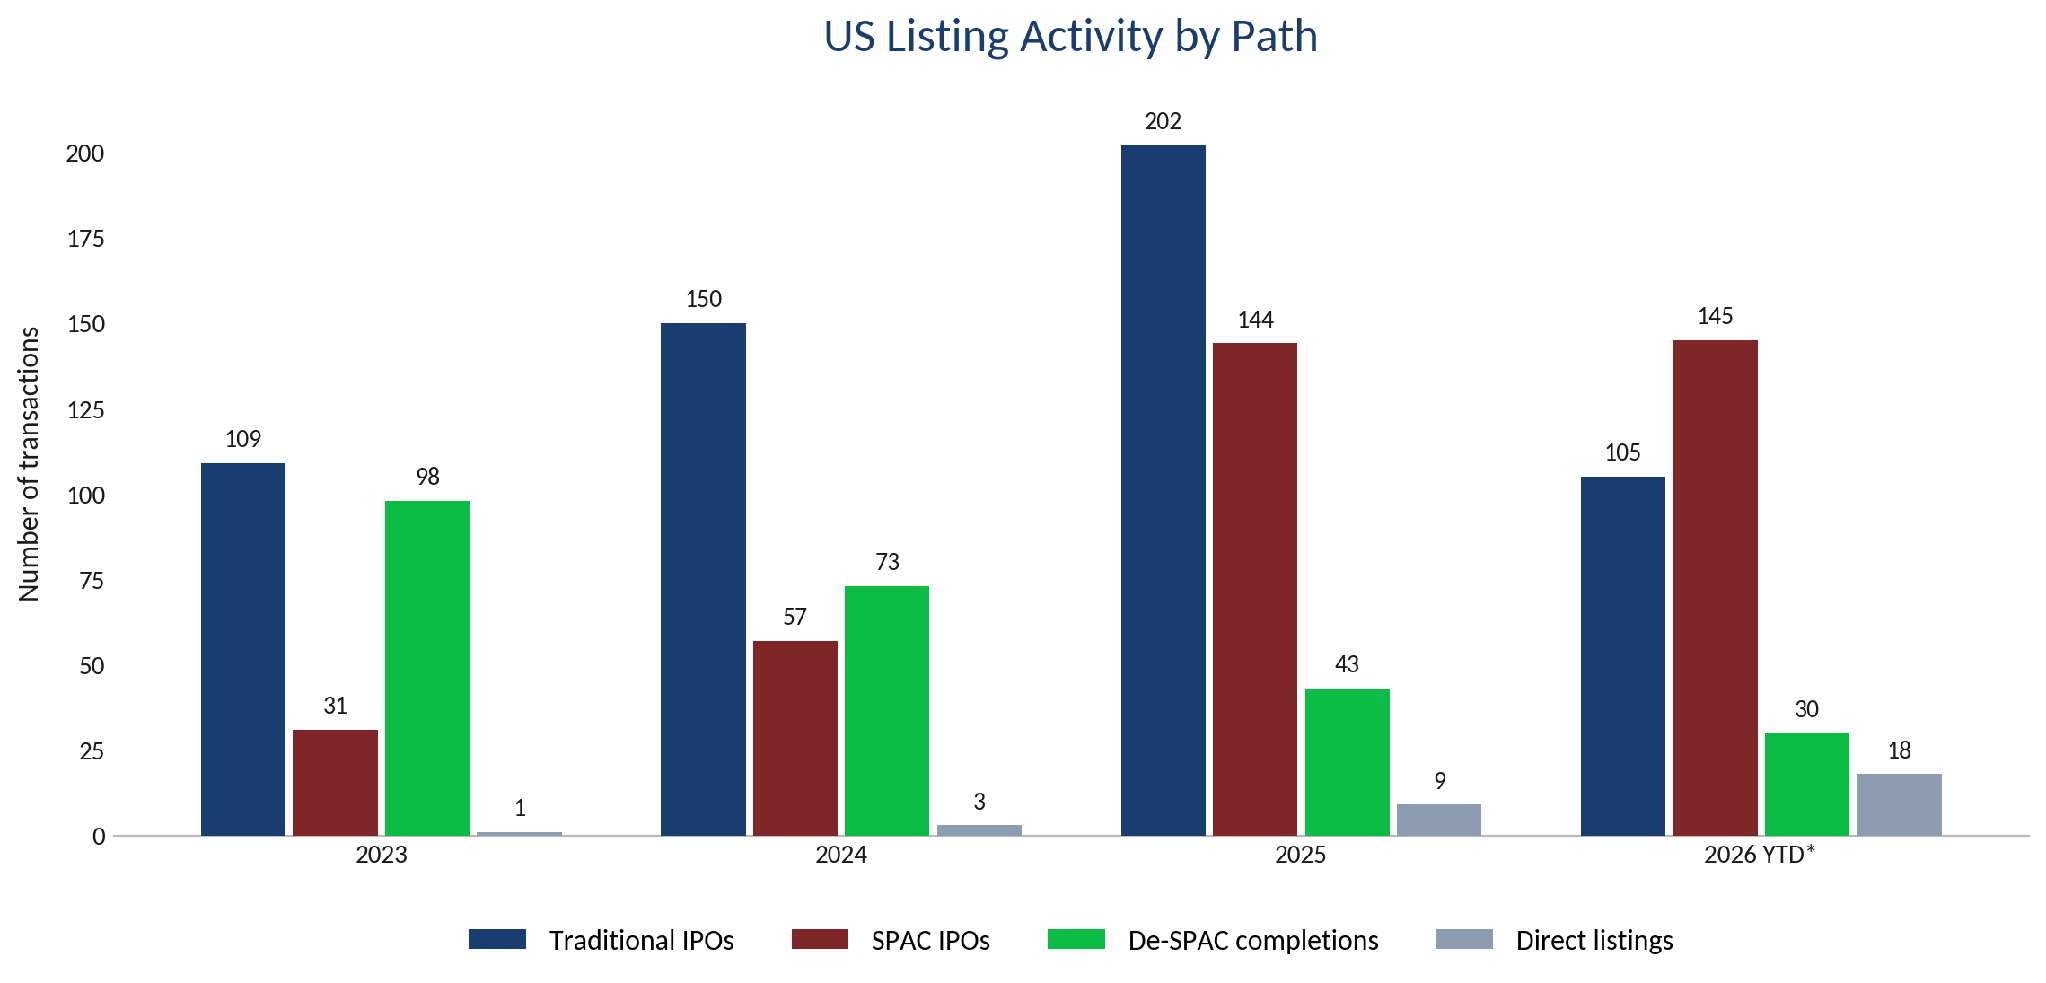
図2. 経路別の米国上場件数(2023年〜2026年*は2026年8月27日まで)。伝統的IPO件数はRenaissance Capital(時価総額5,000万ドル以上、SPAC除く)。SPAC IPOおよびDe-SPAC完了件数はSPAC Insider(2023年のSPAC IPO件数はRenaissance Capital)。ダイレクト・リスティングはJay Ritter教授のTable 13a(2026年8月27日更新)。出所:Renaissance Capital、SPAC Insider、AUM Advisors分析。

各経路がもたらす成果の測定

企業が株式を公開する理由は3つあるのだから、当社は各経路の直近の上場企業群について、株価がどう推移したか、取引市場がどれだけの流動性を獲得したか、そして各群がどれだけのアナリスト・カバレッジを獲得したか——カバレッジは流動性と信認の双方を支える——を測定する。株価の実績は、後続の各経路の章を通じて提示する。
流動性指標についての注記:以下の図表は、2026年9月10日までの直近20営業日平均の売買代金(ドルベース)を用いており、当初想定していた「上場後最初の90営業日」および「直近90営業日」という2つの測定期間は用いていない。したがって図表が示すのは各群の現在の姿であって、その変化の過程ではない。上場後の数カ月間に流動性がどのように変化するかについて、本ガイドはここでは何ら主張しない。

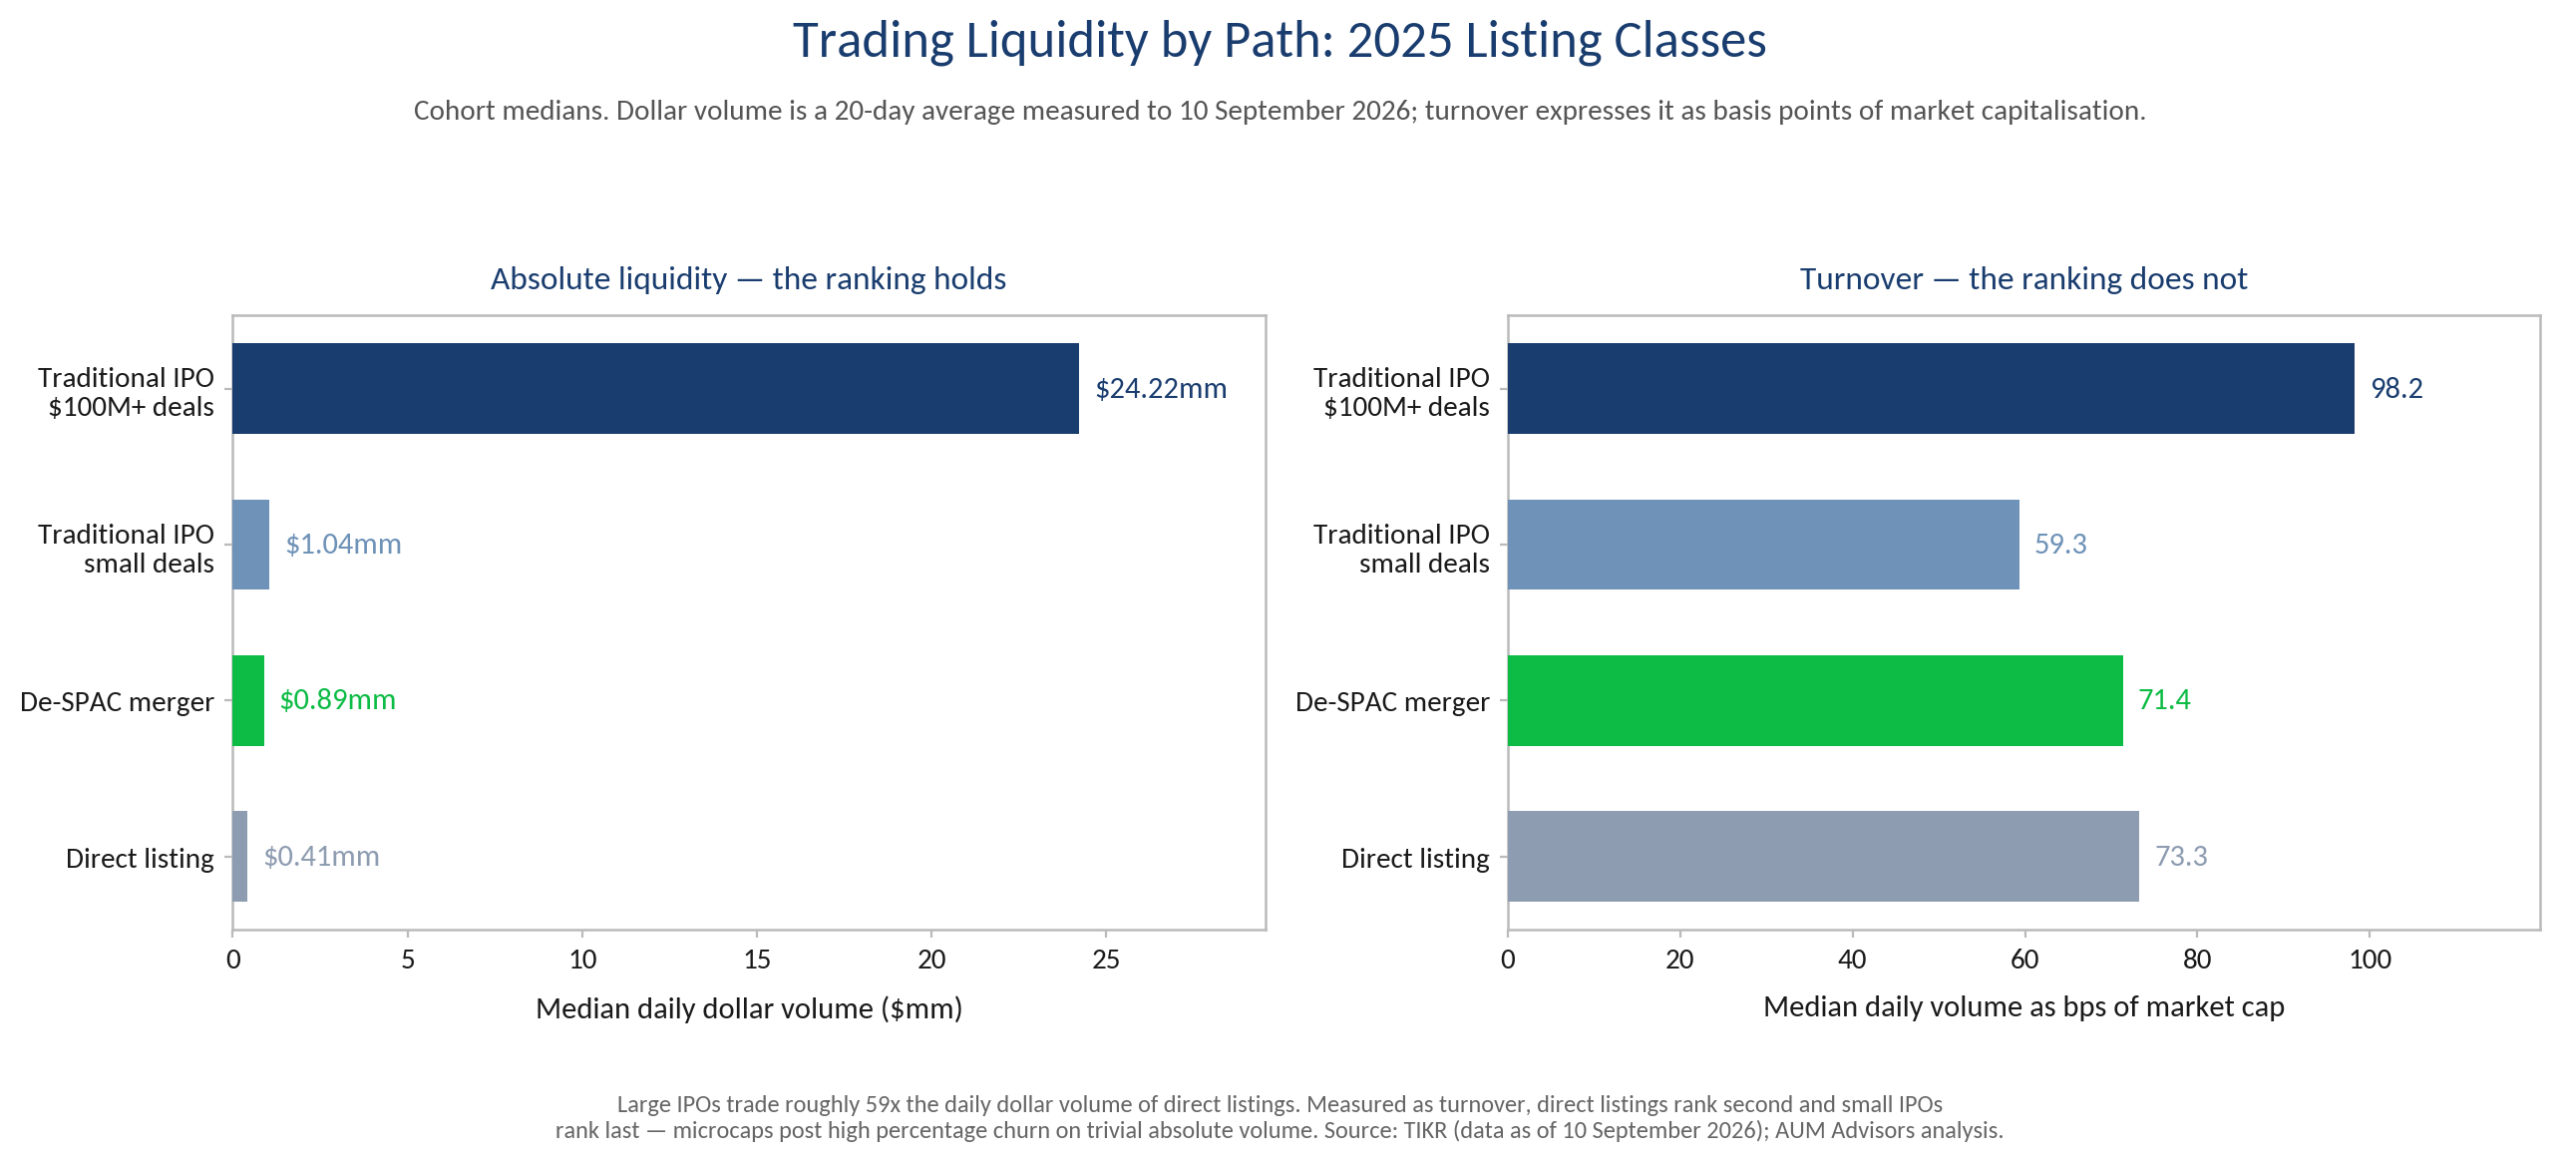
図3. 経路別の取引流動性(2025年上場企業群)。4群の中央値:1億ドル以上の伝統的IPO(n=67)、小型IPO(n=48)、完了済みDe-SPAC(n=37)、ダイレクト・リスティング(n=8)。左パネルは1日当たり売買代金の中央値、右パネルは同じ売買代金を時価総額に対するベーシスポイントで表示。売買代金は2026年9月10日までの20営業日平均。少数の大型銘柄が典型的な姿を覆い隠すことを避けるため、平均値ではなく中央値を用いる。出所:TIKR、AUM Advisors分析。

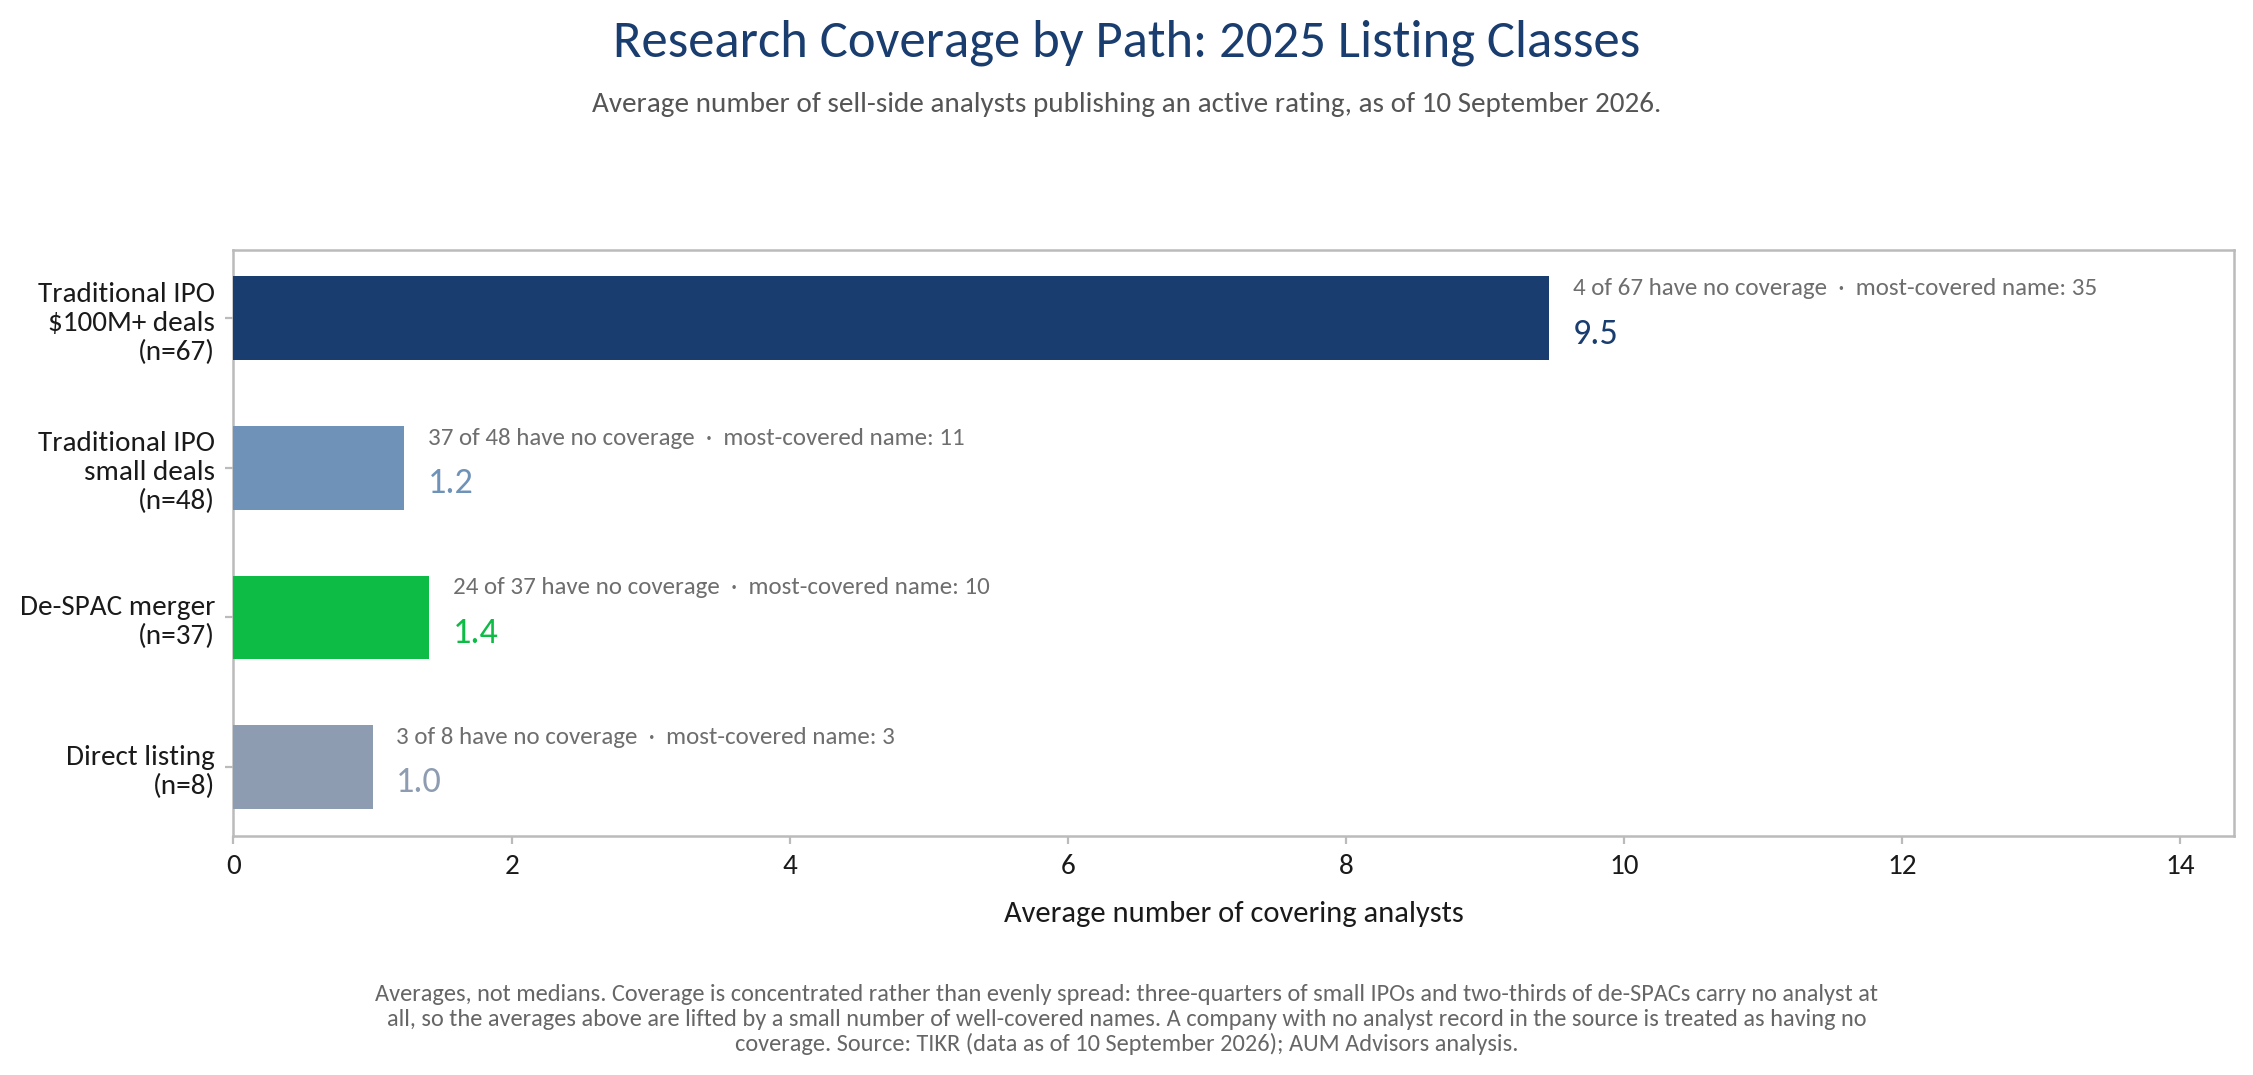
図4. 経路別のアナリスト・カバレッジ(2025年上場企業群)。同じ4群について、レーティングを公表するセルサイド・アナリスト数の平均値を示し、カバレッジが全くない企業の数を各バーに併記。カバレッジは均等に分布するのではなく一部の銘柄に集中しており、平均値は少数の手厚くカバーされた銘柄によって押し上げられている。アナリスト記録のない企業はカバレッジなしとして扱う。カバレッジは機関投資家からの認知度を測る最も明確な代理指標であり、持続的な流動性の先行指標である。出所:TIKR、AUM Advisors分析。

データが示すもの

これらの指標において、大型IPOは大差で首位に立つ。

  • 1日当たり売買代金の中央値は2,422万ドル。小型IPOの104万ドル、De-SPACの89万ドル、ダイレクト・リスティングの41万ドルを大きく上回る。
  • カバレッジ・アナリスト数は平均9.5名。対して小型IPOは1.2名、De-SPACは1.4名、ダイレクト・リスティングは1.0名である。

ただし、絶対額ではなく時価総額に対する売買回転率で測ると、ダイレクト・リスティングは1日当たり73.3ベーシスポイントで第2位となり、De-SPACの71.4、小型IPOの59.3を上回る。この第2位という順位は慎重に読む必要がある。既に崩落した時価総額を分母とする回転率は、流動性ではなく回転売買(チャーン)を映すものである——ドルベースでは、ダイレクト・リスティングの中央値の売買代金はDe-SPACの中央値の半分にも満たない。
なお、小型IPOとDe-SPACはこれらの指標においてほとんど区別がつかない——1日当たり売買代金は104万ドル対89万ドル、カバレッジ・アナリスト数の平均はそれぞれ1.2名対1.4名であり、小型IPOの77%、De-SPACの65%はリサーチ・カバレッジを全く持たない。ここから導かれる要点は次のとおりである。第一に、SPAC合併・小型IPO・ダイレクト・リスティングのいずれも、大半の機関投資家が求める流動性の水準に達するには通常時間を要する。このため、これらの経路を選ぶ企業は上場後の投資家向けマーケティングに一層の時間とエネルギーを投じる必要があり、広く投資可能な銘柄へと「クロスオーバー」するために追加増資(フォローオン)が必要となる場合が多い。第二に、これら3つの経路のいずれで上場する企業も、上場後1年間はリサーチ・カバレッジの獲得に投資する必要がある。リサーチおよび投資銀行の双方との関係を育て、リサーチと資本市場活動を連動させ、場合によっては特定の証券会社とのCMA(キャピタル・マーケッツ・アドバイザリー)契約を検討することも含まれる。

経路I:伝統的IPO

伝統的IPOが標準的な選択肢であり続けるのには理由がある。資金調達・流動性・信認という3つの目的すべてを一度のイベントで実現できる唯一の経路であり、他の経路であれば上場後に(そもそも構築できればの話だが)構築しなければならないインフラを、最初から備えて市場に到着できるからである。

適切に執行されたIPOがもたらすもの

  • 初日からの幅広い機関投資家株主基盤。ブックビルディングの過程で、株式は引受会社が選定した数十の機関投資家——ロングオンリー・ファンド、セクター・スペシャリスト、インデックス関連の買い手——に直接配分される。彼らは経営陣と面談し、事業内容を検討したうえで、保有を選択した投資家である。他の経路では、この株主基盤を上場後1〜2年かけて、面談を一つひとつ積み重ねて獲得しなければならない。
  • 速やかなリサーチ・カバレッジ。引受銀行は通常、IPO後のクワイエット・ピリオド明けにセルサイド・カバレッジを開始する——有力な引受会社による中規模案件であれば、数週間のうちに3〜5名のアナリストが付くことが多い。カバレッジは機関投資家からの認知、バリュエーションの文脈、売買高を牽引する。他の経路で上場した企業は、カバレッジ関係を築くまでの6〜18カ月間、リサーチ空白(リサーチ・デザート)に直面するのが通例である。
  • 上場1年目からの活発な取引。幅広い初期配分、リサーチ、インデックス採用適格性が組み合わさり、相応の規模のIPOでは3経路の中で最も健全な初期取引が実現する。
  • スタート時点でのアフターマーケット支援。グリーンシューにより、引受会社は初期の取引を安定化させる手段とインセンティブの双方を持つ——他の2経路には存在しない緩衝装置である。
  • レピュテーション・プレミアム。公正か否かは別として、「当社はNYSE/Nasdaqで IPOを完了した」という一文は、顧客・取引先・金融機関・買収候補先に対して、他のどのような表現よりも重みを持つ。エンタープライズ営業、規制産業、M&Aプログラムなど、事業戦略が信用力に依存する企業にとって、これは曖昧な便益ではない。受注率や取引条件に表れるのである。

初日株価上昇(ポップ)の理解——コスト、シグナル、戦略

IPOで最も議論される特徴は、初日の株価急騰である。初日リターンの長期平均はおよそ18%(Ritter、1980〜2025年)。2025年は米国IPO全体で19.7%、1億ドル超の案件群では約25%であった。
一つの読み方をすれば、ポップは調達資金に対する暗黙のディスカウントである。企業ではなく、配分を受けた投資家に渡った追加的な価値を意味する。この読み方は正しい。3億ドルの調達で20%のポップが生じれば、およそ6,000万ドルの価格譲歩となり、引受手数料そのものの数倍に相当する。
しかし、ポップにはより繊細な読み方も必要である。
初日の株価上昇は、ある意味で、マーケティングの成功を可視化したものである。需要が供給を大きく上回った結果、投資家は希望したポジションの一部しか配分を受けられず——その後の数週間、市場で買い増しを続けた。この未充足の需要は無駄にはならない。それはアフターマーケットの買い需要となり、追加増資の際の注文となり、最初の数四半期の決算を通じて株価を支える株主基盤となる。
複数回の資金調達を計画する企業は(そして米国市場のシェルフ・レジストレーション、ATMプログラム、転換社債市場を踏まえれば、大半の成長企業はそれを計画すべきである)、2回目・3回目の調達を安価かつ迅速にする投資家基盤を確保するために、最初の調達で価格譲歩を受け入れることに合理性がある。IPOは、可能な限り高い価格で執行する一回きりの売却としてではなく、公開市場との長期的な資金調達関係の最初の取引として理解するのが最も適切である。
したがって実務上の指針は、「ポップを避けよ」ではなく「譲歩が何かを買っていることを確かめよ」である。質の高い機関投資家のブック、速やかなリサーチ・カバレッジ、活発な取引を伴う15〜25%のポップは、有効に使われた譲歩である。見栄えのために「ポップするよう」値付けされ、初日に転売する短期筋に配分されたディールは、何も買っていない。その差は、ほぼすべて引受会社の選定と配分の規律にかかっている——発行体のアドバイザーが真価を発揮すべき領域である。

IPOが適切な選択となる場合

IPOが適するのは、有力な引受会社の関心と注力を引きつけられる企業——現実的には5,000万〜1億ドル以上の募集規模——であり、機関投資家がモデル化できる財務プロファイルを持ち、2週間のマーケティング期間で伝わるストーリーを持つ企業である。
レピュテーション・プレミアムを重視し、複数回の資金調達を計画し、価格決定日の市場リスクを許容できる企業に適している。一方で、規模の閾値に満たない企業、説明に数週間ではなく数カ月を要するストーリー、そして長年待機してきた超大型案件がIPOカレンダーに詰まり、引受会社と投資家の関心を吸い上げている局面には適さない——これは2025〜2026年に実際に起きた現象であり、数年越しの遅延を経て史上有数の大型案件が相次いで市場に到来した。 Read More »

SEC Grants Accelerated Approval To NYSE American Low-Priced Delisting Standard

On August 14, 2026, the Securities and Exchange Commission approved a significant continued listing rule change for the NYSE American. This order grants accelerated approval to amend Section 1003 of the NYSE American Company Guide.  Just two days after I published my detailed analysis of the initial proposal (see my previous blog HERE), the SEC has codified a new reality for micro-cap issuers. The final rule establishes a hard $0.25 minimum price threshold, replacing the prior discretionary guidelines with an automatic trigger for suspension and delisting.

Background and the Retraction of the Market Capitalization Floor

To understand this shift, deal makers must look to the procedural history of this filing. The Exchange initially proposed a dual-track reform that included a hard $5 million market capitalization floor alongside the share price trigger. However, market participants, including the Small Public Company Coalition, raised substantial concerns about the impact on capital formation. In response, NYSE American filed Amendment No. 3, Read More »

SEC、NYSEアメリカンの低価格株式の上場廃止基準を迅速承認

2026年8月14日、証券取引委員会(SEC)は、NYSEアメリカンの上場維持基準に関する重要な規則改正を承認しました。今回の命令により、NYSEアメリカン・カンパニー・ガイド第1003条の改正が迅速承認されました。私が当初の提案について詳細な分析を公表してからわずか2日後(を参照)に、SECはマイクロキャップ発行体を取り巻く新たなルールを正式に確定しました。最終規則では、最低株価を0.25ドルとする明確な基準を設け、従来の裁量的なガイドラインに代えて、取引停止および上場廃止を自動的に発動する基準としています。

背景と時価総額基準の撤回

この変更を理解するには、今回の申請に至るまでの手続き上の経緯を確認する必要があります。当初、取引所は、株価基準に加えて、最低500万ドルの時価総額基準を設ける二本立ての改革案を提案していました。しかし、Small Public Company Coalition(小規模公開会社連合)をはじめとする市場参加者からは、資本形成への影響について重大な懸念が示されました。これを受け、NYSEアメリカンは修正第3号を提出し、提案していた最低500万ドルの時価総額基準を完全に撤回しました。この方向転換により、焦点を株価だけに絞り、現在ナスダックの同様の時価総額基準の施行を停滞させている、より広範な法的問題を回避しています。

先日、ナスダックの上場維持基準について私が詳しく分析した際にも述べたとおり、SECは上場証券の時価総額について500万ドルという明確な最低基準を承認していました。しかし、その後、このナスダックの規則について正式な審査請求が提出され、規則の施行は停止されました。最低取引価格のみに焦点を当て、時価総額基準を撤回することで、NYSEアメリカンはこうした手続き上の障害をうまく乗り越え、新たな基準を即時に発効させることに成功しました。

0.25ドルの最低取引価格基準の仕組み

新たに採用されたカンパニー・ガイド第1003条(f)(v)では、従来の裁量的な「低価格株式」に関する方針に代わり、明確な最低価格基準が設けられました。この新たな規則は、直接的かつ自動的に適用される仕組みとなっています。

  • 発動条件: いずれか1営業日において、証券の1株当たり終値が0.25ドルを下回った場合、取引所は直ちに取引を停止し、上場廃止手続きを開始します。
  • 改善計画の提出不可: その他の数値基準の不備とは異なり、0.25ドルの最低価格基準を下回った発行体は、第1009条に基づく改善計画を提出することも、是正期間の適用を受けることも一切できません。
  • 不服申立ての権利: 改善計画を利用することはできませんが、発行体は、カンパニー・ガイド第12部に基づき、独立した審査パネルに上場廃止の決定について不服を申し立てることができます。
  • 移行期間: 計画を立てるための十分な時間を確保するため、この規則は2027年7月1日に発効します(修正第4号により定められています)。この移行期間を利用して、発行体は最低価格基準が適用される前に、株価を引き上げるための株式併合を実施することができます。

裁量的な「急激な下落」基準

0.25ドルの最低価格基準が明確な基準として設けられる一方、取引所はより広範な裁量権についても規定を明文化しました。改正後の第1003条(f)(v)に基づき、証券価格が「急激に下落」し、「異常に低い水準」で取引され、そこから回復する可能性が低い場合には、株価が0.25ドルを上回っていても、取引所は取引停止または上場廃止手続きを開始することができます。この規定は、取引所が市場の健全性を守る役割を担うことを明確にするとともに、第1002条(e)に基づく一般的な公益上の権限とも整合するものです。

従来の裁量的アプローチと新たに明文化された規則

この移行を取締役会で視覚的に理解しやすくするため、以下の表では、従来の裁量的な枠組みと、今回承認された明確な最低価格基準を比較しています。

規制上の項目 従来の裁量的な運用 新たに明文化された規則(2027年7月1日)
不備の発動条件 容認できない低水準(非公式には0.10ドル未満)での継続的な取引 1営業日の終値が0.25ドルを下回った場合
是正期間 第1009条に基づく18か月間の改善計画の対象 改善計画は認められず、直ちに取引を停止
通知の仕組み 非公式な警告および株式併合の要請 直ちに正式な上場廃止決定
株式併合戦略 株価を引き上げるための裁量的な調整 累積200対1の株式併合制限が適用される
不服申立てによる停止 不服申立てにより上場廃止が自動的に停止される 不服申立ては可能だが、取引は停止される

関係パートナー向けアドバイザリー:先を見据えた資本計画

私が上場企業の取締役会や経営陣に助言する関係パートナーとしての立場から見ると、今回の規則改正には、直前になって対応するのではなく、早い段階から計画的に対応することが求められます。特に、株式併合には厳しい制限が設けられているため、経験豊富な企業法務の専門家に相談せずに対応を進めた場合、問題が生じることが少なくありません。

  • 累積株式併合比率を確認する: カンパニー・ガイド第1003条(f)(vi)に基づき、直近2年間に1回以上の株式併合を実施し、その累積比率が200対1以上となっている発行体は、直ちに上場廃止の対象となります。取締役会は、新たな企業行動を実施する前に過去の株式併合比率を慎重に計算し、自動的に上場廃止通知が発行される事態を避ける必要があります。
  • 店頭市場への移行に備える: 発行体の株価が0.25ドルを下回り、直ちに取引停止となった場合、その後は店頭市場での取引が開始されます。OTCQBやOTCQXは実行可能な流通市場を提供しますが、全国証券取引所への上場を失うことは、機関投資家へのアクセスや資本コストに大きな影響を及ぼします。
  • 資本調達を早期に計画・実施する: 株価が0.25ドルの基準に近づいている場合、たった1日の下落によって取引停止となるまで待つべきではありません。引受会社や法務アドバイザーと連携し、規則に準拠した株式による資金調達や戦略的な企業結合を適切に構築することで、資本基盤と株価を健全な形で引き上げることが重要です。

常に目指すべきなのは、取引と上場を適正かつ規則に準拠した状態に保ち、効率的に進めることです。この移行期間中に先を見据えて計画を立てることが、公開市場へのアクセスを維持する最善の方法です。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン、または店頭市場(例えばOTCQBやOTCQX)で上場を目指す企業も対象です。20年以上にわたり、Anthony, Linder & Cacomanolis, PLLC(ALC)は、迅速でパーソナライズされた最先端の法的サービスをクライアントに提供してきました。当事務所の評判と人脈は、投資銀行、証券会社、機関投資家、その他の戦略的提携先への紹介など、クライアントにとって非常に貴重なリソースとなっています。当事務所の専門分野には、1933年証券法の募集・販売および登録要件の遵守(レギュレーションDおよびレギュレーションSに基づく私募取引、PIPE取引、証券トークン・オファリング、イニシャル・コイン・オファリングを含む)が含まれますが、これに限定されません。規制A/A+オファリング、S-1、S-3、S-8フォームの登録申請、S-4フォームによる合併登録、1934年証券取引法の遵守(フォーム10による登録、フォーム10-Q、10-K、8-Kおよび14C情報・14A委任状報告書)、あらゆる形態の株式公開取引、合併・買収(リバースマージャーおよびフォワードマージャーを含む)、ナスダックやNYSEアメリカンを含む証券取引所のコーポレートガバナンス要件への申請および遵守、一般企業取引、一般契約および事業取引が含まれます。アンソニー氏と当事務所は、合併・買収取引において、買収対象企業と買収企業の双方を代理し、合併契約、株式交換契約、株式購入契約、資産購入契約、組織再編契約などの取引文書を作成します。ALC法務チームは、公開企業が連邦および州の証券法やSROs要件に準拠することを支援しており、15c2-11申請、社名変更、リバース・フォワードスプリット、本拠地変更などにも対応しています。アンソニー氏はまた、中堅・中小企業向けの業界ニュースのトップ情報源であるSecuritiesLawBlog.comの著者であり、企業財務に特化したポッドキャスト『LawCast.com: Corporate Finance in Focus』のプロデューサー兼ホストでもあります。当事務所は、ニューヨーク、ロサンゼルス、マイアミ、ボカラトン、ウェストパームビーチ、アトランタ、フェニックス、スコッツデール、シャーロット、シンシナティ、クリーブランド、ワシントンD.C.、デンバー、タンパ、デトロイト、ダラスなど、多くの主要都市でクライアントを代理しています。

アンソニー氏は、Crowdfunding Professional Association(CfPA)、パームビーチ郡弁護士会、フロリダ州弁護士会、アメリカ弁護士会(ABA)および連邦証券規制やプライベート・エクイティ・ベンチャーキャピタルに関するABA委員会など、さまざまな専門団体のメンバーです。パームビーチ郡およびマーティン郡のアメリカ赤十字社、スーザン・コーメン財団、オポチュニティ社(Opportunity, Inc.)、ニュー・ホープ・チャリティーズ、フォー・アーツ協会(Society of the Four Arts)、ノートン美術館、パームビーチ郡動物園協会、クラヴィス・パフォーミング・アーツ・センターなど、複数の地域社会慈善団体を支援しています。

アンソニー氏はフロリダ州立大学ロースクールを優秀な成績で卒業しており、1993年から弁護士として活動しています。

Anthony, Linder & Cacomanolis, PLLC にお問い合わせください。技術的な内容に関するご質問もいつでも歓迎いたします。

Anthony, Linder & Cacomanolis, PLLC を Facebook、LinkedIn、YouTube、Pinterest、Twitter でフォローしてください。

Anthony, Linder & Cacomanolis, PLLCは、本情報を教育目的の一般情報として提供しています。本情報は一般的な内容であり、法的助言を構成するものではありません。さらに、本情報の利用や送受信は、当事務所との弁護士–依頼者関係を成立させるものではありません。したがって、本情報を通じて当事務所と行ういかなる通信も、特権または機密として扱われることはありません。

© Anthony, Linder & Cacomanolis, PLLC Read More »

NYSE American Proposes Rule Changes To Accelerate Delisting Of Low-Priced Securities

The regulatory environment for small-cap and micro-cap issuers listed on national securities exchanges is undergoing its most significant structural realignment since the enactment of the Sarbanes-Oxley Act. For decades, the NYSE American LLC (the “Exchange” or “NYSE American”) has positioned itself as the premier venue for growth companies, offering a sophisticated regulatory environment with quantitative thresholds traditionally more accessible than those of the New York Stock Exchange (“NYSE”) or the Nasdaq Global Market. However, a recent series of proposed rule changes, culminating in the significant amendments to Section 1003 of the NYSE American Company Guide (the “Company Guide”) and subsequent filings, signals a decisive shift toward the mandatory removal of thinly capitalized and low-priced issuers.  For a tally of recent NYSE American rule changes see HERE.  

This evolution is characterized by the replacement of broad regulatory discretion with “hard floors“—numeric thresholds that, once breached, trigger immediate suspension and delisting procedures without the benefit of the Read More »

NYSEアメリカン、低価格証券の上場廃止を迅速化するための規則改正を提案

中小型株およびマイクロキャップ企業を上場対象とする全米証券取引所の規制環境は、サーベンス・オクスリー法の施行以来、最も大きな構造的再編を迎えています。長年にわたり、NYSEアメリカン(以下「NYSEアメリカン」または「取引所」)は、成長企業向けの主要な上場市場としての地位を築き、ニューヨーク証券取引所(NYSE)やナスダック・グローバル・マーケットと比べて比較的満たしやすい定量的基準を備えた高度な規制環境を提供してきました。しかし、NYSEアメリカン・カンパニー・ガイド(以下「カンパニー・ガイド」)第1003条の大幅な改正案とその後の関連規則案を含む一連の規則改正は、資本規模が小さく株価の低い発行体を上場市場から強制的に排除する方向へと、大きく舵を切ったことを示しています。最近のNYSEアメリカンの規則改正・提案の一覧については、以下をご覧ください。

この規制の変化は、従来の幅広い裁量的運用に代えて、「ハードフロア」と呼ばれる明確な数値基準を導入することに特徴があります。これらの基準を下回った場合、従来認められていた改善計画の提出・履行期間を経ることなく、直ちに売買停止および上場廃止手続が開始されます。市場参加者に法的助言を提供する立場からすれば、これらの改正は単なる技術的なルール変更ではなく、全米証券取引所への上場が持つ「お墨付き」としての価値に対するNYSEアメリカンの基本的な考え方が大きく転換したことを意味します。本稿では、これらの上場基準の歴史的背景、現在提案されている規則改正の具体的な内容、そしてマイクロキャップ企業におけるコーポレート・ガバナンス、資金調達、市場の安定性に及ぼす幅広い影響について考察します。

ナスダックにおける同様の規則改正

2026年7月22日、SECは、ナスダックの全市場区分において、上場維持基準として上場証券時価総額500万ドルの厳格な最低基準を導入するナスダックの規則改正案を承認しました。当該規則は、リリース番号34-105971(ファイル番号SR-NASDAQ-2026-004)として承認され、経過措置や猶予期間を設けることなく、承認と同時に発効しました。 

今回の最終承認により、ナスダックが今年初めに提出した規則改正案が正式に制度化されました。私は、この提案が最初に公表された際に、以下の記事でその内容を分析しています。今回の承認は、過去1年間にわたり時価総額の低下に直面してきた小型株上場企業にとって大きな打撃となります。取締役会、経営陣、およびディール関係者にとっては、この規則の手続的な仕組みを正確に理解することが、上場適格性を維持し、市場へのアクセスを確保するうえで極めて重要です。

本規則の重要性を踏まえれば、SECが本件承認に対する審査請求の通知を受領したことは、決して意外ではありません。SECの実務規則に従い、新規則は、SECが別段の命令を発するまで効力が停止されています。  

この審査請求によってナスダックの規則が覆されれば、NYSEの規則改正も実施されない可能性が高いと考えられます。また、私見では、ナスダック規則に対する異議申立ての手続が完了するまで、本規則についても実質的な措置は取られないものと予想されます。

歴史的な経緯:裁量的な監督と2023年の制度枠組み

2026年の規則改正案の重要性を理解するには、過去数年にわたりNYSEアメリカンの継続上場制度を支えてきた枠組みを振り返る必要があります。NYSE/NYSEアメリカンの継続上場要件に関する以前のブログ記事 で述べたように、取引所が発行体を上場廃止とする権限は、これまで会社ガイド第1001条に基づいていました。同条は、継続上場が「不適切」であると取引所が判断した場合に、証券の売買停止または上場廃止を行う広範な裁量権を認めています。この裁量的な制度の下では、取引所は経営難に直面した発行体と協力し、第1009条に基づくコンプライアンス計画の提出を通じて、改善に向けた機会を提供することができました。

第1003条に基づく従来の定量的な継続上場基準は、直ちに上場廃止を意味するものではなく、上場維持基準への抵触を示す指標として機能していました。これらの基準は、以下の表に示すとおり、財務基準および流通基準の複数の区分に分けられていました。

従来の定量的な継続上場基準:NYSEアメリカン会社ガイド第1003条

要件区分 2026年改正前の基準抵触要件 改善措置
財務基準1 株主資本が200万ドル未満であり、直近3事業年度のうち2事業年度で純損失を計上。 18か月間の改善計画(第1009条)。
財務基準2 株主資本が400万ドル未満であり、直近4事業年度のうち3事業年度で純損失を計上。 18か月間の改善計画(第1009条)。
財務基準3 株主資本が600万ドル未満であり、直近5事業年度で純損失を計上。 18か月間の改善計画(第1009条)。
公開流通株式時価総額 公開流通株式時価総額が90営業日超にわたり100万ドル未満。 改善計画の提出、または直ちに措置が講じられる可能性。
株主数 公開株主数が300人未満。 18か月間の改善計画(第1009条)。
低株価基準 株価が「許容できないほど低い」水準(通常は0.20ドル未満、または0.10ドル未満の状態が継続した場合)。 株式併合は取引所の裁量に委ねられ、明確な日次最低基準は設けられていない。

この従来の制度の下では、発行体が株主資本基準や株主数基準を下回った場合、取引所から基準抵触通知が送付され、通常は30日以内に改善計画を提出する機会が与えられていました。取引所がその計画を承認した場合、発行体は、増資、合併、株式併合、事業再建などを通じて上場維持基準の回復を目指す間、最長18か月間にわたり上場を維持することができました。この期間は、深刻な財務上の問題を抱えながらも上場を維持する状態であったことから、「上場の煉獄」と俗に呼ばれることもありました。

SR-NYSEAMER-2026-17の背景:市場のボラティリティと相場操縦への対応

今回の規制見直しのきっかけとなったのは、時価総額や株価が極めて低い上場企業の増加が確認されたことです。取引所はSECへの提出書類において、時価総額が極めて小さい発行体は市場操作の標的となりやすく、取引のボラティリティも高まる傾向にあると説明しています。時価総額が低い企業では、個人またはグループが比較的少額の資金で株価に影響を及ぼすことが可能となるため、「パンプ・アンド・ダンプ」などの相場操縦やその他の不公正な取引の対象となりやすくなります。

また、取引所は、時価総額が継続的に500万ドルを下回る状態は、通常以上の規制監督を必要とする深刻な財務上の問題を示す先行指標である場合が多いとも指摘しました。こうした政策的な観点から、取引所は、このような企業の上場維持はもはや公益や、公正かつ秩序ある市場という目的に資するものではないとの結論に至りました。この認識を踏まえ、最低時価総額基準と最低売買価格基準という2つの主要な「ハードフロア」が提案されました。継続上場基準として500万ドルの時価総額ハードフロアを導入するナスダックの規則案については、以下をご覧ください. 

当初の最低時価総額基準案

当初の提出書類(SR-NYSEAMER-2026-17)において、取引所は、会社ガイド第1003 Read More »

Tally Of NYSE American Recent Rule Changes And Proposals

The regulatory environment for small-cap and micro-cap issuers listed on national securities exchanges has been undergoing significant adjustments in the past couple of years.  Like Nasdaq, recent changes to the NYSE American Company Guide (the “Company Guide”), as well as current proposals still on the table, have signaled a decisive shift toward upticking the size and quality of newly listed companies and allowing for the quick removal of thinly capitalized and low-priced issuers.  Last week, I published a recap of the recent Nasdaq rule changes and proposals.  This blog will summarize the recent NYSE American changes and proposals.

Many of the below changes relate to NYSE American’s initial listing standards.  For a review of pre-rule change listing standards, see HERE.

Amended NYSE Listed Company Manual Section 101 – Market Value of Publicly Held Shares Can Only be Satisfied on the Basis of Unrestricted Publicly Held Shares

In April 2026, the NYSE American amended NYSE Listed Company Manual Read More »

NYSE Americanの最近の規則改正・規則改正案の一覧

ここ数年、全米証券取引所に上場する小型株および超小型株(マイクロキャップ)発行会社を取り巻く規制環境は、大きな見直しが進められています。ナスダックと同様に、NYSE American Company Guide(以下「Company Guide」)の最近の規則改正や、現在も検討が続いている規則改正案は、新規上場企業の規模および質の向上を図るとともに、資本規模が小さく株価の低い発行会社を迅速に上場廃止できるようにする方向への明確な方針転換を示しています。私は先週、最近のナスダックにおける規則改正および規則改正案を総括した記事を公開しました。本稿では、NYSE Americanにおける最近の規則改正および規則改正案について概説します。

以下で取り上げる改正の多くは、NYSE Americanの新規上場基準に関するものです。規則改正前の上場基準については、 をご参照ください。

NYSE上場会社マニュアル第101条の改正 ― 公開保有株式の時価総額要件は、譲渡制限のない公開保有株式に基づいてのみ充足可能

2026年4月、NYSE AmericanはNYSE上場会社マニュアル第101条を改正し、上場要件を変更しました。これにより、企業は公開保有株式の時価総額要件を、譲渡制限のない公開保有株式のみに基づいて充足することができるようになりました。この変更を実施するため、取引所は「譲渡制限付き証券」、「公開保有株式」、「譲渡制限のない証券」および「譲渡制限のない公開保有株式」について新たな定義を追加しました。第101条の目的上、取引所は「譲渡制限付き証券」を、理由の如何を問わず再販売制限の対象となるあらゆる証券と定義しています。これには、以下のものが含まれますが、これらに限定されません。(1) 私募またはRegulation Dに基づく募集などの未登録募集において、発行会社または発行会社の関連会社から直接または間接的に取得された証券、(2) 従業員向け株式給付制度を通じて、または専門的サービスの報酬として取得された証券、(3) Regulation Sに基づき取得され、米国内で再販売することができない証券、(4) ロックアップ契約または同様の契約上の制限の対象となる証券、または (5) Rule 144に基づき「譲渡制限付き証券」とみなされる証券です。取引所は「公開保有株式」を、役員、取締役、または発行済み株式総数の10%超を実質的に保有する者が直接または間接的に保有していない株式と定義しています。公開保有株式を算定する際の実質保有の判断は、証券取引法Rule 13d-3に従って行われます。取引所は「譲渡制限のない証券」を、譲渡制限付き証券ではない証券と定義しています。また、取引所は「譲渡制限のない公開保有株式」を、譲渡制限のない証券に該当する公開保有株式と定義しています。

NYSE上場会社マニュアル第101条の改正 ― 譲渡制限のない公開保有株式の時価総額要件は、新規募集による調達資金のみによって充足可能

2026年4月、NYSE AmericanはNYSE上場会社マニュアル第101条を改正し、上場要件を変更しました。これにより、IPOに関連して上場する企業(ADRを登録する外国民間発行体を含む)は、初回上場時における譲渡制限のない公開保有株式の時価総額要件(適用される初回上場基準に応じて1,500万ドル、1,500万ドル、1,500万ドルまたは2,000万ドル)を、募集による調達資金のみによって満たさなければならなくなりました。従来は、再販売目的で登録された既発行株式を、この算定における譲渡制限のない公開保有株式として算入することができましたが、今後は算入できなくなります。

NYSE上場会社マニュアル第101条の改正 ― 公開保有株式の時価総額は1,500万ドル以上であることが必要

2026年4月、NYSE AmericanはNYSE上場会社マニュアル第101条を改正し、上場要件を変更しました。これにより、初回上場基準1に基づいて申請する企業は、譲渡制限のない公開保有株式の時価総額を1,500万ドル(上記のとおり、新規募集による調達資金に基づく金額)確保する必要があり、従来の300万ドルから引き上げられました。初回上場基準2、初回上場基準3、および初回上場基準4では、発行会社はそれぞれ1,500万ドル、1,500万ドル、および2,000万ドルの公開保有株式の時価総額を有することが求められます。

NYSE上場会社マニュアル第102条の改正 ― 公開保有株式数は20万株以上を維持することが必要

2026年4月、NYSE AmericanはNYSE上場会社マニュアル第102条を改正し、公開保有株式数が20万株未満となった上場会社は、上場廃止手続の対象となることを定めました。公開保有株式とは、役員、取締役、または発行済み株式総数の10%超を実質的に保有する者が直接または間接的に保有していない株式と定義されています。

NYSE上場会社マニュアル第1003条の改正 ― 公開保有株式の保有者総数は300人以上を維持することが必要

2026年4月、NYSE AmericanはNYSE上場会社マニュアル第1003条を改正し、公開保有株式の保有者総数が300人未満となった場合に上場廃止の対象となることを定めました。従来、企業は単に総株主数を300人以上に維持することが求められていました。新たな基準では、役員、取締役、または発行済み株式総数の10%超を実質的に保有する者は除外されます。

NYSE上場会社マニュアル第1003条の改正 ― 公開保有株式の合計時価総額は100万ドル以上を維持することが必要

2026年4月、NYSE AmericanはNYSE上場会社マニュアル第1003条を改正し、公開保有株式の合計時価総額が90日間連続して100万ドル未満となった場合には、上場廃止手続の対象となることを定めました。従来、100万ドルという最低基準は、新たに定義されたより厳格な「公開保有株式」ではなく、公開株式全体を基礎として算定されていました。

NYSE上場会社マニュアル第102条の改正 ― 初回上場時の最低株価を4.00ドルに引き上げ

2026年4月、NYSE AmericanはNYSE上場会社マニュアル第102条を改正し、いずれかの初回上場基準に基づいて上場を申請する企業は、1株当たり4.00ドルの株価を有することを求められるようになりました。従来の基準では、初回上場基準1、2、および3の場合は1株当たり3.00ドル、初回上場基準4の場合は1株当たり2.00ドルでした。

上場市場変更時における時価総額および株価要件の改正

2026年4月、NYSE Americanは初回上場基準3および初回上場基準4を改正し、OTC Marketsからの上場市場変更または他の取引所からの移転によって上場する既存の公開会社について、以下の総時価総額要件を満たすことを定めました。(i) 初回上場基準3では5,000万ドル、(ii) 初回上場基準4では、(x) 総時価総額7,500万ドル、または (y) 直近会計年度、もしくは直近3会計年度のうち2会計年度において、総資産および総収益がそれぞれ7,500万ドルであることのいずれかを満たす必要があります。適用される要件は、上場申請前の90連続取引日にわたって満たされている必要があり、同じ期間において、提案された1株当たり4ドルの株価要件も満たさなければなりません。

初回上場基準2の改正 ― 株主資本要件を500万ドルに引き上げ

2026年4月、NYSE Americanは上場基準2における株主資本要件を400万ドルから500万ドルに引き上げました。

NYSE上場会社マニュアル規則802.01Cの改正 ― 逆株式分割によりその他の不適合が生じた場合の上場廃止手続の迅速化

2025年1月、NYSE AmericanはNYSE上場会社マニュアル規則802.01Cを改正し、上場会社が継続上場のための最低入札価格要件への適合を回復する目的で逆株式分割を実施したものの、その結果、最低ラウンドロット保有者数や公開流通株式数など、その他の上場基準を下回った場合に、迅速な上場廃止手続を適用できるようにしました。

最終規則の詳細については、 をご参照ください。

NYSE上場会社マニュアル規則802.01Cの改正 ― 逆株式分割後の不適合に対する上場廃止手続の迅速化

2025年1月、NYSE AmericanはNYSE上場会社マニュアル規則802.01Cを改正し、上場会社が最低入札価格要件に不適合となり、かつ、(i) 過去1年間に逆株式分割を実施している場合、または (ii) 過去2年間に1回以上の逆株式分割を実施し、その累積分割比率が200対1以上である場合に、迅速な上場廃止手続を適用できるようにしました。この場合、当該会社は適合期間の対象とはならず、直ちに取引停止および上場廃止の対象となります。

最終規則の詳細については、をご参照ください。

NYSE上場会社マニュアル規則802.01の改正 ― 主たる事業を変更した企業の上場廃止を認める規定

2024年7月、NYSE AmericanはNYSE上場会社マニュアル規則802.01を改正し、主たる事業を変更した企業の上場廃止を認める規定を導入しました。この改正により、NYSEは、その裁量により、上場会社が当初の上場時点で従事していなかった、または当初の上場時点では事業運営において重要性を有していなかった新たな事業分野へ主たる事業の焦点を変更した場合、当該上場会社を直ちに取引停止および上場廃止の対象とすることができるようになりました。

新規則の下では、主たる事業の焦点を変更する企業は、その変更について速やかに書面でNYSEへ通知しなければなりません。その後、NYSEは継続上場に関する審査を実施し、上場廃止措置を講じる可能性があります。継続上場審査では、当該企業が当初の上場時点で変更後の事業に従事していた場合に、NYSEが初回上場を承認していたかどうかが判断の中心となります。また、この審査では、定量的な基準よりも、上場適格性に関する質的な側面が重視されます。NYSEは、企業の経営陣、取締役会、議決権、所有構造、および財務構造の変更など、その他の要素も考慮します。改正規則の詳細については、 をご参照ください。


第1003条および第1009条の改正案 ― 時価総額500万ドル未満の企業に対する自動上場廃止

NYSE Americanは、NYSE American Company Guide第1003条および第1009条を改正し、NYSE Americanに上場する企業に対して、少なくとも500万ドルの時価総額を維持することを義務付けることを提案しています。提案された規則では、企業の平均時価総額が30営業日連続して500万ドルを下回った場合、直ちに取引停止となり、上場廃止手続が開始されることになります。

提案された規則変更の改正案3の詳細については、 をご参照ください。

第1003条および第1009条の改正案 ― いずれかの取引日に終値が0.25ドル未満となった企業の自動上場廃止

NYSE Americanは、NYSE American Company Guide第1003条および第1009条を改正し、いずれかの取引日において証券の1株当たり終値が0.25ドル未満(以下「最低取引価格」)となった場合、取引所が直ちに取引を停止し、上場廃止手続を開始することを明確化することを提案しています。取引所は、Company Guide第1003(f)(v)において、最低取引価格を下回って取引を終えた証券は、Company Guide第1009条に基づく適合回復計画を提出する権利を有しないことを明記することを提案しています。取引所は、第1003(f)(v)における最低取引価格要件(およびこれに関連する第1009条の変更)を2026年10月1日付で施行することを提案しています。提案された規則変更の詳細については、 をご参照ください。

著者

ローラ・アンソニー弁護士

設立パートナー

アンソニー、リンダー&カコマノリス

企業法務および証券法務事務所

LAnthony@ALClaw.com

証券弁護士ローラ・アンソニー氏とその経験豊富な法律チームは、中小規模の非公開企業、上場企業、そして上場予定の非公開企業に対して継続的な企業顧問サービスを提供しています。ナスダック、NYSEアメリカン Read More »
Categories

Contact Author

Laura Anthony Esq

Have a Question for Laura Anthony?